Главное о рынке за неделю с 14 по 20 сентября 2026 года
- Новая дивполитика МТС
- «Аэрофлот» заключил контракт еще на 90 самолетов МС-21
- Рынок США: разнонаправленная динамика индексов на фоне первого с 2023 года повышения ставки ФРС
- Аукционы Минфина: выше 16%
- СЗКО продолжили продавать ОФЗ в августе, спрос обеспечили НФО
- ФРС повысила базовую ставку впервые с 2023 года
- Банк Японии повысил ставку до 1,25% — максимума с 1995 года
- Нефть завершила неделю без изменений после скачка на остановке саудовского трубопровода
- Драйверы движения рубля в августе
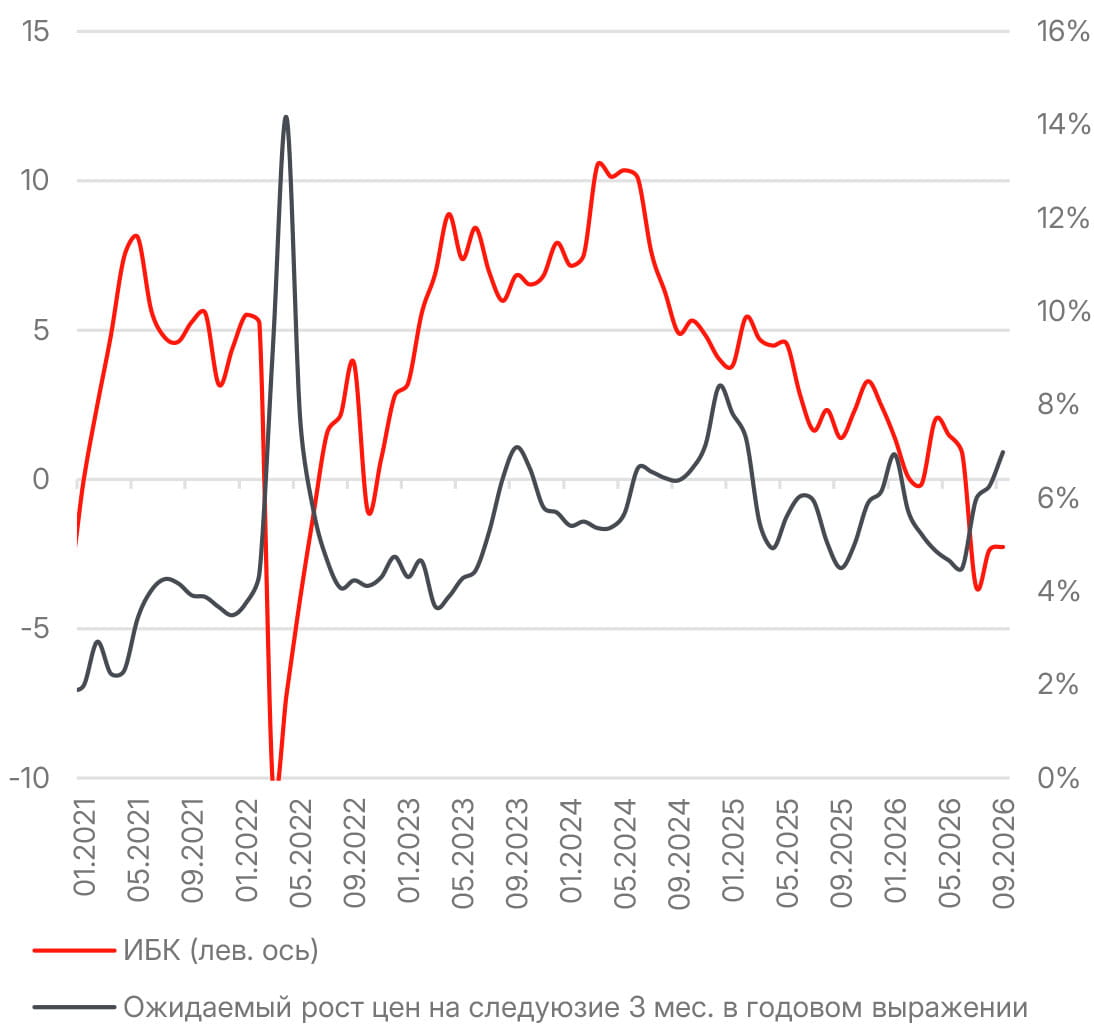
Индекс бизнес-климата остался в отрицательной зоне
МТС утвердила новую дивидендную политику на 2027–2028 годы, в рамках которой планирует возвращать акционерам до 20% годовой OIBDA: 70% суммы — через дивиденды, 30% — через обратный выкуп акций. Такой объем примерно соответствует дивидендным выплатам за 2025 год (69,9 млрд руб.). Выплаты предполагаются не реже трех раз в год, первая ожидается в январе 2027 года.
МТС де-факто сокращает денежную составляющую доходности миноритарных акционеров: около 30% возврата капитала переносится из дивидендов в buyback. Исходя из прогнозов OIBDA, новая политика предполагает суммарный годовой дивиденд в размере около 25 руб. на акцию в год (доходности на уровне 13%) против 35 руб. в последние три года.
Рост OIBDA не конвертируется в рост свободного денежного потока: капитальные затраты, процентные расходы и лизинг полностью поглощают денежную генерацию, а в 2027–2028 годах компании предстоит пик погашений облигаций. Новая политика дает ей существенно большую финансовую гибкость.
«Аэрофлот» и структуры Ростеха — ОАК, лизинговая компания «Авиакапитал-Сервис» и ОДК — подписали договор на поставку еще 90 самолетов МС-21-310 в 2029–2032 годы. Вместе с ранее заказанными 18 машинами группа должна получить уже 108 новых лайнеров. Итоговый график поставки сдвинут относительно ожидавшегося еще на одиндва года (ранее предполагалось, что поставка 108 самолетов произойдет в период со второй половины 2026 года по 2030 год).
MC-21, который является среднемагистральным узкофюзеляжным самолетом вместимостью 163–211 пассажиров, сопоставим с наиболее популярными иностранными моделями семейства Boeing-737 и Airbus-320. Это позволит «Аэрофлоту» возобновить рост объемов перевозок. Сейчас перевозки почти не увеличиваются из-за отсутствия доступа к иностранным судам. МС-21 еще проходит сертификационные испытания и должен завершить программу только в 2027 году.
Глава Минпромторга Антон Алиханов сообщил, что по мере масштабирования производства стоимость одного МС-21 будет снижаться до уровня ниже 7,5 млрд руб. Таким образом, 90 самолетов могут стоить 675 млрд руб. В стоимость сделки также вошли тренажеры, обучение летного состава и послепродажное обслуживание в течение 22 лет, причем обслуживанием парка займется сам производитель.
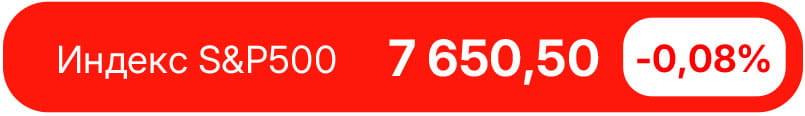
Американский рынок завершил неделю разнонаправленно на фоне первого с 2023 года повышения ставки ФРС и выхода доходности 10-летних UST к 5%. S&P 500 почти не изменился (-0,08%), Nasdaq Composite вырос на 0,72%, тогда как Dow Jones потерял 1,69%, а Russell 2000 снизился на 1,68%. Расхождение индексов отражает предпочтение инвесторов в пользу крупных технологических компаний с устойчивой прибылью в ущерб чувствительным к ставке цикличным бумагам и малой капитализации. После недавнего снижения S&P 500 торгуется на уровне 19 годовых прибылей — минимального мультипликатора с апреля 2025 года.
Секторальная картина была преимущественно отрицательной: в плюсе закрылись только здравоохранение (+1,90%), телекоммуникации (+1,83%) и информационные технологии (+0,53%). Хуже рынка выглядели коммунальный сектор (-2,72%), финансы (-2,31%), недвижимость (-1,97%), материалы (-1,89%) и промышленность (-1,66%), что указывает на давление роста ставок на капиталоемкие и дивидендные отрасли.
Накануне решения ФРС вышли сильные данные по розничным продажам, укрепившие аргументы в пользу ужесточения. Продажи в августе выросли на 1,2% м/м при консенсусе 0,7–0,8% после снижения на 0,5% в июле, годовой рост составил 6,0%. Частично результат объясняется подорожанием бензина — продажи на АЗС выросли на 3,1%. Однако без учета АЗС показатель прибавил 1,1%, а контрольная группа, используемая для расчета ВВП, выросла на 1,4% м/м при ожиданиях около 0,5%, показав максимальный прирост с сентября 2024 года.
Технологический сектор пережил резкую распродажу в начале недели. Глава Anthropic Дарио Амодеи опубликовал эссе с призывом замедлить разработку передовых моделей ИИ из соображений безопасности, позицию поддержали руководители OpenAI и xAI. Рынок воспринял это как угрозу капиталовложениям в ИИ-инфраструктуру: в понедельник индекс PHLX Semiconductor упал на 5,9%, Nvidia (NVDA) и Broadcom (AVGO) потеряли около 3%.
Во второй половине недели полупроводники восстановились на покупках после просадки и позитивных новостях о сделках. Generac (GNRC) подорожала примерно на 40% за неделю после соглашения с Amazon (AMZN) о поставках энергетического оборудования для датацентров объемом 2,4 млрд долл. в 2027–2028 годах с выдачей Amazon варрантов на покупку акций компании на сумму до 340 млн долл.
На предстоящей неделе в фокусе предварительные индексы деловой активности PMI от S&P Global за сентябрь. Среди корпоративных отчетностей наибольший интерес представляют Costco (COST), AutoZone (AZO), Darden Restaurants (DRI), General Mills (GIS) и KB Home (KBH), которые дадут представление о состоянии потребительского спроса и рынка жилья при ставках по ипотеке выше 7%. Отдельным фактором станет встреча лидеров США и Китая в Вашингтоне. При доходности 10-летних трежерис вблизи 5% и заложенном рынком втором повышении ставки до конца года любые сильные макроданные будут усиливать давление на чувствительные к ставке сегменты рынка.
16 сентября Минфин разместил ОФЗ на 139,6 млрд руб. по номинальной стоимости (113,1 млрд руб. в терминах чистых цен), что было ощутимо выше результата предыдущей недели. Впервые с мая прошлого года доходности на первичном рынке пробили отметку в 16,00%. Годовой план заимствований выполнен на 70% (3,88 трлн руб. из 5,51 трлн руб.), индикативный квартальный план — на 74% (1,11 трлн руб. из 1,50 трлн руб.).
Около 90% выручки обеспечило размещение 7-летнего выпуска ОФЗ-26252 (116,7 млрд руб. по номиналу). Соотношение спроса и фактического размещения составило 1,1х. Реестр был отсечен по 86,59 п. п., что соответствует доходности 16,31% и премии в 5 б. п. к средней доходности.
Объем размещения 15-летнего ОФЗ-26238 составил 22,8 млрд руб. по номиналу. Спрос оказался скромнее и составил 40,4 млрд руб. по номиналу, примерно как на последних двух размещениях этой бумаги в апреле и июне. Соотношение спроса и фактического размещения составило 1,8х. Средневзвешенная доходность размещения сложилась на уровне 16%.
Спрос, вероятно, поддержали крупные выплаты Минфина в рамках погашения выпуска ОФЗ-ПД и купонов в размере 411 млрд руб. Однако даже в этих обстоятельствах премии оказались высокими — 21–24 б. п. против в среднем 12 б. п. с начала года. Поэтому результаты аукционов выглядят умеренно негативными.
Судя по готовности Минфина исполнять программу заимствований, невзирая на уровни доходностей, на этой неделе можно ожидать повторного предложения двух фиксов. В случае реализации этого сценария котировки могут оказаться под локальным давлением.
В Обзоре рисков финансовых рынков Банк России сообщил, что в августе СЗКО продолжили сокращать свои портфели ОФЗ. Объемы их нетто-продаж на вторичном рынке составили 99,7 млрд руб. против 57,1 млрд руб. месяцем ранее и 117 млрд руб. в среднем за предыдущие 12 месяцев. Небольшие продажи на вторичном рынке совершили нерезиденты из дружественных стран — на 7,3 млрд рублей.
Покупателями выступили преимущественно некредитные финансовые организации (страховщики и НПФ , которые приобрели ОФЗ на 33,1 млрд руб., и доверительное управление 58,7 млрд руб.).
Интерес физических лиц к ОФЗ остался невысоким: розничные инвесторы нарастили объемы покупок с 3,3 млрд руб. в июле до 15,7 млрд руб. в августе, это значительно ниже среднего значения за предыдущие 12 месяцев (42,5 млрд руб.).
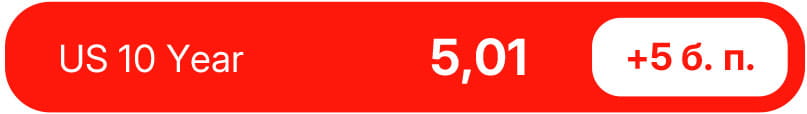
ФРС США впервые с 2023 года повысила ставку по федеральным фондам на 25 б. п., сместив целевой диапазон до 3,75–4,00%. Решение было принято единогласно, и это показывает, что рост цен на энергоносители и устойчивая инфляция убедили даже наиболее мягко настроенных членов FOMC в необходимости ужесточения.
В заявлении по итогам заседания экономическая активность была оценена как уверенная, степень неопределенности и инфляция — как повышенные. Из текста комментария исчезла прежняя ссылка на шоки предложения в энергетике, вместо нее появилось указание на необходимость более своевременного возврата инфляции к цели в 2%. ФРС прямо говорит о дисциплине в политике и не использует внешний характер ценового шока (рост цен на топливо) как повод воздержаться от повышения ставки.
Повышение ставки в сентябре — превентивная мера, продиктованная изменением стратегии Федрезерва в коммуникации, необходимостью поддержания доверия и репутации как регулятора. Во многом эта стратегия схожа с решениями Европейского центрального банка, который повысил базовые ставки в июне и сентябре в ответ на внешнее ценовое давление.
Ранее мы ожидали сохранения ставки по федеральным фондам неизменной в этом году и допускали возможность одного снижения ставки в 2027 году. Данные CPI за июнь — август не содержали признаков усиления базовой инфляции, темп роста потребительских цен оставался скромным и совместимым с целью ФРС по инфляции в 2%. Таким образом, аргументов для повышения ставки со стороны инфляционного тренда в США не было.
Новые медианные ожидания членов FOMC по ставке предусматривают еще одно повышение до конца этого года и сохранение ставки на уровне 4,125% (середина диапазона — 4,00–4,25%) в течение 2027 года. Мы пересмотрели наши базовые ожидания в пользу этого сценария.
18 сентября Банк Японии также ожидаемо повысил ключевую ставку — на 0,25 б. п, до 1,25%, максимума с 1995 года. Решение было принято семью голосами против двух. Повышение состоялось через три месяца после предыдущего, тогда как ранее цикл ужесточения проходил с шагом в полгода. Иена после ожидаемого решения ослабла: инвесторы сделали акцент на отсутствии явного «ястребиного» сигнала и на двух голосах за паузу.
Общая инфляция в Японии в августе составила 1,9% г/г, базовый ИПЦ вырос на 1,7%. Цены производителей продолжают расти высокими темпами из-за дорогой нефти и вносят более значительный вклад в инфляцию, чем внутренний спрос. Поэтому свое решение регулятор обосновал риском отклонения инфляции вверх от цели 2%, а не устойчивостью экономики. Кадзуо Уэда подчеркнул, что базовая инфляция еще не превысила 2%, но регулятор намерен действовать превентивно, чтобы этого не допустить.
Цикл нормализации при этом не завершен. Банк Японии заявил, что продолжит повышать ставку в зависимости от динамики экономики, цен и финансовых условий, отслеживая риски со стороны Ближнего Востока, спроса на ИИ и валютного курса.

Нефтяные котировки завершили неделю практически без изменений после высокой волатильности. Brent снизилась примерно на 1%, до 103,87 долл. за баррель, WTI осталась на уровне предыдущей недели — 100,30 долл. Во вторник Brent закрылась выше 108 долл., WTI внутри дня касалась четырехмесячного максимума 106 долл., однако к пятнице цены снижались три сессии подряд. Рынок пришел к выводу, что остановка саудовского трубопровода Восток — Запад скажется на предложении слабее, чем предполагалось изначально.
Основным событием недели стала ситуация вокруг трубопровода мощностью 7 млн баррелей в сутки, остановленного после атаки дронов с территории Ирака. Спутниковые снимки показали повреждение трех насосных станций вместо двух, о которых сообщалось ранее, а сроки ремонта остаются неопределенными. Saudi Aramco уведомила как минимум двух европейских покупателей об отсутствии поставок в октябре. Одновременно Саудовская Аравия перенаправила часть экспорта через Ормузский пролив: челночные суда вывозят нефть из залива и перегружают ее на танкеры у оманского порта Сохар, что позволяет избежать захода крупных судов в зону риска иранских атак.
По оценке Rapidan Energy, саудовский экспорт в сентябре сократится на 400 тыс. баррелей в сутки, но снижение отгрузок из Янбу будет частично компенсировано ростом поставок через Ормуз. По расчетам JPMorgan, суммарный экспорт нефти с Ближнего Востока за последние десять дней составил около 17 млн баррелей в сутки, что на 6 млн ниже среднего уровня 2025 года.
Американская статистика запасов оказала умеренное давление на цены. Коммерческие запасы нефти за неделю к 11 сентября сократились на 0,64 млн баррелей, до 423,4 млн, при ожидавшемся снижении на 1,6 млн, и находятся примерно на 1% выше пятилетней средней. Запасы бензина выросли на 0,79 млн баррелей, до 207,7 млн, дистиллятов — на 1,6 млн, до 107,9 млн, при этом последние остаются на 13% ниже пятилетней нормы. Загрузка НПЗ снизилась на 1 п. п., до 96,8%.
Из стратегического резерва изъято еще 0,4 млн баррелей, запасы SPR опустились до 285 млн баррелей — на 30% ниже прошлогоднего уровня и в пределах операционного минимума в 250— 300 млн баррелей. Давление на рынок нефтепродуктов частично ослабил рост экспорта топлива из Китая, который в августе увеличился на 12,7% г/г при рекордных поставках авиакеросина.
Среднесрочно на цены будет давить адаптация логистики и снижение спроса. Поток нефти через Ормуз восстанавливается с минимумов военного периода за счет схем перевалки, а большая часть этих объемов уходит на НПЗ Китая и Южной Кореи.
Хуситы, вероятно, сохраняют возможности для новых атак на трубопровод «Восток — Запад» и энергетическую инфраструктуру на побережье Красного моря, а столкновения между Саудовской Аравией и хуситами на границе продолжаются. Остановка трубопровода будет ограничивать добычу и экспорт Саудовской Аравии как минимум до конца сентября, а при затягивании ремонта на октябрь или эскалации со стороны Ирана и прокси-группировок масштаб перебоев может вырасти.
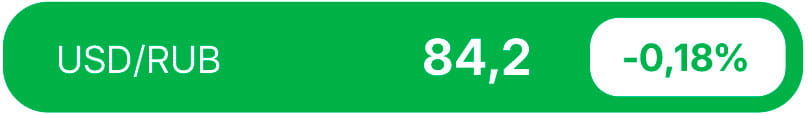
Почти всю неделю рубль торговался в узком диапазоне, закрывшись недалеко от уровня закрытия позапрошлой пятницы: 84,2 по паре USD/RUB и 12,57 CNY/RUB. Активность при этом почти всю неделю оставалась повышенной: средний дневной оборот CNY/RUB в режиме ТОМ составил 144,3 млрд руб.
Банк России в Обзоре рисков финансовых рынков сообщил, что чистые продажи валюты нетто-продавцами — нефинансовыми компаниями продолжили сокращаться в августе после снижения почти на 20% в июле, упав еще на 15,3% м/м, до 18,8 млрд долл. Продажи валюты со стороны крупнейших экспортеров остались слабыми, составив 2,4 млрд долл. против 2,2 млрд долл. в июле. Снижение продаж регулятор связал с выплатой долгов рядом экспортеров.
Покупки нетто-покупателей — нефинансовых компаний значимо не изменились и составили 12,9 млрд долл. — это ухудшило общий баланс предложения валюты. Неттопокупки валюты физическими лицами немного сократились, до 0,9 млрд долл. после 1,2 млрд долл. в июле и 1,8 млрд долл. в июне, августовский объем стал минимумом с марта. Впрочем, с начала года покупки валюты физлицами составили 7,8 млрд долл., что сопоставимо с 2025 годом, но ниже уровня 2024 года.
Хотя высокие цены на нефть и ослабление рубля могут поддержать или увеличить предложение валюты со стороны экспортеров, частично это может быть компенсировано высокой потребностью компаний в рефинансировании валютных обязательств.
Директор по анализу финансовых рынков и макроэкономики
Руководитель группы макроэкономики и фондового рынка
Аналитик фондового рынка
Дисклеймер


Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb
«Asset Management Apps Rank» в 2025 году
