Главное о рынке за неделю с 7 по 13 сентября 2026 года
- «Аэрофлот» представил операционные результаты за август
- Результаты «Сбера» по РСБУ за январь — август
- Рынок США под давлением проинфляционных рисков и ожидания повышения ставки ФРС
- Аукционы Минфина: возвращение фиксов
- Снижение цен в августе не подводит к замедлению инфляции
- ЕЦБ вновь повысил базовые процентные ставки
- Рост нефтяных котировок вторую неделю подряд
- Газ в Европе: пятая подряд неделя роста цен на фоне остановки катарских поставок
- Иена укрепляет позиции в паре с долларом США на ожиданиях повышения ставки Банком Японии
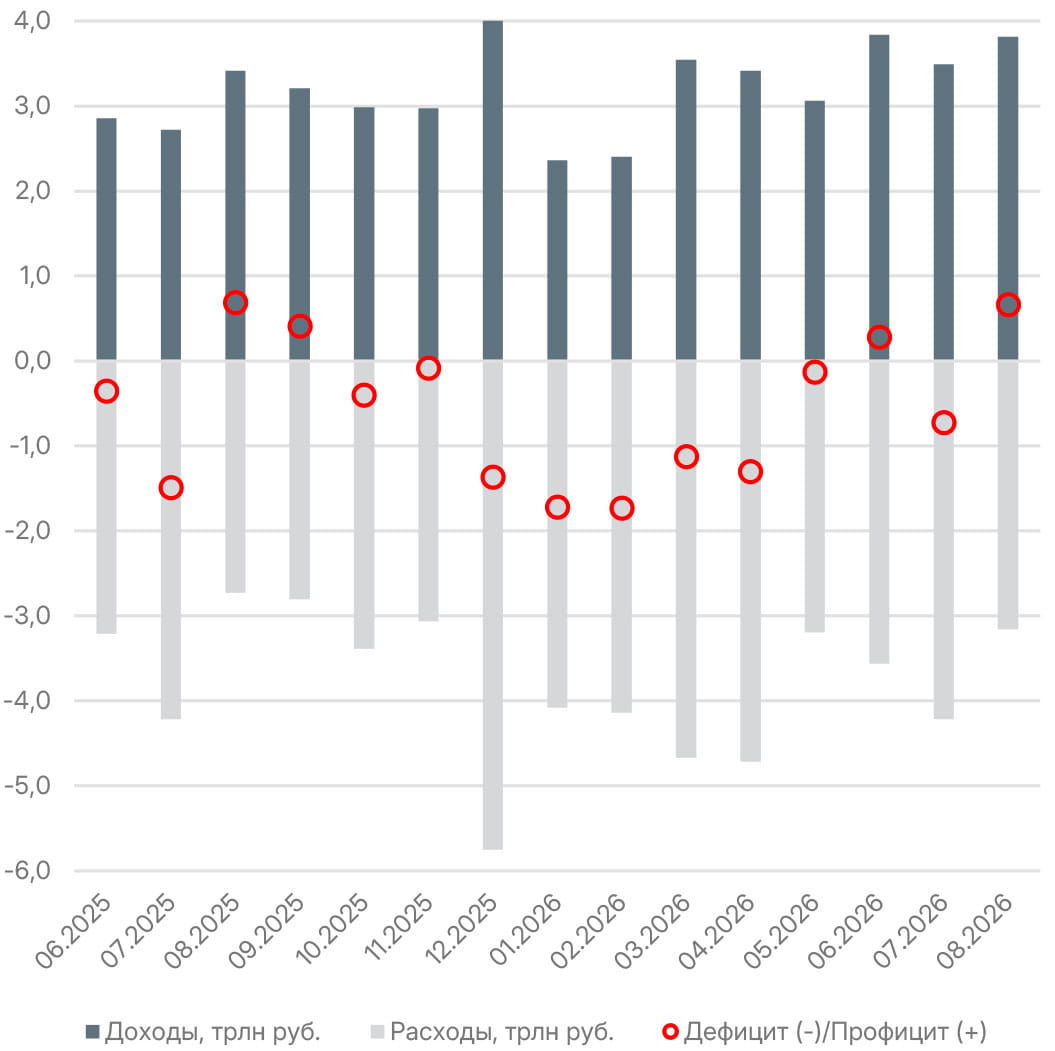
«Аэрофлот» представил операционные результаты за август и восемь месяцев года. Пассажиропоток снизился на 1,3% г/г, ощутимее, чем сокращение на 0,6% в июле. На международных линиях перевозки выросли на 17,8%, слабее, чем рост на 20,8% в июле. Негативной динамика была на внутренних направлениях — пассажиропоток сократился на 6,4% после снижения на 6,1% в июле. По итогам восьми месяцев пассажиропоток снизился на 0,1%.
В то же время пассажирооборот увеличился на 4,6% г/г по итогам января — августа. В целом данные отражают перераспределение нагрузки с коротких внутренних линий в пользу более протяженных международных. Давление на активность внутренних перелетов оказывают и ограничения полетов.
Результаты «Сбера» по итогам восьми месяцев оказались умеренно позитивными. Чистая прибыль банка выросла на 19% г/г при рентабельности капитала на уровне 23%. Поддержку прибыли оказывает умеренный рост операционных расходов и рост процентного дохода, тогда как чистый комиссионный доход демонстрирует околонулевую динамику.
Расширение кредитного портфеля на 14% год к году поддерживает рост чистой процентной маржи (+25% г/г). Чистая процентная маржа выросла на 58 б. п. г/г, при этом качество кредитов стабилизировалось — доля проблемных кредитов на конец августа осталась на уровне 2,9%. Стоимость кредитного риска по итогам 8 месяцев осталась на низком уровне: 1,4%.
Наращивание отчислений в резервы в августе (до 107,8 млрд руб., +130,4% г/г) банк связывает с проактивным подходом к формированию резервной базы в условиях замедления экономики и ухудшения качества кредитов.
В целом опубликованные данные подтверждают достижимость целей менеджмента по финансовым результатам по МСФО. 9 октября компания представит результаты по РСБУ за 9 месяцев.
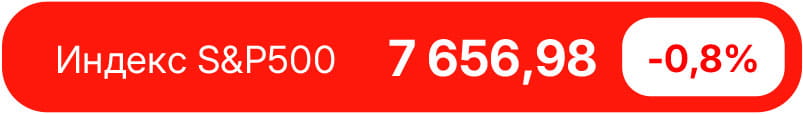
Минувшая неделя для рынков США была короткой в связи с праздниками. Индексы закрыли пятницу снижением: S&P 500 потерял 0,8%, Nasdaq Composite опустился на 0,52%, Dow Jones в минусе на 1,42%. Russell 2000 отстал сильнее всех с падением на 2,22%. Давление на котировки создавала два внешних фактора — рост нефтяных котировок и движение доходности 10-летних гособлигаций. Выраженный уход от риска проявился прежде всего в компаниях с малой капитализацией, в то же время ИИ-сегмент выглядел относительно устойчиво.
В плюсе по итогам недели закрылись только сектор энергетики (+1,99%) и телекоммуникации (+1,42%), информационные технологии завершили неделю ровно на нуле. С наибольшими потерями вышли акции в секторах финансов (-1,52%), промышленности (-1,54%), материалов (-2,56%) и здравоохранения (-3,45%).
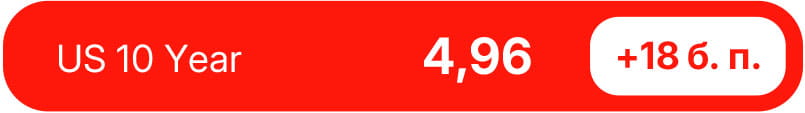
Отдельным сюжетом стал выкуп Минфином гособлигаций со сроками погашения от 10 до 20 лет, первый в рамках расширенной программы, объявленной 10 августа: против ожидавшихся 7–10 млрд долл. ведомство объявило лимит в 6 млрд долл. На этом фоне доходности трежерис выросли примерно на 5 б. п. В целом объем операций слишком мал, чтобы изменить траекторию доходностей на длинном участке кривой. Несмотря на ухудшение настроений на долговом рынке, аукционы 10-летних бумаг на 39 млрд долл. в среду и 30-летних на 22 млрд долл. в четверг оказались сильнейшими за несколько лет. По всей видимости, спрос поддержали уровни доходностей.
Макрокалендарь определялся двумя релизами данных по инфляции. Индекс цен производителей в августе ожидаемо вырос на 0,4% м/м при годовом темпе в 5,4%. Почти весь прирост обеспечила энергетика, подорожавшая на 4,2%, тогда как базовые цены выросли на 0,2% против консенсус-прогноза в 0,3%, а услуги прибавили лишь 0,1%.
Потребительские цены выросли на 0,4% м/м, а годовая инфляция осталась на уровне 3,4%, полностью оправдав консенсус-ожидания. Однако базовая инфляция оказалась выше прогнозов, составив 0,3% м/м, хотя годовой рост на 2,4% м/м оказался минимальным с начала 2021 года. Драйвером общей инфляции остается рост цен на бензин — в августе компонент обеспечил более трети месячного прироста CPI. В то же время ускорению базовой инфляции способствовал ускорившийся до трехмесячного максимума рост на жилье, удорожание авиабилетов, мобильной связи и подержанных авто.
Поскольку ускорение инфляции было не только в волатильных, но и в базовых категориях, релиз фактически стал аргументом в пользу повышения ставки ФРС на предстоящем заседании 15–16 сентября. Однако реакция рынка была позитивной — акции открыли пятницу ростом, поскольку весь негатив уже был отыгран в котировках, а снижение доходностей гособлигаций стало отражением вотума доверия к способности ФРС бороться с инфляцией.
Предстоящая неделя будет определяться итогам заседания Федрезерва. Вероятность повышения ставки уже закладывается в цены, поэтому в случае реализации такого сценария решающим для рынка фактором будет не столько повышение, сколько сигнал о том, разовый ли это шаг или начало нового цикла ужесточения.
В прошлую среду Минфин провел два аукциона по выпускам с фиксированным купоном, разместив 90,7 млрд руб. Предлагались 5-летний ОФЗ-26218 и 13-летний ОФЗ-26230. Спрос оказался довольно скромным, суммарно ведомству удалось привлечь 62,8 млрд руб. Премии по доходности выросли до 17–21 б. п. против 5 б. п. в среднем в июне. Минфин придерживается стратегии предлагать премию не более 5 б. п.
Квартальный план заимствований исполнен на 66% — привлечено 0,99 трлн руб. из 1,5 трлн руб. Годовой план выполнен на 68% — 3,77 трлн руб. из 5,51 трлн руб.
Участники рынка не отреагировали на результаты аукционов, поскольку ключевым фактором оставалась неопределенность в части решения Банка России по ключевой ставке. В последующие недели Минфин, вероятно, продолжит предлагать флоатер, либо может пойти на очередную разовую паузу в аукционах.
Погашения и купонные выплаты в сентябре могут оказать поддержку вторичному рынку за счет реинвестирования, главным образом сегменту на ближнем конце кривой.
В августе потребительские цены снизились на 0,08% м/м после роста на 0,54% в июле. Впрочем, такие темпы снижения оказались ощутимо скромнее, чем −0,4% в августе прошлого года, в том числе из-за переноса индексации тарифов ЖКХ в этом году с июля на октябрь. В результате годовые темпы ускорились до 6,33% против 5,98% в июле. На сезонно скорректированной основе рост цен в годовом выражении составил 7,2% против 10,2% в июле.
Дефляции по итогам месяца способствовало сезонное удешевление фруктов и овощей — цены в этих категориях упали на 5,72% после снижения на 2,32% в июле. Общие цены на продовольствие за счет этого снизились на 0,26% после роста на 0,29% в июле. Более умеренный рост цен на бензин и снижение стоимости дизельного топлива отразились в замедлении непродовольственной инфляции.
В базовых компонентах товаров и услуг была зафиксирована месячная дезинфляция: темпы роста цен снизились до 0,29% против 0,44% в июле. Однако в годовом сопоставлении темпы ускорились с 5,2% до 5,4%, а инфляция SAAR остается повышенной — на уровне 6,4%.
Предстоящая индексация тарифов ЖКХ в октябре отразится в дальнейшем ускорении инфляции, которая к концу года может составить 6,5%.
Европейский центральный банк ожидаемо повысил базовые ставки: депозитная ставка выросла до 2,5%, ставка основных операций рефинансирования — до 2,65%, маржинальная кредитная ставка — до 2,9%. Это второе повышение ставки после возобновления ужесточения ДКП в июне, текущий уровень ставок — максимум с апреля прошлого года.
Базовая инфляция, рост цен в секторе услуг и инфляционные ожидания по-прежнему свидетельствуют об отсутствии значимых вторичных эффектов от роста цен на энергоносители. Это было учтено в обновленном среднесрочном макропрогнозе:
- Ориентир по инфляции на этот год сохранен без изменений, на уровне 3%, прогноз на 2027 и 2028 годы повышен до 2,5% и 2,1% соответственно. Базовая инфляция ожидается на уровне 2,5% в 2026 году, 2,6% в 2027-м и 2,3% в 2028-м.
- Прогноз роста ВВП немного повышен: до 0,9% в 2026 году, 1,4% в 2027-м и 1,5% в 2028-м.
Согласно «мягкому» сценарию ЕЦБ, инфляция опустится ниже 2% вII квартале 2027 года, тогда как в рисковом сценарии останется на уровне около 3% вплоть до конца 2028 года. При этом не стоит забывать, что недавний рост доходности гособлигаций и цен на энергоносители еще не был в полной мере учтен в этих прогнозах.
В условиях более высокой фактической и ожидаемой инфляции повышение ставки до верхней границы диапазона, который ЕЦБ называет нейтральным, не несет риска чрезмерной агрессивности и жесткости. Ущерб от бездействия — по крайней мере, для репутации ЕЦБ — выглядит значительнее. Поэтому решение на прошедшем заседании призвано продемонстрировать бдительность ЕЦБ и попытку не допустить распространения последствий высоких цен на энергоносители на экономику в целом.
Дальнейшее повышение будет означать, что ЕЦБ считает необходимым проведение ограничительной политики. Однако важно разделять устойчивость экономики и перегрев, который требует ужесточения ДКП. С учетом фискальных проблем и резкого роста доходностей гособлигаций ЕЦБ вряд ли будет готов идти на дальнейшее повышение ставки для борьбы с классическим шоком предложения.

Нефтяные котировки растут вторую неделю подряд, цены впервые за несколько месяцев закрепились выше 100 долл. за баррель. Brent подорожала на 8,65%, до 104,6 долл. за баррель, стоимость WTI возросла на 9,37%, до 100,05 долл. Внутри недели котировки Brent поднимались до 109 долл. В пятницу оба бенчмарка скорректировались на фоне фиксации прибыли и осторожного оптимизма вокруг возможных переговоров Ирана и стран Персидского залива по судоходству через Ормузский пролив.
Новым риском стало укрепление контроля йеменских хуситов над Баб-эль-Мандебским проливом. Хуситы вышли к прибрежным районам вблизи пролива, включая продвижение к Мохе, и в пятницу заняли стратегический остров Перим, что позволяет им свободно атаковать суда на маршруте, обеспечивающем в последние месяцы 4–5% мирового предложения нефти. Ранее на неделе они нанесли удары по саудовским энергетическим объектам, топливным терминалам, аэропортам и судам.
Ситуация ухудшилась после ударов беспилотников, которые привели остановке саудовского трубопровода «Восток — Запад». Трубопровод мощностью 7 млн баррелей в сутки идет через королевство к экспортным терминалам на Красном море и был основным инструментом, позволявшим саудовцам перенаправлять экспорт в обход Ормуза. В пятницу Саудовская Аравия объявила о его временном закрытии в качестве меры предосторожности. Если его работа не будет восстановлена в ближайшие дни, под угрозой оказывается объем, эквивалентный 4% мирового предложения.
Прямое противостояние в Ормузе также усилилось. Иран сообщил об атаке на десять судов вблизи пролива после того, как американские силы нанесли удары по пяти иранским танкерам. Физический трафик сократился до 7 проходов в четверг против 18 во вторник.
Цены на СПГ в Европе показали самый резкий недельный рост с июля и обновили многолетние максимумы. Фьючерсы TTF прибавили около 12% за неделю и впервые с декабря 2022 года превышали 950 долл. за 1 тыс. куб. м. Внутри недели цена подходила к отметке 1 000 долл. Рост напряженности на Ближнем Востоке и все меньшая вероятность скорого урегулирования конфликта между США и Ираном повышают риски предложения СПГ. Блокада Ормузского пролива нарушила примерно 20% мировых потоков СПГ, преимущественно катарских. На Катар приходится 12–14% европейского импорта сжиженного газа.
Летние месяцы всегда считались наиболее удобным периодом для пополнения европейских ПХГ, поскольку именно в этот период снижались цены на ископаемые энергоносители и сокращалось их потребление. Однако лето 2026 года сломало эту парадигму. При высоких температурах в летние месяцы потребление электроэнергии возросло, тогда как ветряные электростанции простаивали, а АЭС останавливали работу из-за низкого уровня воды в европейских реках. Запасы газа в хранилищах Европы снизились до 67,12%. Это на 16,39 п. п. ниже среднего пятилетнего значения. Для заполнения хранилищ хотя бы до стандартных 80% к 1 ноября странам евроблока придется импортировать порядка 14 млрд куб. м.
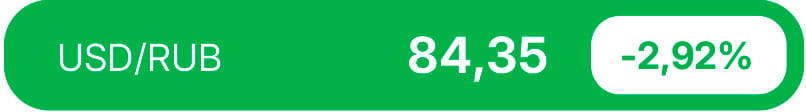
На минувшей неделе иена укрепилась по отношению к доллару США на 1,6%, до максимальных с февраля 153,55, превысив пик, достигнутый после недавней совместной интервенции монетарных властей Японии и США в конце июля. Неделей ранее иена дешевела до 160,39, но с начала месяца накопленное укрепление превысило 3,7%. В то же время ралли иены притормозило в четверг и пятницу после выхода данных PPI и CPI в США. Ускорение инфляции и рост ожиданий повышения ставки ФРС укрепило доллар США.
Движение иены обошлось без интервенций и полностью определялось ожиданиями заседания Банка Японии 17–18 сентября. Участники рынка закладывают в цены еще одно после июня повышение базовой ставки до 1,25% — максимума за последний 31 год. Собственно сам регулятор выводит на первый план риск превышения инфляции над текущим прогнозом на фоне дорожающих энергоносителей и слабой иены. Макроданные подтверждают этот риск: производственные цены в августе выросли на 7,6% г/г, а настроения крупных производителей в этом квартале поднялись до максимума с IV квартала 2021 года.
В июле предложение Хадзимэ Такаты поднять ставку до 1,25% было отклонено голосованием 8 против 1 — то есть для ястребиного исхода совету предстоит развернуться почти в полном составе. Повышение ставки на этой неделе — необходимое условие для устойчивости иены, но чтобы японская валюта закрепила рост, Банк Японии должен дать ястребиный сигнал и убедить рынки в возможности еще одного повышения до конца года.
Директор по анализу финансовых рынков и макроэкономики
Руководитель группы макроэкономики и фондового рынка
Аналитик фондового рынка
Дисклеймер


Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb
«Asset Management Apps Rank» в 2025 году
