Альфа-Капитал Облигации Плюс 30.09.2026
Открытый паевой инвестиционный фонд
Обзор фонда на 30.09.2026
от 100 ₽
Низкий риск
Альфа-Капитал Облигации Плюс
Инвестиции в облигации крупнейших компаний российского рынка
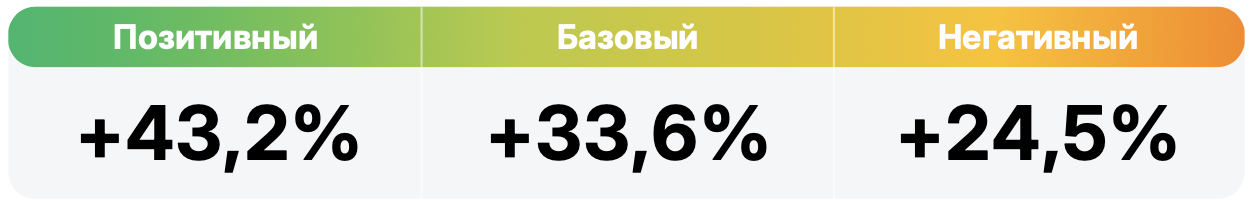
Сценарные прогнозы на горизонте 1 года*
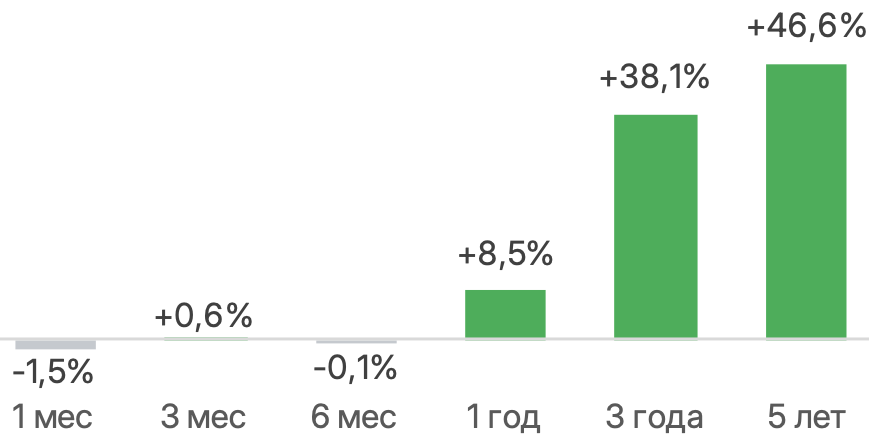
Изменение стоимости пая
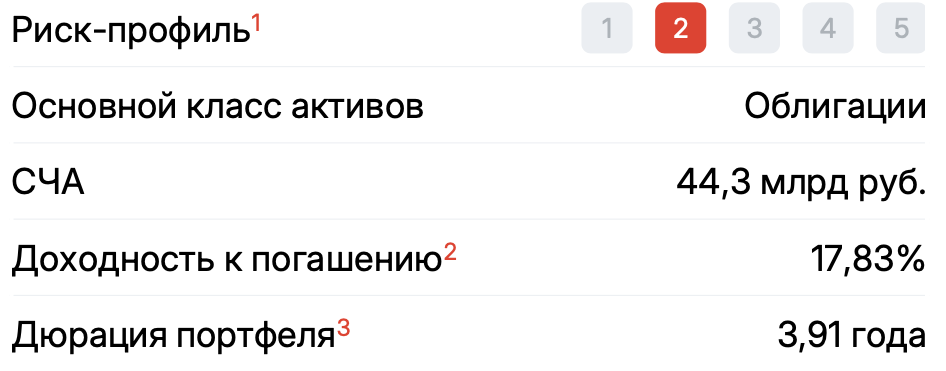
Общая информация
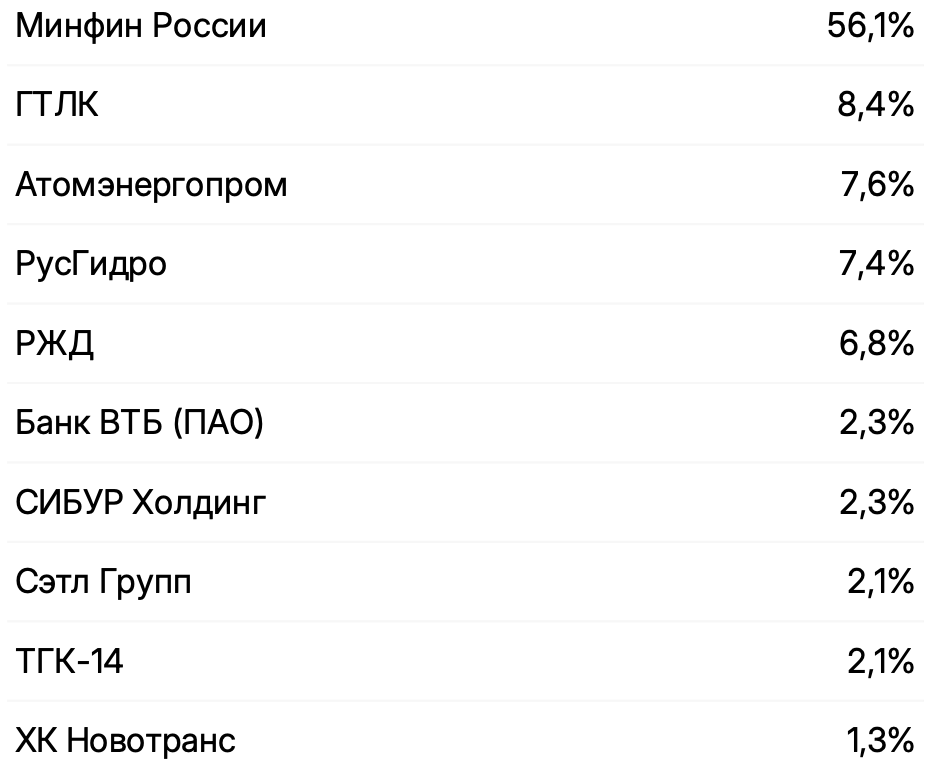
Топ-10 эмитентов
Комментарий по рынку
В сентябре Банк России сохранил ключевую ставку неизменной — на уровне 14%. Свое решение регулятор сопроводил нейтральным комментарием без направленного сигнала, но ужесточил риторику, подчеркнув усиление проинфляционных рисков.
На фоне паузы в цикле снижения ключевой ставки рынок перешел к очередной волне коррекции. Индекс гособлигаций RGBI снизился на 2,1% по итогам месяца, до 111,23 пункта, а доходность индекса к погашению поднялась на 52 б. п., до 16,08%.
На первичных аукционах Минфин относительно успешно размещал среднесрочные выпуски, тогда как долгосрочные бумаги пользовались довольно слабым спросом. На этом фоне Минфин задействовал ставший традиционным механизм размещения флоатеров на крупную сумму за один аукцион. В частности, в сентябре был размещен новый выпуск серии 29031 с погашением в 2042 году на сумму 1 трлн. руб.
Рынок корпоративных облигаций следовал за сегментом госбумаг. Доходность индекса корпоративных облигаций ММВБ выросла за месяц на 55 б. п., до 16,59%. При слабой рыночной конъюнктуре эмитенты размещали преимущественно флоатеры, а предложение было смещено в сегмент компаний с инвестиционным кредитным рейтингом.
В сентябре инфляция составила 0,35% м/м, годовые темпы остались почти без изменений, составив 6,35% против 6,34% месяцем ранее. В октябре после индексации тарифов ЖКХ годовая инфляция может достигнуть 7%, что соответствует верхней границе базового прогноза ЦБ РФ на 2026 год. При текущем балансе рисков удержание инфляции в прогнозном диапазоне 6–7% становится труднее, чем предполагалось в июле, когда регулятор пересматривал среднесрочный макропрогноз.
В октябре состоится очередное опорное заседание, по итогам которого Банк России представит обновленный макропрогноз. Мы допускаем, что регулятор может пересмотреть ориентиры по инфляции и средней ключевой ставке вверх. Консенсус-прогноз предполагает неизменность ключевой ставки в октябре.
В начале месяца правительство опубликовало обновленные параметры консолидированного федерального бюджета на 2026 год и проект на 2027–2029 годы, которые предполагают структурный первичный дефицит по итогам 2026 года в размере 1,8% ВВП, снижение до 0,5% ВВП в 2027 году и возвращение к 0% ВВП в 2029 году. Такая траектория соответствует базовому прогнозу ЦБ РФ, что сохраняет для регулятора пространство в дальнейшем смягчении денежно- кредитной политики.
СТОИМОСТЬ ИНВЕСТИЦИОННЫХ ПАЕВ МОЖЕТ УВЕЛИЧИВАТЬСЯ И УМЕНЬШАТЬСЯ, РЕЗУЛЬТАТЫ ИНВЕСТИРОВАНИЯ В ПРОШЛОМ НЕ ОПРЕДЕЛЯЮТ ДОХОДОВ В БУДУЩЕМ, ГОСУДАРСТВО НЕ ГАРАНТИРУЕТ ДОХОДНОСТЬ ИНВЕСТИЦИЙ В ИНВЕСТИЦИОННЫЕ ФОНДЫ. ПРЕЖДЕ ЧЕМ ПРИОБРЕСТИ ИНВЕСТИЦИОННЫЙ ПАЙ, СЛЕДУЕТ ВНИМАТЕЛЬНО ОЗНАКОМИТЬСЯ С ПРАВИЛАМИ ДОВЕРИТЕЛЬНОГО УПРАВЛЕНИЯ ПАЕВЫМ ИНВЕСТИЦИОННЫМ ФОНДОМ.
*Сценарные прогнозы (далее- Сценарии) рассчитаны на основании портфеля активов, составляющих имущество фонда в соответствии с Методикой расчета сценарных прогнозов открытых и биржевых паевых инвестиционных фондов под управлением ООО УК "Альфа-Капитал", размещенной на сайте управляющей компании по адресу https://www.alfacapital.ru/disclosure/clients_info. Сценарии отражают аналитическую оценку потенциальной динамики совокупного портфеля активов за вычетом лимитированных в соответствии с правилами доверительного управления фондом размеров расходов и вознаграждений, подлежащих оплате за счет имущества фонда, и не являются гарантией или обещанием достижения соответствующих результатов в будущем. Инвестирование в финансовые инструменты сопряжено с рисками, в том числе с риском частичной потери инвестированных средств в связи с возможным неблагоприятным влиянием разного рода факторов. Фактические результаты инвестирования могут отличаться от представленных в расчетах Сценариев. Расчеты Сценариев ООО УК «Альфа-Капитал» осуществляются с использованием данных Сервиса прогнозов АО Петербургская Биржа.
1 Указываемый индикативный риск-профиль продукта представлен исключительно в информационно-справочных целях, отражает индикативный уровень потенциального риска при инвестициях в продукты УК «Альфа-Капитал». Не является указанием уровня допустимого риска клиента, определяемого в соответствии с требованиями Положения Банка России 482-П «О единых требованиях к правилам осуществления деятельности по управлению ценными бумагами, к порядку раскрытия управляющим информации, а также требованиях, направленных на исключение конфликта интересов управляющего» и Базового стандарта совершения управляющим операций на финансовом рынке.
2 Средневзвешенная доходность к оферте/погашению, рассчитанная по всем бумагам, входящим в портфель ПИФа.
3 Средневзвешенная дюрация к оферте/погашению, рассчитанная по всем бумагам, входящим в портфель ПИФа.
ОПИФ рыночных финансовых инструментов «Альфа-Капитал Облигации Плюс». Правила доверительного управления № 0095-59893492 зарегистрированы ФКЦБ России 21.03.2003. Общество с ограниченной ответственностью «Управляющая компания «Альфа-Капитал». Лицензия ФСФР № 21-000-1-00028 от 22.09.1998. Лицензия ФСФР № 077-08158-001000 от 30.11.2004. Правилами доверительного управления паевыми инвестиционными фондами, находящимися под управлением ООО УК «Альфа-Капитал», предусмотрены надбавки к расчетной стоимости инвестиционных паев при их выдаче и скидки к расчетной стоимости паев
при их погашении. Обращаем ваше внимание на то, что взимание скидок и надбавок уменьшает доходность инвестиций в инвестиционные паи паевых инвестиционных фондов. Информацию о деятельности ООО УК «Альфа-Капитал» и фондах под ее управлением можно получить на сайте www.alfacapital.ru и по адресу: Москва, ул. Садовая-Кудринская, д. 32, стр. 1, тел. +7 (495) 783-4-783. Не является индивидуальной инвестиционной рекомендацией.
Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb
«Asset Management Apps Rank» в 2025 году