Главное о рынке за неделю с 09 по 15 ноября 2026 года
Акции
- Результаты Совкомбанка за III квартал
- Отчет «Хэдхантера» ожидаемо без позитивных сюрпризов
- Индексы США прервали четырехнедельное снижение
Облигации
- Исполнение бюджета в октябре шло близко к плану
- Инфляция и рост ВВП
- Бразилия: фискальный пакет в Сенате и терпеливая позиция центробанка
Сырье и валюты
- МЭА: мировой рынок нефти впервые с начала конфликта в Иране переходит в профицит
- Рубль удерживает позиции
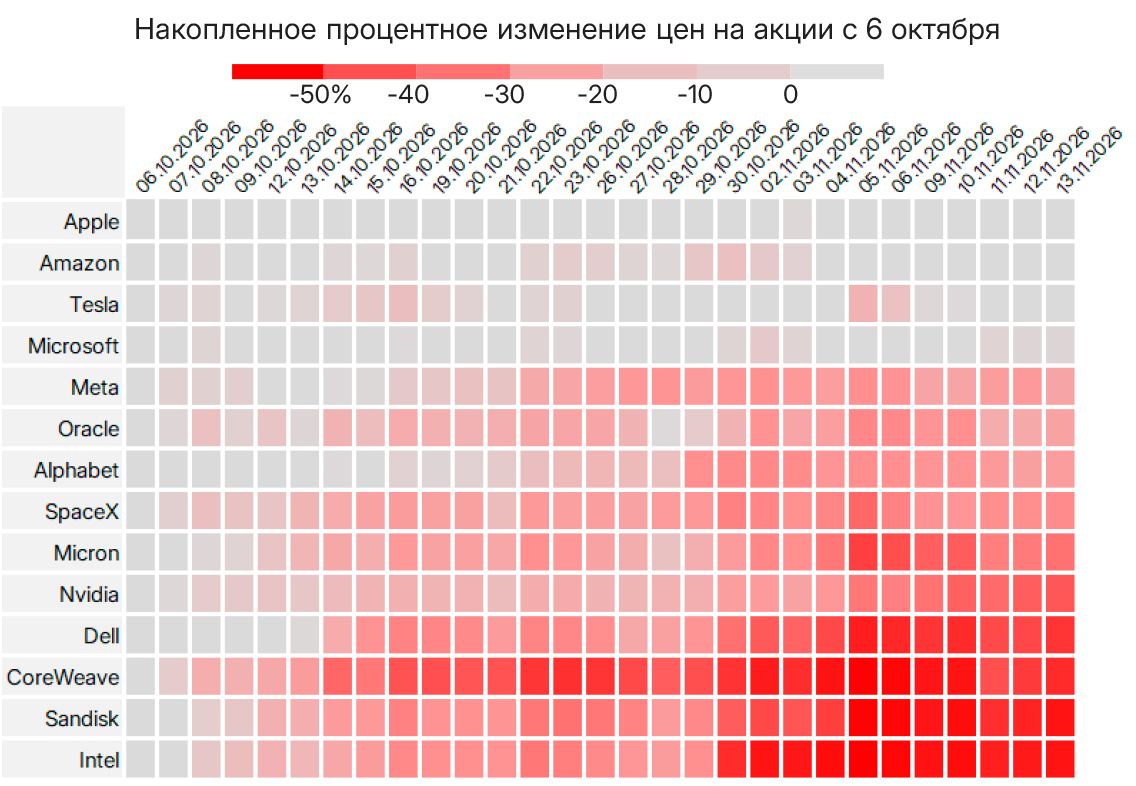
ИИ-сегмент под давлением: от оптимизма к переоценке
Акции
Российский рынок

Совкомбанк представил результаты за III квартал, отрази рост чистой прибыли на 49% г/г, до 27 млрд руб. Рентабельность капитала составила 24%, на уровне предыдущего квартала. Прибыль поддержали увеличение процентных доходов и невысокий рост операционных затрат (+4% кв/кв и +3% г/г) за счет снижения расходов на рекламу и маркетинг. Впрочем, коэффициент расходы/доходы вернулся на уровень 47% против 44% в 2023 году.
Чистый процентный доход повысился на 46% г/г за счет снижения стоимости фондирования и улучшения процентной маржи до 6,7%. Кредитный портфель и активы банка выросли на 5% г/г по итогам девяти месяцев, но за квартал почти не изменились (+1% кв/кв в корпоративном сегменте, -1% кв/кв в розничном). Стоимость риска была невысокой, на уровне 2,26%, а резервы создавались главным образом в корпоративном сегменте, где качество кредитов ухужщилось. Покрытие резервами неработающих кредитов восстановилось на 5 п. п., до 117%.
Чистый комиссионный доход показал сдержанную динамику (-3% кв/кв, +1% г/г). Снижение доходов от агентских страховых комиссий было компенсировано ростом поступлений от гарантий и расчетных операций, общий результат был сдержан ростом расходов.
Компания продолжает программу обратного выкупа собственных акций на дочернюю компанию в объеме 3 млрд руб. в квартал. Менеджмент отметил, что при сохранении текущих котировок акций предпочтет обратный выкуп крупным дивидендным выплатам.
«Хэдхантер» представил ожидаемо сдержанные результаты за минувший квартал. Выручка осталась на уровне прошлого года, в 10,95 млрд руб. Рост выручки в сегменте HR Tech на 35% г/г (до 843 млн руб.) компенсировал снижение поступлений от основного бизнеса (размещение вакансий и доступ к базе резюме) на 1,9% г/г (до 10,13 млрд руб.). Крупные клиенты продолжают поддерживать результаты, но рост выручки в сегменте замедлился до 3,5% г/г из-за более умеренного роста ARPC. Число клиентов в сегменте малого и среднего бизнеса сократилось на 13% г/г, выручка сегмента снизилась на 12%, до 12,6 млрд руб.
Чистая прибыль сократилась на 16,5% г/г, до 4,8 млрд руб. Свободный денежный поток снизился на 34% г/г до 8,7 млрд руб. из-за сокращения операционного денежного потока и роста капитальных затрат.
В августе Хэдхантер привлек 15 млрд руб. долга для финансирования обратного выкупа акций, при этом долговая нагрузка находится на комфортном уровне (по коэффициенту чистый долг/ скорректированная EBITDA на уровне 0,2х).
Глобальные рынки

Рынок США завершил неделю ростом, прервав четырехнедельную полосу снижения. S&P 500 прибавил 2,51%, Nasdaq Composite вырос на 2,27%, Dow Jones поднялся на 2,07%, Russell 2000 прибавил 1,32%. Для всех трех основных индексов это лучший недельный результат с начала августа и первый прибыльный с октября. Nasdaq-100 вырос на 3,53%, индекс PHLX Semiconductor — на 8,05%.
Секторальный разрез подтверждает широту роста: все одиннадцать секторов закрылись в плюсе. Лидировала энергетика с приростом 5,37%, промышленность прибавила 3,73%, телекоммуникации — 3,72%, информационные технологии — 3,3%.
Главным корпоративным событием стала отставка Дженсена Хуанга с поста генерального директора Nvidia (NVDA) 12 ноября. Хуанг возглавлял компанию с момента ее основания в 1993 году. Исполняющим обязанности назначена финансовый директор Колетт Кресс, сохраняющая за собой прежнюю должность. Совет директоров рассматривает как внутренних, так и внешних кандидатов на постоянную позицию, первым председателем совета впервые в истории компании стал Харви Джонс, бывший руководитель Synopsys. В день объявления решения акции падали внутри дня на 14%, за неделю потеряв 12,75%. Капитализация компании впервые с июля 2025 года опустилась ниже 4 трлн долл., сократившись примерно на 493 млрд долл. за неделю. Распродажа в Nvidia не распространилась на остальной полупроводниковый сегмент, а напротив, сопровождалась перетоком капитала внутри отрасли.
Макроданные усилили ожидания ужесточения политики ФРС. CPI за октябрь показал рост на 0,4% м/м при росте базового индекс на 0,3%. Оба показателя превысили консенсус-ожидания на 0,1 п. п., при этом годовые темпы роста не были отражены в релизе, поскольку в октябре прошлого года сбор данных был приостановлен из-за шатдауна. Индекс цен производителей за октябрь прибавил 0,3% м/м против консенсуса 0,4%, однако годовой показатель ускорился до 6,5% с 6,3% в сентябре — это максимум с ноября 2022 года. Сентябрьский результат при этом пересмотрен вверх, до 1,4% с 1,3%. Базовый PPI вырос на 0,3% м/м и 5,0% г/г, товары в составе конечного спроса подорожали на 0,5% при росте продовольствия на 1,3% и снижении стоимости энергоносителей на 0,1%, услуги прибавили 0,2% пятый месяц подряд. Годовой индекс товаров вырос на 10,2% — максимум с октября 2022 года.
Долговой рынок отреагировал резким ростом доходностей. Двухлетние бумаги прибавили 37 б. п. за неделю, до 4,88%, десятилетние — 29 б. п., до 5,15%. Несколько представителей ФРС в течение недели заявили об устойчиво высокой инфляции, а часть допустили возможность повышения на 50 б. п. при отсутствии улучшения. Рынок оценивает вероятность повышения на 25 б. п. в декабре в 89,7%.
Предстоящая неделя определяется отчетностью Nvidia, которая станет первой проверкой того, как рынок оценивает компанию без Хуанга и при сохраняющихся вопросах к темпам ИИ-расходов. Планка ожиданий высока, при этом полупроводниковый сегмент уже существенно вырос за прошедшую неделю.
Облигации
Российские облигации

По данным Минфина, дефицит бюджета по итогам января – октября остался на уровне 5,2 трлн руб. (2,3% ВВП). Соответственно, в октябре дефицит составил лишь 48 млрд руб.
Доходы федерального бюджета в октябре выросли на 18,5% г/г, до 3,54 трлн руб. Драйвером остаются высокие ненефтегазовые доходы, которые выросли на 22,4% г/г, до 2,56 трлн руб. Как и в предыдущие месяцы, высокие темпы роста были обусловлены поступлениями от НДС (+32% г/г). В то же время нефтегазовые доходы повысились на 9,2% г/г, до 971 млрд руб. за счет высоких цен на нефть и квартальных выплат НДД. Накопленные с начала года доходы увеличились на 10,8% г/г, до 33,18 трлн руб.
Рост расходов замедлился с 11,2% г/г в сентябре до 3,7% в октябре, при этом объем затрат составил 3,6 трлн руб. За десять месяцев расходы в сумме составили 38,4 трлн руб. (+13,4% г/г), или 79% от плана на этот год. Согласно плану Минфина, в ноябре-декабре рост расходов ускорится в среднем до 11,9% г/г по большей части из-за сезонно высоких выплат по госконтрактам в декабре.
План Минфина предполагает дефицит бюджета на конец года в размере 7,3 трлн руб. Дефицит продолжит покрываться за счет остатков и чистых заимствований. До конца года Минфину осталось привлечь 1,9 трлн руб., или примерно 316 млрд руб. еженедельно.
Согласно еженедельным релизам, потребительские цены выросли на 0,12% за период с 3 по 9 ноября, отразив ощутимое ускорение после снижения на 0,04% неделей ранее. Ускорение роста цен наблюдалось во всех категориях, и наибольший вклад внес непродовольственный сегмент из-за разворота динамики в топливе. Продолжают дорожать смартфоны и электроника в силу глобального роста цен.
Накопленная с начала месяца инфляция составила 0,11%, с начала года цены выросли на 6,33% против 5,25% годом ранее. Впрочем, на сезонно скорректированной основе темпы составляют 4% в годовом выражении, что соответствует цели регулятора. Допускаем, что на конец года инфляция будет вблизи 7%.
Кроме того, Росстат представил оперативную оценку ВВП за III квартал: темпы роста замедлились до 1% г/г против 1,3% в II квартале. Замедление роста обусловлено более скромным ростом в розничной и оптовой торговле, добыче полезных ископаемых и сельском хозяйстве. При этом динамика в обрабатывающей промышленности, транспорте и строительстве улучшилась.
Рост экономики по итогам девяти месяцев составил 0,7%, и наши ожидания по итогам года по-прежнему предполагают рост на 0,5%.
Мировые облигации

Комитет по монетарной политике Банка Бразилии опубликовал во вторник протокол заседания 3–4 ноября, на котором ставка Selic была сохранена на уровне 13,75%. Основным аргументом в пользу паузы названо более выраженное замедление экономической активности: рост ниже потенциального, по оценке комитета, ограничивает эффекты второго круга от шоков предложения — цен на нефть, погодных факторов, издержек на труд и ослабления национальной валюты. Рынок воспринял документ как более мягкий относительно ожиданий возобновления ужесточения, хотя комитет не исключил возможности повышения ставки и заявил о готовности действовать решительно при появлении устойчивых вторичных эффектов.
Параллельно правительство на прошлой неделе внесло в Конгресс дополнительный законопроект 299/2026, призванный обеспечить достижение бюджетных целей на 2027 год. Уже в четверг Сенат одобрил измененный основной текст голосами 45 против 31. Пакет сочетает три направления: ограничение расходов, увеличение денежных поступлений и расширение бюджетной гибкости, включая полномочия снижать потолок реального роста ключевых расходов, дальнейшее сокращение налоговых льгот и ограничения на использование налоговых кредитов. Законопроект не принят окончательно: четыре спорные поправки выносятся на голосование в Сенате 17 ноября, после чего документ должен рассмотреть Палата депутатов.
Сочетание этих двух событий создает для локальных облигаций более благоприятную конфигурацию, чем та, которая сложилась сразу после президентских выборов. Победа Лула да Силвы 25 октября вызвала резкую переоценку бразильских активов именно из-за сомнений в готовности нового правительства к бюджетной консолидации. Внесение и быстрое прохождение пакета через Сенат частично снимает эту неопределенность, поскольку подтверждает, что исполнительная власть располагает рабочим большинством для проведения ограничительных мер.
Для кривой доходности это означает потенциал сжатия премии за фискальный риск, сосредоточенной преимущественно в длинном конце. Именно там инвесторы закладывают траекторию госдолга на горизонте нескольких лет, и подтверждение способности правительства проводить консолидацию через парламент влияет на эту оценку напрямую.
Валютный канал работает в противоположном направлении и ограничивает потенциал ралли. Реал ослаб за неделю под давлением двух факторов: внутреннего, связанного с мягкой позицией центробанка, и внешнего — более высокой, чем ожидалось, американской инфляции и возобновившихся ожиданий ужесточения со стороны ФРС. Ослабление реала, в свою очередь, усиливает импортируемую инфляцию и может вернуть в повестку вопрос о повышении Selic.

Нефтяные котировки снижались вторую неделю подряд, хотя масштаб движения был несопоставим с предыдущим. За неделю оба бенчмарка потеряли около 2,5%: Brent опустилась к 95,84 долл. за баррель, WTI подешевела до 88,56 долл. Спред Brent к WTI сузился до 7,28 долл. с 7,49 долл.
Траектория внутри недели была неровной. Цены снижались в первой половине, достигнув минимума во вторник — WTI опускалась до 86,43 долл., — затем стабилизировались и частично восстановились к пятнице. Основное давление создавало сочетание двух факторов: прояснение американской позиции по Ирану и данные о балансе рынка.
Определяющим событием стало заявление Дональда Трампа в Truth Social о том, что соглашение с Ираном не требуется для завершения войны, идущей девятый месяц. Вашингтон сохраняет морскую блокаду иранских поставок и санкционное давление, но отказывается от переговорного трека, а вице-президенту поручено переключиться с дипломатии на внутреннюю повестку. Для рынка это означает снижение вероятности прямого военного столкновения при сохранении ограничений на иранский экспорт — конфигурация, в которой премия за риск сокращается, но предложение остается ограниченным.
Балансовую картину изменил месячный отчет МЭА, опубликованный в пятницу. Агентство сообщило, что мировое предложение в октябре выросло на 2,3 млн баррелей в сутки, до 105,4 млн, и впервые с начала войны превысит спрос в IV квартале — превышение оценивается примерно в 1,7 млн баррелей в сутки. Прежний прогноз предполагал дефицит. Одновременно МЭА понизило оценку мирового спроса на 2026 год, ожидая сокращения на 2,7 млн баррелей в сутки, до 102,3 млн, что отражает накопленный эффект высоких цен на потребление. Экспорт из стран Залива восстановился до 74% довоенного уровня, отгрузки без учета Омана составили 18,4 млн баррелей в сутки в октябре. Страны — члены МЭА при этом ускоряют высвобождение оставшегося 71 млн баррелей чрезвычайных резервов из ранее объявленного объема.
Американская статистика работала в том же направлении. По данным EIA, запасы нефти и нефтепродуктов выросли за отчетную неделю на фоне ослабления спроса на нефтепродукты и роста импорта: ввоз нефти увеличился на 325 тыс. баррелей в сутки, до 6,7 млн, при загрузке НПЗ 95,2%.
Против снижения котировок действовали физические риски, которые и обеспечили стабилизацию во второй половине недели. Йеменские хуситы заявили об атаках на насосную станцию саудовского трубопровода Восток — Запад, нефтяной объект в Янбу на побережье Красного моря и здание Saudi Aramco в Эр-Рияде. Атаки на танкеры, вывозящие нефть из Персидского залива, продолжились.
Баланс рисков смещен в пользу снижения котировок в ближайшей перспективе при отсутствии новой эскалации на Ближнем Востоке.
Валюты

Рубль на прошлой неделе значимо не изменился по отношению к доллару США и китайскому юаню.
На минувшей неделе Банк России опубликовал Обзор рисков финансовых рынков. Согласно релизу, в октябре, несмотря на рост цен на нефть, чистые продажи валюты нетто-продавцами — нефинансовыми компаниями немного сократились после роста почти на четверть в сентябре и составили 23,4 млрд долл. (против 23,7 млрд долл. в сентябре). Чистые покупки со стороны нефинансовых компаний уменьшились сильнее, на 28,8% м/м, до 12,7 млрд долл. против 17,3 млрд долл. месяцем ранее.
Нетто-покупки валюты физическими лицами продолжили расти, прибавив 103 млрд руб. после прироста на 91,4 млрд руб. в сентябре. Впрочем, накопленный с начала года объем покупок (9,9 млрд долл.) все еще ниже уровней за аналогичные периоды 2024 и 2025 годов.
В ноябре – декабре приток экспортной выручки может оставаться высоким, однако в последующие месяцы коррекция цен на нефть может отразиться в сужении этого канала.
Данный обзор подготовлен аналитиками УК «Альфа-Капитал»
на основе данных из открытых источников, бирж, данных статистических агентств, монетарных регуляторов.
Директор по анализу финансовых рынков и макроэкономики
Руководитель группы макроэкономики и фондового рынка
Аналитик фондового рынка
Общество с ограниченной ответственностью «Управляющая компания «Альфа-Капитал». Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00028 от 22 сентября 1998 года выдана ФСФР России, без ограничения срока действия. Лицензия на осуществление деятельности по управлению ценными бумагами № 077-08158-001000 выдана ФСФР России 30 ноября 2004 года, без ограничения срока действия. Информация, содержащаяся в данном обзоре, предназначена исключительно для определенного и ограниченного круга лиц и не имеет целью рекламу, размещение или публичное предложение любых ценных бумаг, продуктов или услуг. Представленные в обзоре мнения учитывают ситуацию на дату предоставления информации. УК «Альфа-Капитал» не утверждает, что приведенная в обзоре информация или мнения верны или приведены полностью. Указанная информация не является исчерпывающей и подготовлена только в информационных целях, носит исключительно ознакомительный характер и может быть изменена УК «Альфа-Капитал» в любое время без предварительного уведомления. ООО УК «Альфа-Капитал» не рекомендует использовать обзор в качестве единственного источника информации при принятии инвестиционного решения и не дает гарантий или заверений в отношении финансовых результатов, полученных на основании использования указанной информации. Подробную информацию о деятельности ООО УК «Альфа-Капитал» вы можете получить по адресу: 123001, Москва, ул. Садовая-Кудринская, д. 32, стр. 1, телефоны 783-4-783, 8 (800) 200-28-28, а также на сайте ООО УК «Альфа-Капитал» www.alfacapital.ru.


Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb «Asset Management Apps Rank»
за 2026 год