Главное о рынке за неделю с 12 по 18 октября 2026 года
Акции
- Операционные результаты Х5
- Слабые операционные показатели Whoosh
- Рынок акций США: расширение инфляции и переоценка ИИ-сегмента
Облигации
- Позитивные итоги аукционов ОФЗ
- Пересмотр ожиданий аналитиков по инфляции и нейтральной ставке
- Доходности трежерис США снизились вопреки инфляционным сюрпризам
- Доходность 10-летних японских гособлигаций перешла к снижению
Сырье и валюты
- Рынок нефти: эскалация в Ормузском проливе и дефицит дизельного топлива
- Экспорт и импорт остаются выше прошлогоднего уровня
Индикатор бизнес-климата вернулся на территорию положительных значений
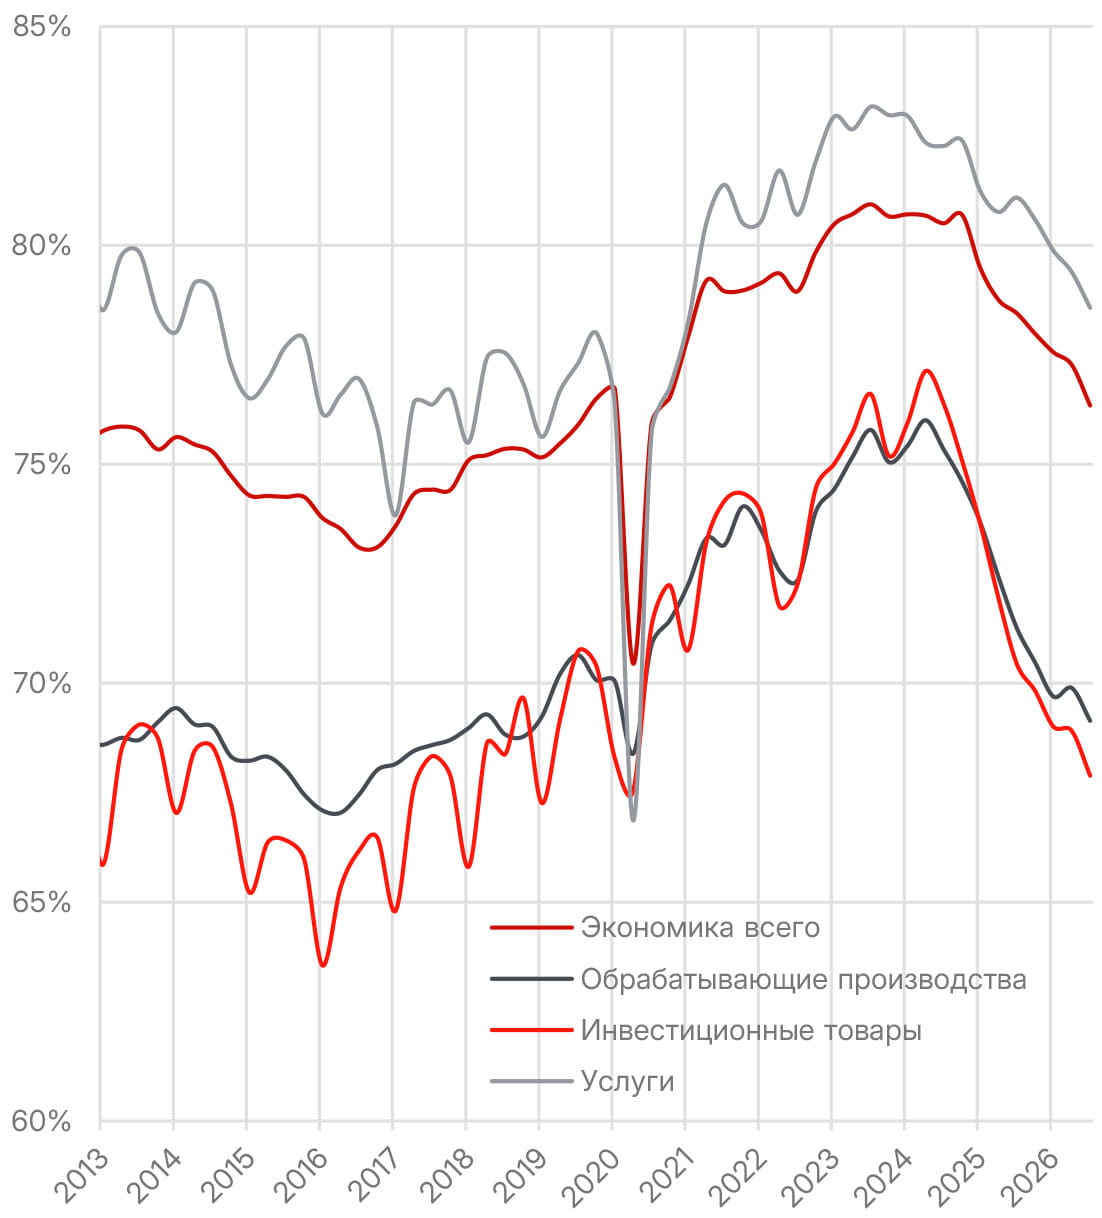
Х5 представила операционные результаты за III квартал, отразив рост выручки на 13% г/г против 10% кварталом ранее. Ускорению темпов роста способствовала продуктовая инфляция (4,8% против 3,4% в II квартале), разворот к положительному трафику зрелых магазинов и стабилизация потребительского спроса. Формат дискаунтеров и электронная коммерция показали рост на 35% г/г, оставаясь драйверами.
Ускорение роста выручки может поддержать операционный рычаг, компенсируя инфляцию коммерческих расходов и затрат на персонал. За счет этого рентабельность по EBITDA может остаться на уровне прошлого года в 6,5%, что отвечает плану менеджмента на этот год (6%).
29 октября компания опубликует финансовые результаты по МСФО, заседание совета директоров по дивидендам состоится 5 ноября. Потенциально дивиденд может составить 200 руб. на акцию при доходности в 9,2%.
Рост числа поездок в Латинской Америке не смог компенсировать слабость российского рынка для Whoosh. Общее число поездок сократилось на 9% г/г в III квартале: в РФ и СНГ количество поездок снизилось на 11% г/г (53 млн), а в Латинской Америке выросло на 30% (3,5 млн). Негативное влияние на результаты оказало ужесточение регулирования в Казахстане.
Снижение количества поездок компенсировалось увеличением средней стоимости. Управленческая выручка выросла на 2% г/г по итогам девяти месяцев и почти не изменилась по итогам квартала.
По итогам девяти месяцев парк СМИ сократился на 5% г/г. В России и СНГ парк сократился в том числе из-за перемещения части СМИ в Латинскую Америку.
Менеджмент снизил прогноз выручки на текущий год с 14 млрд руб. до 13 млрд руб., EBITDA — с 4,5 млрд руб. до 4,3 млрд руб. При этом подтверждена цель по выходу на положительный свободный денежный поток и снижение долговой нагрузки до уровня ниже 3х по коэффициенту чистый долг / EBITDA против 3,4х на конец I полугодия.
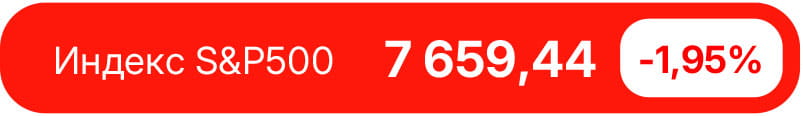
Американский рынок завершил неделю 12–16 октября разнонаправленно при резкой ротации из технологического сегмента в защитные активы. S&P 500 потерял 2,08%, столкнувшись с худшей неделей с конца июня. Nasdaq Composite обвалился на 4,80%, прервав четырехнедельную серию роста и завершив неделю на 5,3% ниже рекорда, установленного 6 октября. Russell 2000 снизился на 3,05%, тогда как Dow Jones прибавил 0,37%.
Секторальный разрез отражает бегство из роста в стоимость. Лучшую динамику показали сектор потребительских товаров первой необходимости (+4,71%), энергетика (+4,63%) и здравоохранение (+3,24%). В минусе закрылись информационные технологии (-6,60%), потребительский циклический сектор (-2,47%) и телекоммуникации (-1,94%).
Макроданные стали первым триггером распродажи. CPI за сентябрь превзошел ожидания, а ключевая проблема — расширение ценового давления за пределы энергетики. Цены на бензин выросли на 9,1% и обеспечили более половины месячного прироста, однако базовая инфляция прибавила 0,3% м/м, подняв годовой показатель до 2,6% с 2,4%. Цены на новые и подержанные автомобили растут три месяца подряд, развернув тренд первой половины года, одежда также показала удорожание, стоимость жилья выросла на 3,2% г/г. Для возврата к цели требуется устойчивая месячная динамика базового CPI в диапазоне 0,1— 0,2%. Таким образом, текущие значения вдвое выше необходимого темпа.
Главным корпоративным сюжетом стал кризис доверия к долговому финансированию ИИинфраструктуры. В центре оказалась CoreWeave (CRWV): доходность облигаций компании с погашением в 2032 году достигла 15%, а по отдельным выпускам превысила 16%, спреды по CDS расширились выше 1 000 б. п. Акции обвалились на 15,5% в среду, отскочили на 5,94% в четверг после публичной поддержки со стороны Дженсена Хуанга и вновь потеряли 11,9% в пятницу, завершив неделю падением на 25,2%. Совокупный долг компании составляет около 50 млрд долл., при этом на конец июня приходилось 35,1 млрд долл. прямого и безрегрессного долга и 16,5 млрд долл. обязательств по аренде. Ожидаемая выручка 2026 года — около 13 млрд долл. при убытке в 2,13 млрд долл.
Распродажа распространилась на весь сегмент. Индекс PHLX Semiconductor потерял 3,8% в пятницу, завершив восьмую подряд убыточную сессию — самую длинную серию с октября 2008 года. Дополнительное давление создали сообщения о прогрессе китайской CXMT в разработке новой архитектуры памяти, отчетность ASML (ASML), потерявшей около 7%, несмотря на повышение годового прогноза, и публикации о возможном замедлении темпов роста выручки Anthropic.
Сезон отчетности открыли банки, и результаты оказались смешанными. JPMorgan (JPM) показал прибыль в размере 15,3 млрд долл., не дотянув до ожиданий, тогда как Goldman Sachs (GS) превзошел прогнозы при росте выручки от торговли акциями на 72%. В целом по сектору выручка от операций с инструментами с фиксированной доходностью разочаровала, комиссии инвестиционно-банковского направления оказались неравномерными, тогда как динамика кредитного портфеля, чистая процентная маржа и качество активов превзошли опасения. Консенсус FactSet по росту прибыли компаний S&P 500 в III квартале снизился до 29,0% с 29,4% неделей ранее.
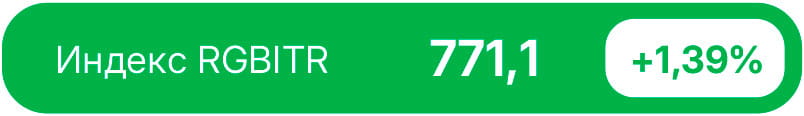
Минфин провел сильные аукционы, разместив ОФЗ на 161,4 млрд руб., или 132,4 млрд руб. в терминах чистых цен, что вдвое выше итогов предыдущей недели. Этот объем стал рекордным в сегменте классических выпусков с мая этого года. 58% выручки обеспечило размещение 9-летнего выпуска. Поддержку результатам аукционов могло оказать погашение ОФЗ-26226. Годовой план заимствований выполнен на 65% — привлечено 4,21 трлн руб. из 6,46 трлн руб.
Средневзвешенная доходность по 4-летнему выпуску ОФЗ 26251 составила 15,74%, по 9-летнему ОФЗ 26245 — 16,77%. Вторичный рынок позитивно воспринял итоги аукционов, доходности на дальнем отрезке снизились в пределах 10 б. п., до 16,7–16,8%.
На предстоящей неделе доходности ОФЗ могут вернуться к росту на фоне итогов заседания Банка России и обновления регулятором среднесрочного макропрогноза.
Опрос аналитиков, традиционно проведенный Банком России в преддверии заседания по ставке, отразил ожидаемый пересмотр по инфляции вверх. Консенсус-ожидания по инфляции на этот год сдвинулись вверх с 6,6% в сентябрьском опросе до 7,1%. Возвращение инфляции к цели теперь ожидается лишь в 2029 году, на год позже, чем предполагали ответы в сентябре.
Прогноз средней ключевой ставки в 2026 году повышен с 14,5% до 14,6%, на 2027 год ожидания выросли с 12,4% до 12,8%. При этом ожидания нейтральной ставки также пересмотрены вверх — с 8% до 8,5%, это указывает на ожидания более высокой траектории ставки в среднесрочной перспективе.
Консенсус по росту ВВП немного улучшен — с 0,5% до 0,6%, на 2027 году ориентир остался прежним: 1,2%. Оценки по курсу рубля при этом почти не изменились для 2026 года, но предусматривают более слабый курс в 2027 году — 89,4 за доллар против 88,8 в сентябрьском опросе.
Заседание 23 октября будет опорным — в обновленном макропрогнозе регулятор, скорее всего, пересмотрит ожидания по ключевой ставке на следующий год вверх по верхней границе — траектория снижения сохраняется, но темпы смягчения будут осторожными.
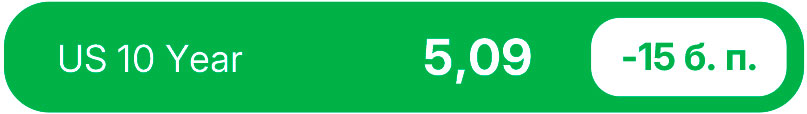
Казначейские бумаги США выросли в цене, поскольку резкая распродажа в технологическом секторе сформировала спрос на госдолг — прежде всего на длинные выпуски — и перевесила повышательное давление со стороны данных по инфляции. Доходность 10-летних бумаг снизилась до 5,09% с 5,24% на конец предыдущей недели. Движение затронуло всю кривую с явным перевесом в длину: ставка двухлетних бумаг опустилась до 4,74% (-5,5 б. п.), тридцатилетних — до 5,43% (-16,2 б. п.). Спред между десятилетними и двухлетними облигациями сузился с 45,4 до 36,3 б. п.
Снижение последних двух недель не меняет направления — стоимость обслуживания госдолга продолжит расти по мере рефинансирования. Ближайшая развилка — заседание ФРС 27–28 октября.
После публикации CPI в среду вероятность октябрьского повышения, закладываемая в цены фьючерсов, поднималась до 55%, но к пятнице вернулась к 15–20% после комментариев Кевина Уорша о том, что экономика в целом соответствует ожиданиям ФРС и что более высокая инфляция не изменила его оценки состояния экономики. Джон Уильямс отдельно указал, что повышение в 2027 году пока не требуется, и это сместило вниз оценки на следующий год. К концу недели рынок закладывал около 85% вероятности сохранения ставки в октябре при 77% вероятности повышения на 25 б. п. в декабре.
Доходность 10-летних японских гособлигаций опустилась до 2,94% с 3,01% на конец предыдущей недели. В четверг показатель достигал пятинедельного минимума на фоне спроса на защитные активы после глобальной распродажи в акциях и общего снижения доходностей суверенного долга. Для рынка, торговавшего непрерывную нормализацию японской кривой с начала года, это первый за несколько недель эпизод, когда внешний фактор перевесил внутренний монетарный тренд.
Член правления Банка Японии Дзюнко Коэда заявила, что финансовые условия сохраняются стимулирующими, а базовая инфляция закрепляется вблизи целевых 2%, и, указав на значительные повышательные риски для цен, предостерегла от чрезмерной нерешительности в повышении ставки. Участники рынка продолжают закладывать дальнейшее ужесточение, при этом большинство ожидает сохранения ставки на заседании 29–30 октября с возможным повышением в декабре.
Макроданные дали смешанный сигнал. Цены производителей выросли в сентябре на 6,8% г/г против консенсуса в 7,6% и замедлились с 7,6% в августе — умеренное снижение давления в издержках при сохранении повышенного уровня. Базовые заказы на машины и оборудование — опережающий индикатор капитальных вложений — прибавили 5,2% м/м в августе, превысив ожидания и развернув снижение на 3,7% в июле. Комбинация замедляющихся цен производителей с восстанавливающимся инвестиционным спросом поддерживает аргумент Коэды о том, что экономика выдержит дальнейшее ужесточение.

Нефтяные котировки показали мощный рост, причем WTI опередила Brent более чем вдвое. Brent прибавила 4,9% и закрылась в пятницу на 109,86 долл. за баррель. WTI выросла на 10,4%, до 101,41 долл., — максимум закрытия с 17 сентября. Спред между бенчмарками сузился примерно до 8,45 долл., поскольку американский рынок получил собственный шок предложения в дополнение к глобальному.
Определяющим событием стала эскалация атак на судоходство в Ормузском проливе. С 11 октября нападениям подверглись не менее девяти танкеров и грузовых судов, трое моряков получили ранения, двое числятся пропавшими без вести. В среду был потоплен контейнеровоз GFS Pride под сингапурским флагом — экипаж эвакуирован. Тегеран заявил о наращивании ударов в ответ на американскую блокаду иранских портов и ужесточение санкций, введенное в сентябре.
Как отмечают в Kpler, интенсификация атак резко сократила потоки нефти из Персидского залива, и восстановление трафика через Ормуз будет медленным и неравномерным при отсутствии комплексного политического урегулирования. Физическая картина подтверждает эту оценку, поскольку экспорт через пролив откатился примерно к 70% довоенного уровня, или 9–11 млн баррелей в сутки против базы вблизи 17 млн, хотя еще в сентябре поток возвращался к довоенным значениям.
Опережающую динамику WTI объясняет американская статистика запасов. Коммерческие запасы нефти за неделю к 9 октября сократились на 8,6 млн баррелей, что стало максимальным снижением с февраля при консенсусе, предполагавшем отбор менее 0,3 млн. Причина носит технический характер, так как ураган «Исайас» остановил добычу в Мексиканском заливе на предыдущей неделе, и выпадение объемов отразилось в статистике с лагом. Именно этот фактор, а не геополитика, обеспечил американскому бенчмарку двузначный недельный прирост.
Вторым фактором поддержки выступила погода. Ураган «Исайас», двигавшийся к северному побережью Мексиканского залива, вынудил производителей остановить добычу около 1,3 млн баррелей в сутки, или 62,9% региональной добычи, к четвергу и свыше 70% к пятнице; остановлено также 57,35% добычи газа. BP эвакуировала персонал с платформ Na Kika и Thunder Horse, Shell и Chevron сократили операции. Выход урагана на побережье ожидался в ночь с пятницы на субботу в категории до третьей, что создавало риск и для перерабатывающей инфраструктуры с экспортными терминалами.
Сдерживающими факторами выступили административные меры, однако их эффект оказался ограниченным. МЭА подтвердило высвобождение оставшихся 100 млн баррелей в рамках скоординированного соглашения, а Вашингтон рассматривал смягчение ограничений в отношении части подсанкционных танкеров, но соответствующий законопроект был заблокирован в пятницу. Октябрьский отчет МЭА при этом дал преимущественно бычьи оценки, предупредив о сохранении дефицита дизельного топлива в течение значительной части следующего года и об угрозе восстановлению поставок со стороны новых атак на Саудовскую Аравию.
Банк России опубликовал данные по внешней торговле товарами за август, зафиксировавшие одновременное сокращение обеих сторон баланса. Экспорт снизился на 8,7% м/м, до 40,9 млрд долл., с 44,8 млрд долл. в июле, импорт — на 7,4% м/м, до 29,2 млрд долл., с 31,5 млрд долл. Профицит внешней торговли сжался до 11,7 млрд долл. с 13,3 млрд долл., поскольку сокращение экспорта (-3,9 млрд долл. м/м) опередило снижение импорта (-2,3 млрд долл. м/м). Накопленный за восемь месяцев профицит составил 91,6 млрд долл. против 73,2 млрд долл. годом ранее.
Экспорт в августе превысил прошлогодний уровень на 27,8% благодаря нефтяным поставкам, по итогам восьми месяцев вырос на 17,6%, до 312,4 млрд долл. Импорт оказался выше августа прошлого года на 17,7% и достиг 220,8 млрд долл. за восемь месяцев с приростом на 14,8% г/г.
Счет текущих операций продемонстрировал обратную динамику, повысившись до 3,3 млрд долл. в августе с 1,6 млрд долл. в июле за счет сокращения объема дивидендных выплат. За восемь месяцев профицит достиг 35,0 млрд долл.
До конца года поддержку рублю окажут три фактора. Экспортные цены на нефть выросли в сентябре на 37% м/м, до 92,1 долл. за баррель по оценке Минэкономразвития, что транслируется в стоимостные объемы экспорта с лагом в один-два месяца. В октябре временно сняты ограничения на поставки нефтепродуктов: заявленные планы предполагают экспорт дизельного топлива в объеме 0,3 млн т в октябре, 0,5 млн т в ноябре и далее по 1 млн т ежемесячно в рамках согласованного общего объема в 3 млн т. При текущих мировых крек-спредах по дизелю, находящихся вблизи исторических максимумов, эти объемы могут поддержать экспортную выручку.
Директор по анализу финансовых рынков и макроэкономики
Руководитель группы макроэкономики и фондового рынка
Аналитик фондового рынка
Дисклеймер
Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb
«Asset Management Apps Rank» в 2025 году