Главное о рынке за неделю с 19 по 25 октября 2026 года
Акции
- Финансовые результаты «Северстали» за III квартал
- Операционные результаты «Норникеля»
- Ротация из сектора технологий: Nasdaq снизился вторую неделю подряд
Облигации
- Банк России ожидаемо сохранил ключевую ставку неизменной, траектория смягчения сохраняется
- Победа Лулы да Силвы и возврат фискальной премии в кривую доходностей
Сырье и валюты
- Brent достигла апрельских уровней на фоне рисков для саудовской инфраструктуры
- Рубль укрепляет позиции
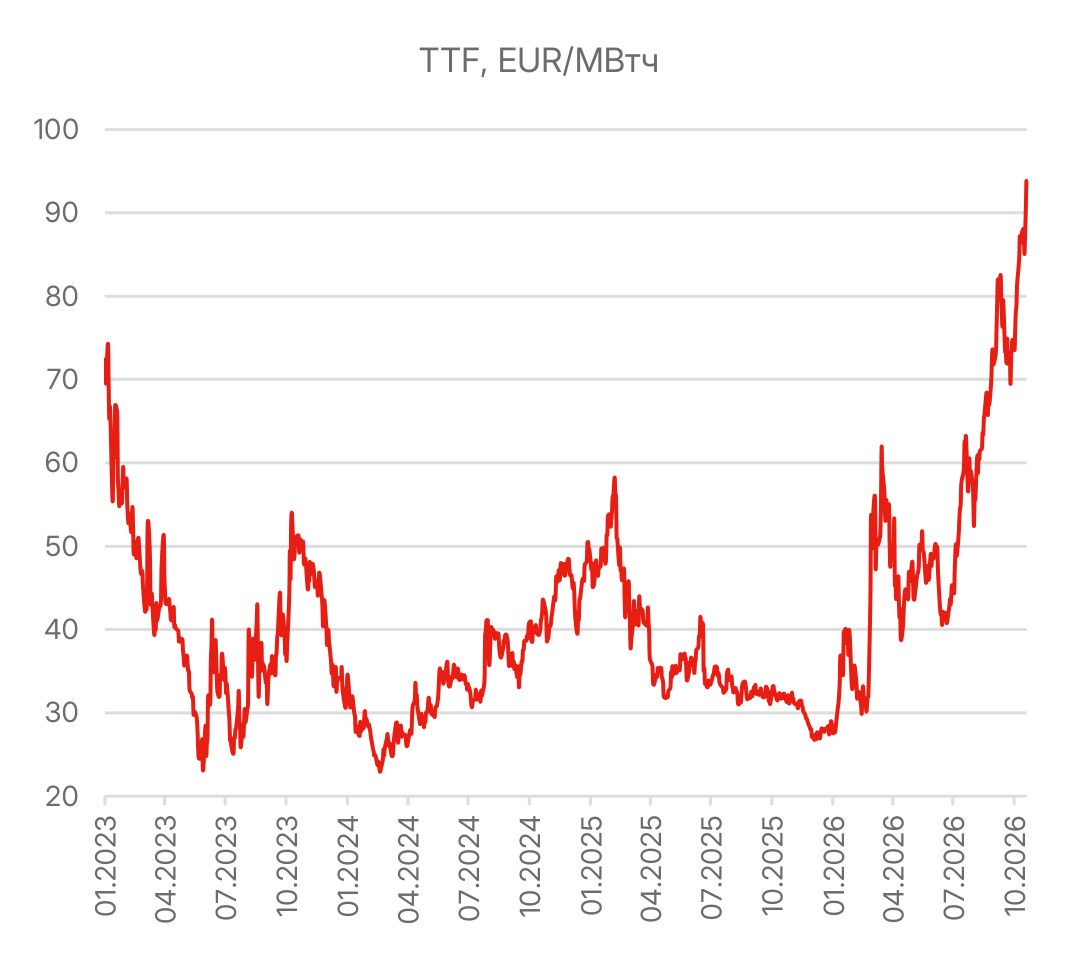
Стоимость СПГ в Европе достигла максимума с 2022 года
«Северсталь» представила финансовые результаты по МСФО за III квартал. Объем продаж сократился на 9% г/г и на 14% кв/кв, до 2,6 млн тонн из‑за снижения отгрузок полуфабрикатов. Но рост цен на сталь на 6% кв/кв компенсировал инфляцию издержек, это способствовало росту EBITDA на 13% г/г и 64% кв/кв, до 40 млрд руб., а рентабельность по показателю улучшилась до 23% против 14% в II квартале и 20% годом ранее.
Высвобождение оборотного капитала в размере 31 млрд руб. оказало поддержку свободному денежному потоку, который вышел в положительную зону и составил 42,6 млрд руб. (при доходности в 7%). Без учета изменения оборотного капитала свободный денежный поток составил 11,2 млрд руб. против —7 млрд руб. за II квартал.
Несмотря на позитивную динамику СДП, совет директоров компании принял решение не выплачивать дивиденды за квартал. Возобновление дивидендных выплат в ближайшие кварталы выглядит маловероятным.
«Норникель» опубликовал довольно позитивные операционные результаты за III квартал, сохранив прогноз на 2026 год. Компания нарастила выпуск всех основных металлов: производство никеля выросло на 14% г/г и 41% кв/кв, меди — на 9% г/г и 4% кв/кв, выпуск палладия расширился на 19% г/г и 25% кв/кв, платины — на 29% г/г и 32% кв/кв.
Ускорение производства позволило сократить отставание от первоначальных ориентиров на этот год и указывает на решение операционных проблем, которые ранее привели к снижению производства в I полугодии. Компания связывает рост производства с увеличением добычи руды и объемов переработки.
По итогам первых девяти месяцев компания выполнила 74% годового плана производства никеля и 75% меди. По палладию и платине план выполнен на 79% и 76% соответственно. Поэтому производственный прогноз на этот год выглядит выполнимым. Ослабление рубля может поддержать EBITDA компании.
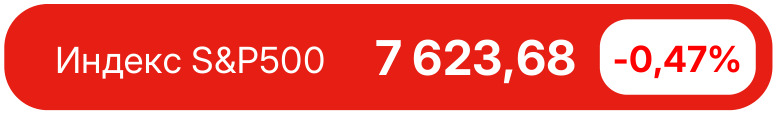
Рынок США завершил неделю разнонаправленно, при этом внутринедельная динамика была резкой, а ротация из технологического сектора сохранялась. S&P 500 потерял 0,47%, Nasdaq Composite снизился на 0,71%, зафиксировав вторую подряд убыточную неделю и опустившись примерно на 6,0% ниже рекорда, установленного двумя неделями ранее. Dow Jones прибавил 0,41%, Russell 2000 вырос на 2,00%.
Сильнее рынка выглядели компании в секторе энергетики (+1,56%) и здравоохранения (+1,52%). Среди аутсайдеров оказались сектор телекоммуникаций (—2,8%) и промышленности (—2,07%).
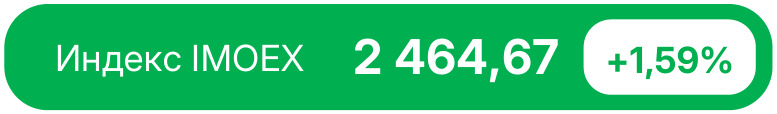
Сезон отчетности пройден примерно на четверть, и структура прибыли начинает выравниваться. По оценке FactSet, ожидаемый рост EPS компаний S&P 500 за III квартал составляет 30% г/г, а рост выручки оценивается в 12,6%. Компании «великолепной семерки» покажут средний рост прибыли на 33,2%, тогда как остальные 493 компании индекса — на 27,7%.
Главным корпоративным событием стала отчетность Meta (META, признана экстремистской организацией и запрещена в России), опубликованная в среду после закрытия. Выручка выросла на 26% г/г, до рекордных 64,6 млрд долл., превзойдя консенсус в 63,37 млрд. Однако капитальные затраты с учетом платежей по финансовому лизингу достигли 34,91 млрд долл. против 31 млрд кварталом ранее и 19,37 млрд годом ранее, превысив операционный денежный поток в 32,79 млрд долл. Свободный денежный поток ушел в минус на 2,12 млрд долл. против плюс 10,63 млрд годом ранее — впервые с момента выхода компании на биржу в 2012 году.
Компания повысила нижнюю границу годового прогноза капзатрат до 135 млрд долл. со 130 млрд при сохранении верхней на уровне 145 млрд долл. Совет директоров одобрил создание неголосующих акций класса C с вступлением в силу в январе 2027 года — это сигнал о потребности во внешнем финансировании. На этом фоне акции Meta упали на 7% в четверг и на 9,40% за неделю.
Предстоящая неделя будет определяться двумя событиями. 27–28 октября пройдет заседание Федрезерва, рынок закладывает сохранение ставки и будет наиболее чувствителен к комментариям Кевина Уорша относительно рисков инфляции. Одновременно с этим выходит основной блок отчетности гиперскейлеров: Alphabet (GOOGL) и Microsoft (MSFT) публикуют результаты 28 октября после закрытия рынка, выход релиза от Amazon (AMZN) запланирован на 29 октября.
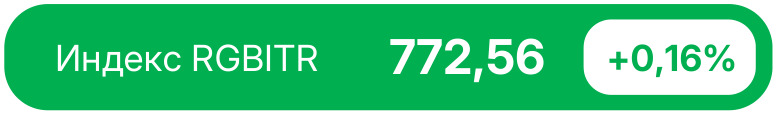
Банк России сохранил ключевую ставку неизменной, на уровне 14,00%. Решение регулятора оправдало наши ожидания и консенсус участников рынка. Сигнал остается в рамках июльских формулировок: дальнейшие решения по ключевой ставке зависят от динамики инфляции, инфляционных ожиданий, внешних и внутренних рисков.
Главное изменение в том, что ЦБ признал, что инфляционное давление со стороны предложения оказалось устойчивее ожиданий. Прогноз по инфляции на конец 2026 года повышен с 6–7% до 7,1–7,6% из‑за эффектов со стороны роста цен на топливо и индексации тарифов ЖКХ. Возвращение инфляции к цели в 2027 году сохраняется в базовом сценарии, однако среднегодовая инфляция будет выше прежних оценок.
Прогноз по средней ставке на этот год уточнен до 14,6%. Формально такое значение допускает изменение ставки в декабре. В то же время регулятор заметно пересмотрел траекторию средней ставки на 2027 и 2028 годы вверх: ориентир на 2027 год повышен с 10,5–12,5% до 12,5–13,5%, то есть прежняя верхняя граница стала нижней. Ожидания на 2028 год повышены с 8–9% до 9–10%. Возвращение к нейтральному диапазону 7,5–8,5% по-прежнему ожидается только в 2029 году.
Оценка экономического роста ухудшилась: прогноз роста ВВП на этот год повышен с 0–1% до 0,5–1%, однако ожидания на следующий год стали более скромными (—0,5 п. п.). Прогнозы по денежной массе и динамике кредитования на текущий год немного выше прежних ожиданий, но на 2027 год — немного ниже.
Параметры проекта бюджета оказались немного консервативнее июльских оценок ЦБ, но риски со стороны фискальной политики по-прежнему смещены в проинфляционную сторону. Замедление совокупного спроса в условиях все еще жестких монетарных условий и увеличения налоговой нагрузки будет оказывать дезинфляционное влияние, это позволит продолжить цикл смягчения ДКП. Вопросом остается скорость снижения ставки.
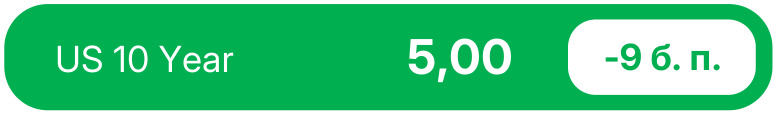
Бразильский долговой рынок начал неделю резкой переоценкой после неожиданного переизбрания Лулы да Силвы на четвертый президентский срок. На открытии торгов процентные фьючерсы заметно выросли, а длинные суверенные еврооблигации оказались под давлением.
Луис Инасиу Лула да Силва одержал победу во втором туре президентских выборов 25 октября, набрав 51,8% голосов против 48,2% у сенатора Флавиу Болсонару. Результат развернул итоги первого тура 4 октября, когда Болсонару лидировал с 47% против 45%, а инвесторы активно закладывали именно его победу, которая означала бы переход к более жесткой бюджетной политике. К пятнице бразильские акции торговались почти на 7% выше уровня, предшествовавшего первому туру, а реал укрепился к доллару на 5%. Это объясняет масштаб реакции в этот понедельник.
Победа Лулы вернула в фокус долгового рынка вопрос устойчивости государственных финансов. Лула исторически делает ставку на социальные программы и государственные инвестиции. Его предвыборная программа не содержала указаний на готовность к жесткой экономии. Болсонару в этом смысле воспринимался как более предсказуемый с точки зрения бюджетной дисциплины. Лула обещает выйти на первичный профицит 1,3% ВВП к 2030 году, но одновременно защищает социальные расходы, предлагает новые программы реструктуризации долгов населения и льготного финансирования малого бизнеса. Пространство для консолидации ограничено высокой долговой нагрузкой: государственный долг превысил 82% ВВП, а обязательные расходы оставляют правительству менее 8% бюджета. Поэтому участники рынка будут прежде всего оценивать выбор нового министра финансов и готовность администрации представить убедительную траекторию стабилизации долга.
Для Центрального банка результат выборов также повышает риски более осторожного смягчения ДКП. Если фискальная политика продолжит поддерживать спрос, снижение инфляции и инфляционных ожиданий может идти медленнее, а премия за риск — оставаться повышенной на длинном конце кривой. В таком случае даже при продолжающемся замедлении экономики пространство для быстрого снижения Selic будет ограничено, а долговой рынок останется чувствительным к любым сигналам о бюджетной политике новой администрации.

Нефтяные котировки продолжили рост третью неделю подряд. Brent подорожала на 6,2%, закрывшись в пятницу на отметке 116,72 долл. за баррель, максимальном уровне с конца апреля. WTI прибавила в цене 2,3%, завершив неделю на уровне 103,27 долл. Спред между бенчмарками расширился до 13,45 долл., развернув тенденцию предыдущей недели, когда американский бенчмарк опережал глобальный на фоне локального шока запасов.
На прошлой неделе основное движение в WTI обеспечивало сокращение американских запасов после урагана, тогда как на этот раз источником давления стала угроза саудовской экспортной инфраструктуре, которая напрямую затрагивает морские поставки и, соответственно, Brent. Хуситы заявили об атаках на объект Saudi Aramco в Янбу и месторождение Шайба, при этом саудовские власти не подтвердили факт ущерба немедленно. Янбу имеет определяющее значение как конечная точка трубопровода Восток — Запад, через которую королевство направляет нефть в обход Ормузского пролива. Дополнительным фактором выступили потери добычи в Ливии, усилившие напряженность в сегменте легких сортов.
Статистика запасов в США дала умеренно поддерживающий сигнал. Совокупные коммерческие запасы нефтепродуктов сократились на 8,5 млн баррелей, запасы бензина упали на 3,0 млн и остаются на 5% ниже пятилетней средней, тогда как запасы дистиллятов выросли на 1,7 млн баррелей и находятся примерно на 9% ниже нормы. Последнее заслуживает внимания, поскольку еще в середине октября дефицит по дистиллятам составлял 12–14% относительно пятилетней средней. Сокращение разрыва указывает на то, что высвобождение резервов МЭА и восстановление переработки начали сказываться на наиболее напряженном сегменте баланса, хотя до нормализации остается существенная дистанция.
Выходные принесли первые признаки деэскалации, и понедельник открылся коррекцией. Саудовская Аравия подтвердила отсутствие повреждений после новых заявлений хуситов об атаках на Янбу и Рабиг, коалиция сообщила о перехвате ракет, а катарские посредники прибыли в Тегеран в воскресенье.
Промежуточные выборы 3 ноября задают горизонт, в пределах которого вероятность эскалации со стороны Тегерана оценивается как повышенная, тогда как переговорный трек с катарским посредничеством формирует противоположный сценарий.
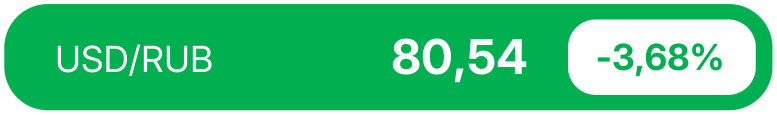
Рубль укреплял позиции на протяжении всей недели. Курс в паре с долларом США достиг 80,54 (—3,68% за неделю), к юаню рубль подорожал на 3,5%, до 12,05. Движение курса сопровождалось высокой торговой активностью, при этом решение Банка России существенно не повлияло на рынок.
Возможным фактором поддержки рубля были высокие цены на нефть и приток экспортной выручки, а также продажи валюты экспортерами под дивидендные выплаты: общая сумма выплаченных на прошлой неделе дивидендов Норникелем, НОВАТЭКом, Газпром нефтью и Татнефтью составила около 400 млрд руб.
В конце месяца экспортерам предстоит уплата налогов в размере около 2 трлн руб., и предложение валюты с их стороны также может оставаться высоким на этой неделе. Впрочем, достижение рубля привлекательных уровней может усилить спрос на валюту, что ограничит его дальнейшее укрепление.
Директор по анализу финансовых рынков и макроэкономики
Руководитель группы макроэкономики и фондового рынка
Аналитик фондового рынка
Дисклеймер
Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb
«Asset Management Apps Rank» в 2025 году