Главное о рынке за неделю с 21 по 27 сентября 2026 года
- Изменение условий семейной ипотеки
- Рынок США прервал двухнедельное снижение на фоне ралли в технологическом секторе
- Обновленный прогноз Минэкономразвития
- Распродажа в мировых облигациях продолжается
- Нефть под давлением дипломатии, дизель обновил ценовой рекорд
- Иена остается под давлением
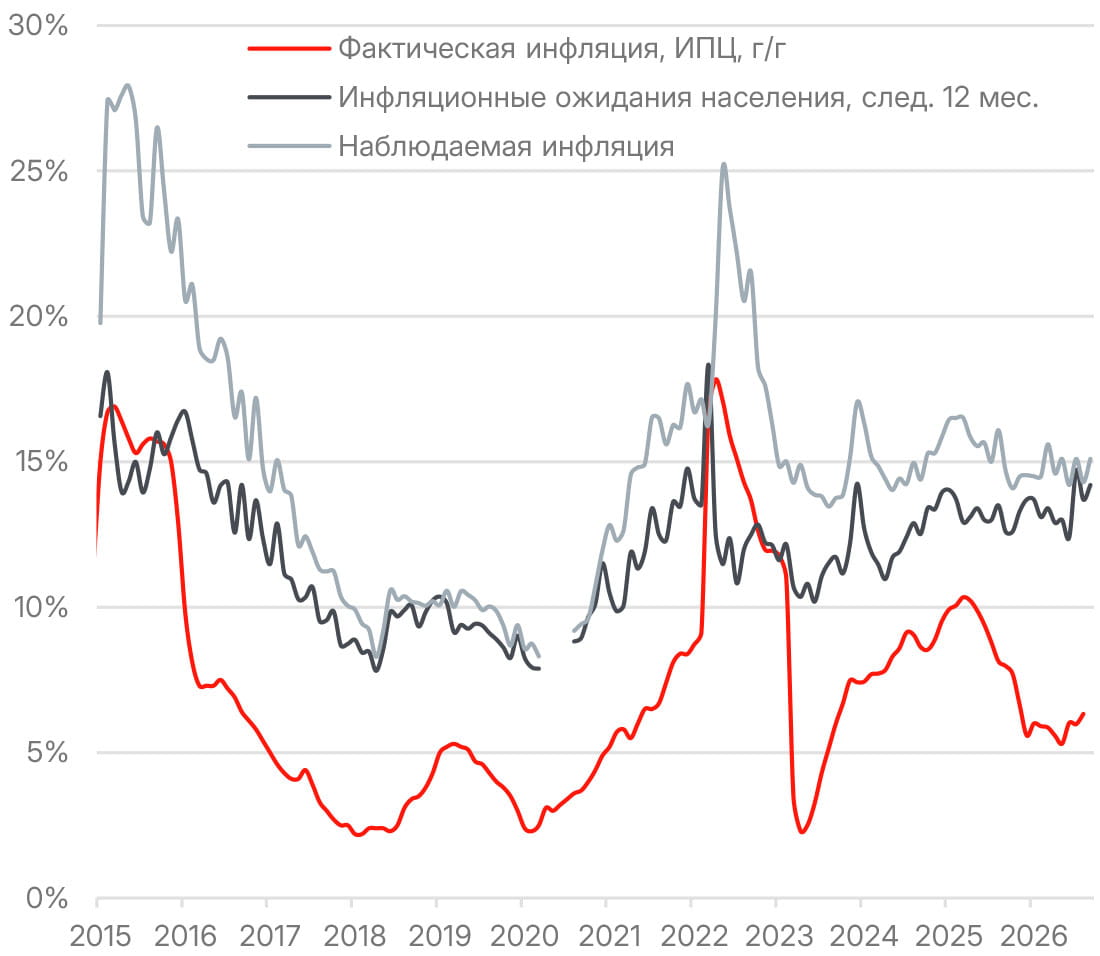
Инфляционные ожидания вернулись к росту
Акции
Минфин утвердил изменения программы льготного ипотечного кредитования «Семейная ипотека», которые будут распространяться на новые договоры, заключенные с 1 октября. Изменения касаются процентной ставки по ипотеке, максимальной суммы кредита, а также максимального срока субсидированного льготного ипотечного кредита. В дополнение к ранее действовавшей дифференциации по регионам вводится дифференциация по количеству детей.
На всей территории России за исключением столичных регионов (Москвы, СанктПетербурга, Московской и Ленинградской областей) льготная процентная ставка и максимальная сумма кредита составят 2–10% и 6–10 млн руб. в зависимости от количества детей (от одного до пяти, где хотя бы один ребенок не достиг 7 лет). Для столичных регионов условия по льготной процентной ставке и максимальной сумме кредита выше — 4–12% и 12–18 млн руб. соответственно. Ранее льготная ставка по «Семейной ипотеке» была единой и составляла 6% для семей, имеющих ребенка, не достигшего возраста 7 лет, либо двух и более детей младше 18 лет, либо ребенка с инвалидностью.
Новые условия «Семейной ипотеки» снизят доступность льготных кредитов прежде всего для семей с одним ребенком, что может привести к снижению новых выдач в ближайшие месяцы. При доле программы около 50% всех ипотечных выдач последних месяцев речь идет о модификации параметров примерно половины ипотечного потока в стране. Влияние на процентный доход банков будет носить опосредованный характер, через сокращение объемов новых выдач, но не через сжатие процентной маржи.
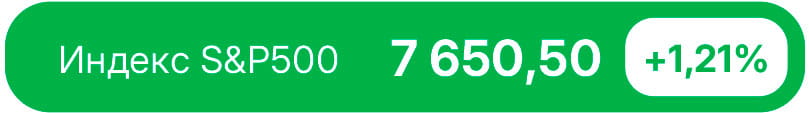
Рынок США завершил неделю ростом, прервав двухнедельную полосу снижения. S&P 500 прибавил 1,13%, Nasdaq Composite вырос на 2,02%, Nasdaq-100 обновил исторический максимум впервые с июня. Dow Jones поднялся на 0,18%, прервав трехнедельную серию потерь, тогда как Russell 2000 снизился на 0,69%. Поддержку оказали снижение нефтяных котировок, новая волна оптимизма вокруг ИИ и надежды на дипломатическое урегулирование на Ближнем Востоке. Ограничивающим фактором оставался резкий рост доходностей казначейских облигаций.
Секторальный разрез отразил концентрацию роста в технологическом сегменте. Информационные технологии прибавили 3,08%, телекоммуникации — 2,22%, здравоохранение — 1,58%. В минусе закрылись недвижимость (-1,45%), финансы (-1,64%), энергетика (-3,07%) и коммунальный сектор (-3,54%).
Ключевым макрособытием стал предварительный индекс деловой активности S&P Global за сентябрь. Композитный индекс вырос до 58,4 с 56,0 в августе, достигнув 62-месячного максимума и показав ускорение четвертый месяц подряд. Индекс деловой активности в услугах поднялся до 58,7, выпуск в обработке — до 56,7, а сводный производственный PMI составил 57,0. Опрос зафиксировал проблемы в цепочках поставок и максимальный за четыре года рост издержек на сырье, обусловленный сентябрьским подорожанием нефти. Релиз вызвал возврат опасений относительно дополнительных повышений ставки ФРС: доходность 10-летних UST превысила 5,22% — максимум с июня 2007 года, двухлетние вышли на максимум с мая 2024 года, тридцатилетние — с июля 2004 года.
Главным корпоративным сюжетом стал запуск ИИ-агента Muse от Meta (META, признана экстремистской организацией и запрещена в России). Приложение, позволяющее делегировать агенту покупки, бронирование поездок и заполнение форм, обогнало ChatGPT и вышло на первое место в App Store и Google Play в США и Канаде, набрав 2,8 млн загрузок за две недели при среднем дневном приросте 55% в первые десять дней. На конференции Meta Connect 2026, которая состоялась 23–24 сентября, компания представила голосовую интеграцию Muse с очками Ray-Ban и функцию Muse Realtime Avatar. Акции за неделю прибавили порядка 13%, в четверг закрывшись на 52-недельном максимуме.
Запуск одновременно спровоцировал распродажу в секторах, чья бизнес-модель зависит от потребительской инерции: Charles Schwab (SCHW) потерял 6,1%, LPL Financial (LPLA) — 7,5%, JPMorgan (JPM) и Wells Fargo (WFC) — более 3%. Shopify (SHOP) и PayPal (PYPL) выросли на новостях о партнерстве с Muse, тогда как Amazon (AMZN) заблокировала агенту возможность совершать покупки на своей площадке.
Полупроводники продолжили ралли, показав рост в семи из последних девяти сессий. AMD (AMD) впервые преодолела отметку капитализации в 1 трлн долл., став четвертым производителем чипов, достигшим этого уровня. Intel (INTC) прибавила 12,1%, Arm Holdings (ARM) — 17,2%, Qualcomm (QCOM) — 9,3%, Micron (MU) — около 5%.
Облигации
Минэкономразвития представило обновленный прогноз социально-экономического развития Российской Федерации на 2027 год и на плановый период 2028 и 2029 годов.
Достижение цели по инфляции в 4% перенесено с конца 2026-гол на конец 2027 года, а оценка на конец 2026 года теперь составляет 6,8%. Прогноз роста ВВП на 2027 год снижен с 2,8% до 1,4%, промышленности — с 3,1% до 2,2%, инвестиций в основной капитал — с 3,8% до 0,2%. Изменилась и отправная точка: оценка роста ВВП в 2026 году уменьшилась с 1,3% до 0,6%, оценка инвестиций упала с −0,5% до −5,4%. При одинаковой базе 2025 года объем ВВП за 2027 год на основе прогнозируемых темпов 2026–2027 годов оказывается примерно на 2% ниже прежней траектории, объем инвестиций — более чем на 8%. Это ухудшает предпосылки для налоговых баз, связанных с выпуском и прибылью компаний.
Для ненефтегазовых доходов также важен пересмотр потребления и оплаты труда. Прогноз роста розничной торговли на 2027 год понижен с 3,9% до 2,6%, реальных располагаемых доходов — с 3,5% до 1,4%, реальной зарплаты — с 3,9% до 1,8%. Это менее благоприятная основа для роста поступлений от внутреннего НДС и федеральной части НДФЛ. Впрочем, розничная торговля в 2026 году растет быстрее, чем ожидалось ранее: оценка повышена с 1,1% до 4,6%, а значит, ожидаемое замедление следующего года будет компенсировано в текущем периоде.
Главный вопрос для нефтегазовых доходов — цена на нефть марки Urals. Минэкономразвития закладывает консервативный ориентир: на 2027 год ориентир стоимости Urals — около 53 долл. за баррель против 58 долл. в предыдущей итерации прогноза. Одновременно среднегодовой курс рубля снижен с 95,8 до 87,4 за доллар. Более низкая цена и более крепкий рубль создают давление на рублевую оценку нефтяного экспорта и при прочих равных на нефтегазовые доходы бюджета.
В целом новый прогноз задает для бюджета на 2027 год менее комфортную комбинацию: ожидаются замедление роста налоговой базы ненефтегазовых доходов, меньший торговый профицит при более низкой стоимости российской нефти и укрепление рубля. По всей видимости, ожидаемое сужение налоговых баз послужило одним из аргументов в пользу очередного повышения налогов.
Даже пониженные ориентиры Минэкономразвития выглядят оптимистичнее нашего базового прогноза. В условиях снижения корпоративных прибылей и инвестиций (по оценке самого министерства, инвестиции в основной капитал в 2026 году сократятся на 5,4%) рост ВВП в 2027 году выше 1% возможен лишь при быстром развороте экономики к росту после прохождения нижней точки спада, то есть в сценарии резкого восстановления после рецессии. В нашем базовом сценарии рост экономики в следующем году будет околонулевым. Поскольку проект бюджета строится на прогнозе Минэкономразвития, обновленные параметры на 2027–2029 годы могут оказаться невыполнимыми: при более слабой динамике экономики фактические налоговые базы будут меньше заложенных в бюджет. Недобор доходов потребует либо увеличения заимствований, либо дополнительных бюджетных мер, что повышает неопределенность для траектории ключевой ставки.
Неделя стала одной из самых тяжелых для глобального долгового рынка в этом году, причем впервые за цикл распродажа была вызвана не фискальными опасениями и не инфляционными ожиданиями, а пересмотром траектории ставок вверх на фоне сильных данных по экономике США.
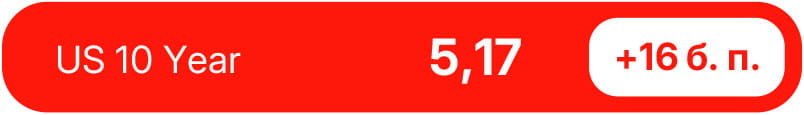
В США распродажа затронула всю кривую. Доходность 10-летних бумаг в среду превысила 5,22%, достигнув максимума с июня 2007 года и пробив отметку в 5%. Все выпуски со сроком от пяти лет теперь торгуются с доходностью не ниже 5%. Двухлетние доходности росли синхронно с десятилетними, это указывает на то, что рынок переоценивал перспективы роста экономики и политики ФРС, а не долгосрочные инфляционные риски.
При доходности двухлетних около 4,90% против действующего диапазона ставки 3,75— 4,00% рынок закладывает три-четыре дополнительных повышения — больше, чем сигнализировала сама ФРС в сентябрьском прогнозе.
Аукционная статистика усилила давление. Размещение пятилетних бумаг в среду прошло по доходности 5,033% — наивысшей как минимум с 2006 года — с одними из худших показателей спроса за несколько лет: косвенные покупатели, включая домохозяйства, хедж-фонды и иностранных инвесторов, фактически не участвовали, и Минфину пришлось доплатить около трех базисных пунктов для размещения объема. Анонсированный на четверг очередной выкуп длинных бумаг на 6 млрд долл. не дал эффекта: выкупы являются инструментом сглаживания ликвидности, а не противодействия переоценке траектории ставки.
Рост доходностей по-прежнему носит глобальный характер. В четверг доходности японских гособлигаций поднялись до уровней 1996 года — это продолжение нормализации после повышения ставки Банком Японии 18 сентября при двух голосах против. Британские гилты и немецкие бунды удерживаются вблизи максимумов текущего столетия, поскольку рынку закладывает еще одно повышение ЕЦБ до конца года.
К концу недели доходности трежерис США стабилизировались на 5,18% по десятилетним бумагам после сообщений о возможном поэтапном соглашении США и Ирана. Ближайшая развилка — августовский дефлятор PCE в среду и сентябрьский отчет по занятости в эту пятницу.
Сырье и валюты

Нефтяные котировки разошлись по итогам недели, а спред между бенчмарками расширился до максимума с мая. WTI завершила неделю на уровне 92,41 долл. за баррель, потеряв 7,87%, — первое недельное снижение с конца августа. Brent, напротив, прибавила 0,43%, закрывшись на 104,32 долл., что отражает существенно более напряженную ситуацию на международном рынке по сравнению с американским. В результате спред между марками приблизился к 12 долл.
Основным фактором давления стало возобновление прямых переговоров США и Ирана в Нью-Йорке — первая встреча дипломатов сторон с июня. Обсуждается поэтапное соглашение, увязывающее открытие Ормузского пролива с ослаблением американской блокады и более широкими переговорами о прекращении огня. Фактически речь идет о возвращении к июньскому плану.
Параллельно улучшилась физическая картина предложения: 22 сентября Saudi Aramco восстановила работу трубопровода «Восток — Запад» и приступила к развороту потока, а трафик судов через Ормузский пролив вышел на шестимесячный максимум. Использование альтернативных маршрутов и перевалка у оманского побережья позволили сократить оценки ежедневных потерь предложения.
Американская статистика запасов усилила давление на WTI. Коммерческие запасы нефти за неделю к 18 сентября выросли на 2,97 млн баррелей, до 426,4 млн, тогда как консенсус предполагал сокращение на 0,64 млн; запасы находятся примерно на 2% выше пятилетней средней, и трехнедельная серия снижения прервалась.
Расхождение между сырой нефтью и нефтепродуктами остается определяющей чертой рынка. Запасы бензина снизились на 1,69 млн баррелей, до 206 млн, дистиллятов — на 0,43 млн, до 107,4 млн, и находятся на 12% ниже пятилетней средней; собственно дизельные запасы сократились на 0,6 млн баррелей, до 96,36 млн, что примерно на 14% ниже сезонной нормы. Розничные цены на дизель в США 22 сентября обновили исторический максимум на уровне 6,5276 долл. за галлон против 3,6933 долл. годом ранее. По оценке МЭА, дизель торгуется примерно на 95% выше довоенных уровней.
В ближайшей перспективе основным риском остается срыв переговорного процесса. Прогресс по поэтапному соглашению пока не закреплен формально, при этом обсуждение транзитного режима через Ормузский пролив неоднократно заходило в тупик на протяжении конфликта. Дополнительным фактором выступает угроза саудовской инфраструктуре в районе Янбу и на побережье Красного моря, а также продолжающиеся удары по российским НПЗ, ограничивающие мировое предложение нефтепродуктов. Американские законодатели требуют от администрации санкций против китайских компаний, предположительно поддерживающих Иран, что способно осложнить дипломатический трек.
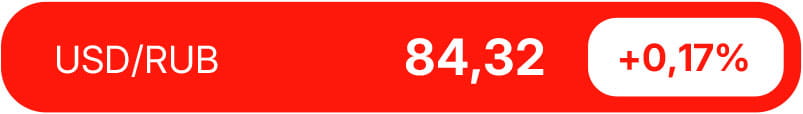
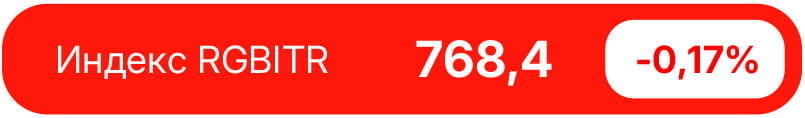
Банк Японии 18 сентября повысил ставку до 31-летнего максимума в 1,25%, однако рынок счел сопроводительные комментарии недостаточно жесткими, особенно с учетом двух голосов против повышения. Иена вторую неделю подряд снижалась, приближаясь к психологически значимой отметке 160 за доллар. Это тот же разрыв между фактическим ужесточением и рыночной оценкой его достаточности, который давит на евро и фунт, но в случае японской экономики он усугублен накопленным дифференциалом ставок.
Разворот в пятницу обеспечила не монетарная политика, а координированная вербальная интервенция. Премьер-министр Санаэ Такаити сообщила, что заявила Дональду Трампу о проблемном характере недооцененности японской валюты, после чего иена укрепилась на 0,8%, до 157,67 за доллар, показав лучший дневной результат более чем за две недели и опередив все валюты G10. Министр финансов Сацуки Катаяма и Скотт Бессент провели телефонный разговор, по итогам которого стороны подтвердили обеспокоенность недооцененностью иены и намерение углублять сотрудничество. Бессент отдельно указал на обсуждение желательности крепкой иены, отражающей сильные фундаментальные показатели японской экономики. Заявления Катаямы подчеркивают стремление Токио представить противодействие ослаблению иены как продолжающуюся совместную стратегию. Это повышает вероятность участия США в возможной новой интервенции.
Директор по анализу финансовых рынков и макроэкономики
Руководитель группы макроэкономики и фондового рынка
Аналитик фондового рынка
Дисклеймер


Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb
«Asset Management Apps Rank» в 2025 году
