Главное о рынке за неделю с 28 сентября по 4 октября 2026 года
Акции
- «ВсеИнструменты»: обратный выкуп под программу мотивации
- «Яндекс» изменил порядок выпуска акций под программу мотивации
- Слабый рынок труда поддержал акции США
Облигации
- Параметры бюджета на 2027–2029 годы и их потенциальное влияние на долговой рынок
- Европа: доходности не реагируют на динамику нефти
Сырье и валюты
- Физические поставки сырой нефти восстанавливаются
- Минфин резко увеличит покупки валюты в октябре
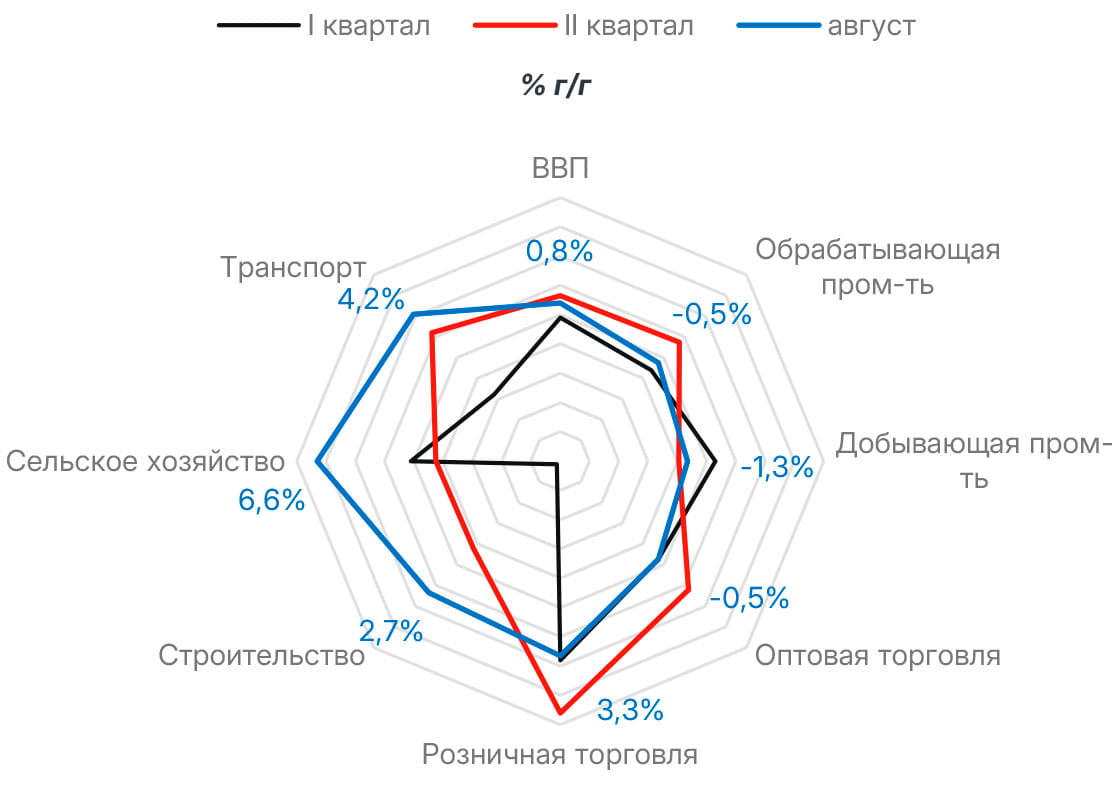
Минэкономразвития оценило рост ВВП в августе в 0,8% г/г
Совет директоров «Ви.ру» одобрил приобретение обыкновенных акций компании на сумму до 500 млн руб. Цель программы — сформировать пакет для долгосрочной мотивации сотрудников группы. Выкуп возможен в период с 1 ноября 2026 года по 31 декабря 2027 года включительно, фактические сроки и объем будут определяться с учетом рыночной конъюнктуры.
Акции отреагировали на новость снижением: в моменте бумаги теряли более 7%, затем падение сократилось до 4–5%. Такая реакция объясняется не объемом выкупа, а его назначением. Классический обратный выкуп сокращает число акций в обращении и повышает прибыль на акцию, тогда как выкуп под программу мотивации изымает бумаги с рынка лишь временно — по мере исполнения опционов они возвращаются сотрудникам, и экономическая доля действующих акционеров не растет.
Объем выкупа соответствует примерно 10% акций в свободном обращении — это существенная доля для бумаги с ограниченной ликвидностью, и в период проведения программа создаст дополнительный спрос. Однако этот спрос ограничен по времени и нейтрализуется последующей передачей бумаг сотрудникам, поэтому устойчивого влияния на котировки ожидать не приходится. Растянутый срок реализации — четырнадцать месяцев — означает, что среднедневной объем покупок будет невелик даже при полном освоении лимита. Долгосрочный инвестиционный кейс определяется динамикой выручки и рентабельности в непродовольственной рознице, а не параметрами программы мотивации.
Совет директоров «Яндекса» одобрил размещение 11 млн новых акций, или около 2,8% уставного капитала, для долгосрочной программы мотивации сотрудников. Размещение планируется в ноябре, сформированного пула должно хватить как минимум до конца 2027 года. Ранее компания проводила дополнительные выпуски ежеквартально по мере исполнения опционов.
Компания продолжает использовать обратный выкуп для частичной компенсации эмиссии: на конец II квартала число голосующих акций составляло около 379 млн — примерно столько же, сколько на момент запуска программы двумя годами ранее.
Изменение порядка выпуска представляет собой техническое событие, направленное на сокращение числа формальных корпоративных процедур: вместо четырех эмиссий в год компания проводит одну, с запасом более чем на год вперед. Эффективное размытие капитала снизилось с 2% до 1% в год. Число голосующих акций за два года работы программы не изменилось, то есть выкуп полностью нейтрализовал эмиссию. При эффективном размытии в 1% в год вместо 2% требуемый темп роста EBITDA на акцию снижается примерно на 1 процентный пункт при неизменной оценке бизнеса.
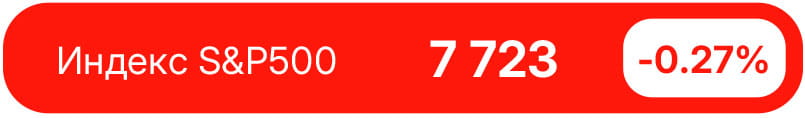
Американский рынок завершил неделю разнонаправленно. S&P 500 снизился на 0,3%, Dow Jones — на 1,3%, тогда как Nasdaq прибавил около 0,5%. Основным фактором давления большую часть недели оставался рост ставок на долговом рынке: доходность десятилетних казначейских облигаций США поднималась до 5,3%, обновляя многолетние максимумы. Рост доходностей повышал ставку дисконтирования и оказывал давление прежде всего на компании с высокими мультипликаторами, однако устойчивость технологического сектора позволила Nasdaq завершить неделю в плюсе.
Рост доходностей казначейских облигаций США был связан не столько с изменением ожиданий по ближайшим решениям ФРС, сколько с сохраняющимися инфляционными рисками и ростом премии за длинный срок. Августовский PCE остался на уровне июля и составил 3,4%. Одновременно реальные потребительские расходы выросли на 0,6% м/м, подтверждая, что спрос в экономике остается устойчивым. На этом фоне рынок продолжал закладывать более длительный период высоких ставок, несмотря на отсутствие явных признаков ускорения инфляции.
Ситуация изменилась в пятницу после публикации данных по рынку труда. Число занятых вне сельского хозяйства в сентябре увеличилось лишь на 29 тыс. против ожиданий около 90 тыс., а безработица составила 4,2%. Слабый отчет резко снизил вероятность очередного повышения ставки ФРС на ближайшем заседании и спровоцировал рост акций: S&P 500 прибавил около 0,7%, Nasdaq — 1,2%.
Поддержку технологическому сектору продолжали оказывать ИИ-компании. Nvidia (NVDA) в начале недели объявила новую программу обратного выкупа акций на 150 млрд долл., а Micron (MU) после сильного прогноза по выручке прибавил около 3% в четверг. При этом динамика внутри технологического сектора оставалась неоднородной. В пятницу Western Digital и Seagate потеряли около 10% после сообщений о планах Toshiba резко увеличить мощности по выпуску накопителей для дата-центров, что вновь напомнило инвесторам о риске быстрого роста предложения на фоне ИИ-бума.
При этом корпоративная картина за пределами технологического сектора была слабее. Акции Nike в пятницу снизились на 3,6% после того, как компания спрогнозировала резкое снижение годовой выручки на фоне слабых продаж в Китае и объявила о сокращении рабочих мест.
Это показывает, что устойчивость американского рынка по-прежнему во многом обеспечивается крупными технологическими компаниями и ожиданиями дальнейшего роста инвестиций в ИИ, тогда как часть потребительского сектора уже сталкивается с более слабым спросом.
Новый бюджет заметно увеличивает нагрузку на долговой рынок. Минфин повысил план чистого привлечения через ОФЗ в 2026 году примерно на 1 трлн рублей, до 5 трлн рублей. Дополнительное предложение ОФЗ придется на четвертый квартал: по плану Минфину предстоит разместить 2,45 трлн рублей за 11 аукционных дней. Это существенно выше объемов размещений предыдущих кварталов.
При этом на фоне уже и так высоких ставок спрос на длинные выпуски выглядит менее устойчивым. Аукцион 30 сентября был признан несостоявшимся: Минфин не принял поступившие заявки по предложенным ценам. По сути, рынок требует более высоких премий за бумаги с фиксированным купоном, тогда как Минфин пока не готов существенно ухудшать условия размещения.
Высокий объем заимствований сохранится и в следующем году. В 2027 году валовые размещения ОФЗ могут составить около 7,7 трлн рублей против примерно 5,4 трлн рублей, которые были заложены в предыдущей версии бюджета на 2027 год. Таким образом, давление со стороны Минфина будет носить не разовый характер и может сохраниться на протяжении большей части следующего года.
При этом с точки зрения денежно-кредитной политики параметры нового бюджета выглядят несколько лучше прежних ожиданий. Структурный первичный дефицит в 2027 году оценивается примерно в 0,5% ВВП против 1% ВВП, заложенного Банком России. Более слабый бюджетный импульс означает меньшее давление на внутренний спрос и инфляцию и при прочих равных создает пространство для более быстрого снижения ключевой ставки.
Для ОФЗ этот эффект позитивен, однако он может в значительной степени компенсироваться резко выросшим объемом размещений. В результате снижение ключевой ставки не обязательно будет сопровождаться сопоставимым снижением ставок по длинным ОФЗ: повышенная премия за предложение госдолга может удерживать длинный конец кривой на относительно высоких уровнях.
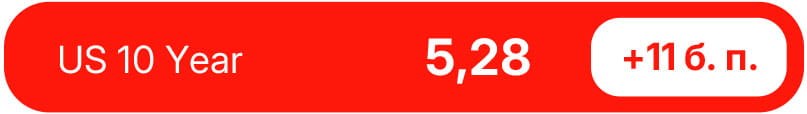
Главный сигнал недели — разрыв связки между нефтью и ставками. В начале недели стоимость Brent поднималась выше 108 долл. за баррель на фоне угасания надежд на прогресс в переговорах США и Ирана. Это повысило стоимость суверенных заимствований в еврозоне. Затем нефть подешевела по мере улучшения прохождения грузов через Ормузский пролив, однако доходности остались на повышенных уровнях: 10-летние немецкие бунды достигли 3,63% — максимума с середины 2009 года — и удерживались вблизи пика недели. Таким образом, рынок перестал торговать энергетическую премию и начал закладывать в цены реальные ставки и фискальную устойчивость как ключевые факторы.
Инфляционные данные подтвердили изменение настроений. Годовая инфляция в еврозоне ускорилась до 3,8% в сентябре против 3,2% в августе при консенсусе 3,6%. В Германии показатель вырос до 3,3%, во Франции — до 3,0%, в Италии — до 4,1%, в Испании — до 4,9%. При инфляции 3,8% реальная ставка по депозитам составляет минус 1,3 п. п. Политика ЕЦБ остается стимулирующей в реальном выражении после двух повышений за год, и именно этот разрыв, а не номинальный уровень ставки, определяет требуемую доходность по суверенному долгу.
Франция стала отдельным источником кредитного риска внутри блока. Правительство представило бюджет на 2027 год с целевым дефицитом 5% ВВП, однако неопределенность вокруг его прохождения через парламент спровоцировала резкий рост стоимости заимствований. Снижение промышленного PMI до 50,6 пункта с 51,1 вызвало сомнения относительно силы налоговой базы в момент, когда рынок требует доказательств консолидации расходов.
Британский сегмент демонстрировал схожую динамику, но при лучших макроданных. Пересмотренная оценка показала рост ВВП на 0,5% в II квартале против 0,4% ранее при ведущей роли услуг, производственный PMI вырос до 51,9 с 51,7. Банк Англии 17 сентября сохранил ставку на уровне 3,75% голосами 6 против 3, предупредив о возможности повышения при продолжении роста энергетических цен. Повышенные доходности гилтов тем не менее сохраняются, удерживая внимание рынка на стоимости заимствований и перспективах фискальной политики.
Ближайшие развилки для европейского долга — парламентские дебаты по французскому бюджету в октябре и заседание ЕЦБ 29 октября. Снижение доходностей требует либо устойчивого отката нефтяных котировок, либо признаков замедления экономики; текущие данные не дают ни того ни другого, а отрыв ставок от нефти означает, что даже урегулирование на Ближнем Востоке не вернет доходности к прежним уровням автоматически.

Нефть марки Brent завершила неделю на уровне около 102,3 долл. за баррель против 104,3 долл. неделей ранее, снизившись примерно на 2%. При этом внутри недели волатильность оставалась высокой: в понедельник котировки поднимались выше 105 долл. за баррель, а в четверг прибавили более 4% на фоне сообщений о прекращении Китаем экспорта нефтепродуктов и очередного усиления американского военного присутствия на Ближнем Востоке.
Главной особенностью текущей ситуации остается расхождение между сохраняющейся геополитической премией и постепенно улучшающейся картиной физических поставок. Риск дальнейшей эскалации вокруг Ирана и Ормузского пролива по-прежнему удерживает в цене существенную премию: любые новости о переговорах или изменении военной активности США вызывают движение котировок на несколько долларов за сессию.
При этом фактический дефицит нефти выглядит менее острым, чем несколько недель назад. Экспорт из стран Персидского залива постепенно восстанавливается, а американские коммерческие запасы нефти за неделю выросли на 0,9 млн баррелей, до 427,3 млн баррелей. Это указывает на то, что наиболее напряженным сегментом рынка сейчас становится не сырая нефть, а нефтепродукты.
Дополнительное давление на рынок нефтепродуктов создают ограничения экспорта со стороны крупных поставщиков. Россия продлила запрет на экспорт дизельного топлива до конца октября, а китайские НПЗ приостановили поставки топлива за пределы Гонконга и Макао. В результате дефицит переработки и нефтепродуктов становится больше, чем дефицит сырой нефти. Именно поэтому решение стран G7 высвободить часть резервов дизельного топлива и других нефтепродуктов стало важным фактором снижения цен к концу недели.
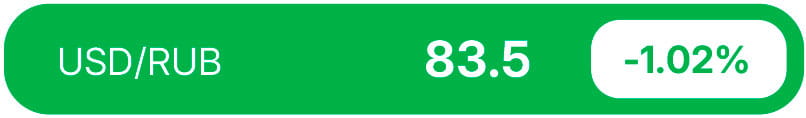
По оценкам Минфина, объем дополнительных нефтегазовых доходов федерального бюджета в октябре 2026 года может составить 289,46 млрд руб. против 100,7 млрд руб. в сентябре. При этом суммарное отклонение фактически полученных нефтегазовых доходов от ожидаемого месячного их объема и оценки по итогам сентября 2026 года составило минус 10,04 млрд рублей.
Таким образом, совокупный объем средств, направляемых на покупку иностранной валюты и золота, составит 279,42 млрд руб. в период с 7 октября по 6 ноября, или 12,7 млрд руб. ежедневно в сравнении с 2,5 млрд руб. в день в сентябре. Вкупе с продажами валюты Банка России в рамках зеркалирования в размере 0,58 млрд руб. чистые покупки валюты составят 12,1 млрд руб. ежедневно против 1,92 млрд руб. месяцем ранее.
После объявления новых параметров бюджетного правила российская валюта перешла к снижению. Курс китайского юаня на Московской бирже вырос сразу на 1,5%. Увеличение покупок валюты и золота Минфином — негативный сигнал для российской валюты, поскольку при прочих равных формирует дополнительный спрос на валюту и может усиливать давление на рубль. Однако само по себе бюджетное правило не определяет направление курса: динамика рубля продолжит зависеть от экспортной выручки, стоимости нефти, общего баланса спроса и предложения валюты.
Директор по анализу финансовых рынков и макроэкономики
Руководитель группы макроэкономики и фондового рынка
Аналитик фондового рынка
Дисклеймер


Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb
«Asset Management Apps Rank» в 2025 году
