Главное о рынке за неделю с 5 по 11 октября 2026 года
Акции
- ЛУКОЙЛ рекомендовал дивиденды за первое полугодие
- Совкомбанк увеличил программу обратного выкупа
- Рынок США обновил исторические максимумы впервые с августа
Облигации
- Инфляция: индексация тарифов и расширение базового давления
- Протокол сентябрьского заседания ФРС: ужесточение не завершено
- Резервный банк Индии: первое повышение ставки почти за четыре года
Сырье и валюты
- Нефть дорожает на фоне атак на танкеры в Ормузе и остановке добычи в Мексиканском заливе
- Активность на валютном рынке выросла при сохранении баланса
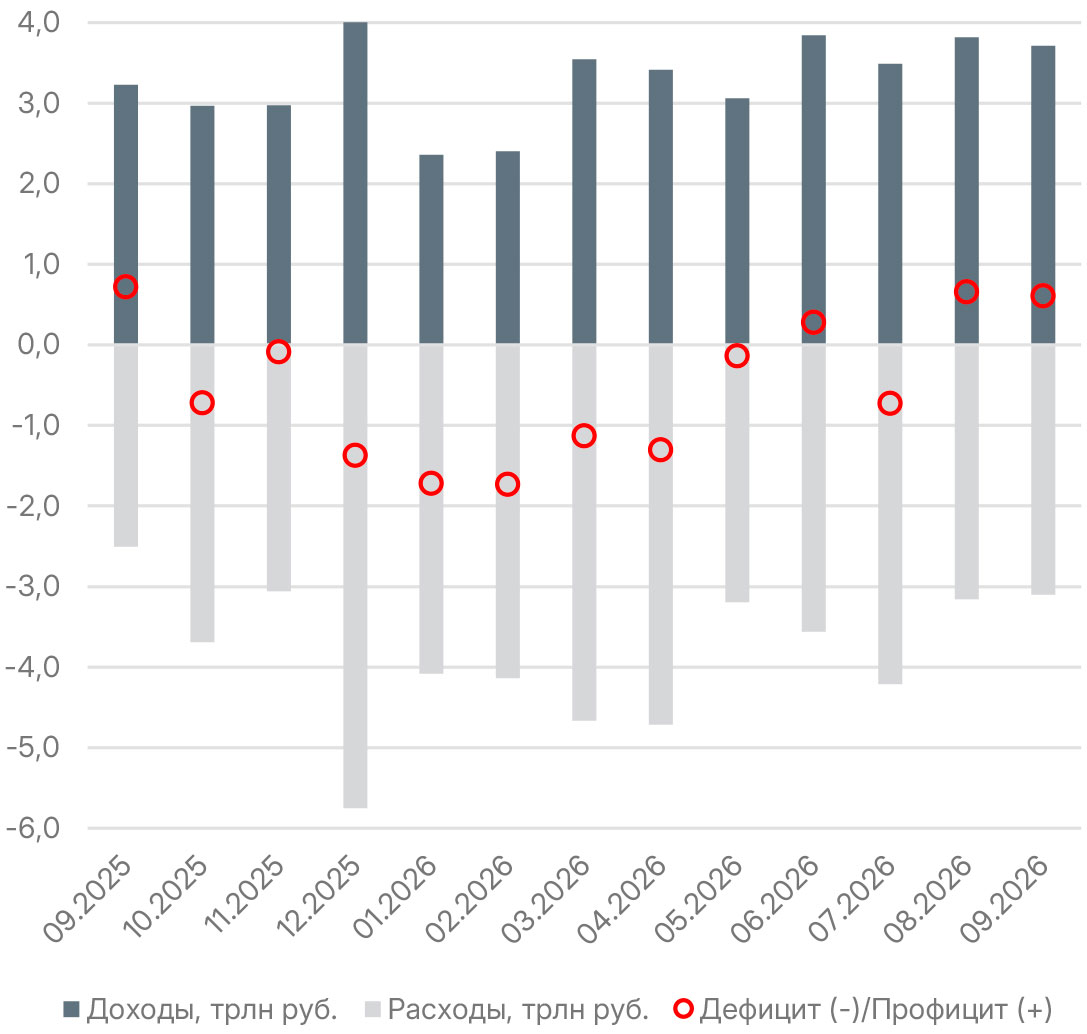
В сентябре бюджет был исполнен с профицитом в 600 млрд руб.
Совет директоров ЛУКОЙЛа рекомендовал выплатить дивиденды за I полугодие в размере 535 руб. на акцию, что соответствует доходности 9,6% к текущей цене. Дата закрытия реестра — 9 декабря. Выплата соответствует примерно 60% свободного денежного потока, то есть компания придерживается установленной дивидендной политики без отклонений в пользу удержания ликвидности. При сопоставимом результате второго полугодия совокупная дивидендная доходность за 2026 год может составить около 15%.
Основной вопрос — устойчивость денежного потока во втором полугодии при снижении загрузки нефтеперерабатывающих мощностей. С одной стороны, сокращение переработки уменьшает выпуск нефтепродуктов с высокой добавленной стоимостью. С другой — мировая конъюнктура остается благоприятной: цена на Brent удерживается выше 104 долл. за баррель, а крек-спреды по дизельному топливу находятся вблизи исторических максимумов на фоне структурного дефицита среднего дистиллята.
Совкомбанк объявил об увеличении с 7 октября программы обратного выкупа акций, одобренной советом директоров 20 июня, с 2 млрд руб. до 3 млрд руб. в IV квартале. В III квартале группа уже выкупила акций на 2 млрд руб., что при средней цене 10 руб. соответствует примерно 5% общего количества бумаг в свободном обращении на конец II квартала.
Ключевое отличие от типичной программы мотивации — заявленный отказ от обратной продажи. Выкупленные бумаги остаются в квазиказначейском пакете и не возвращаются на рынок, то есть изъятие ликвидности носит постоянный характер, а не временный. Это обеспечивает акциям устойчивую поддержку со стороны спроса.
Объем бумаг в свободном обращении может сократиться еще примерно на 8% относительно уровня конца III квартала, а совокупный квазиказначейский пакет вырастет с 0,4% по итогам II квартала до 2,6% к концу IV квартала.
Контекст дополняет сентябрьская внебиржевая сделка, в рамках которой один из текущих акционеров продал пакет институциональным инвесторам и менеджменту примерно на 3,5 млрд руб. Сопоставление объемов показывает, что программа выкупа за два квартала (5 млрд руб.) превышает объем этой продажи, то есть компания с запасом абсорбирует предложение, поступившее на рынок от продающего акционера.
Рынок США завершил первую полную торговую неделю октября ростом, обновив исторические максимумы впервые с августа. S&P 500 прибавил 1,21%, Dow Jones вырос на 1,09%, Nasdaq Composite поднялся на 0,72%, зафиксировав четвертую подряд прибыльную неделю. Russell 2000 вновь отстал, потеряв 0,76%. Внутри недели S&P 500 достигал рекордных 7 844,52, затем скорректировался на фоне распродажи в технологическом секторе и роста доходностей, но отыграл потери в пятницу.
Секторальная картина оказалась зеркальной к предыдущим неделям: рост был широким, но обошел технологический сегмент. Лучшую динамику показали сектор потребительских товаров первой необходимости (+3,96%), коммунальный сектор (+3,88%) и энергетика (+3,71%). В минусе закрылись промышленность (-0,32%) и информационные технологии (-0,11%).
Макрокалендарь был разгруженным, но два релиза задали тон. В понедельник вышел сентябрьский индекс ISM в сфере услуг: сводный показатель снизился до 54,9 с 55,4 при консенсусе 55,0, оставшись в зоне роста двадцать седьмой месяц подряд. Структура отчета оказалась важнее заголовка. Индекс уплаченных цен вырос до 74,0 с 72,6 — максимума с июля 2022 года и шестого значения выше 70 за последние семь месяцев, при этом ни одна отрасль не сообщила о снижении закупочных цен, а о росте отчитались семнадцать отраслей. Основными источниками давления на цепочки поставок участники опроса назвали тарифы и стоимость топлива.
Предварительный индекс потребительских настроений Мичиганского университета за октябрь снизился до 46,3 с 48,1 пункта месяцем ранее при консенсусе 47,6 — минимум за пять месяцев. Ухудшение связано с высокими ценами на энергоносители и стоимостью заимствований.
Главным корпоративным событием недели стала переоценка всего телекоммуникационного сектора после одной сделки. В четверг SpaceX (SPCX) объявила о покупке у Grain Management общенационального портфеля радиочастотного спектра в диапазоне 800 МГц — до 14 МГц низкочастотных полос, стоимость оценивается примерно в 8 млрд долл. и требует одобрения FCC. Низкочастотный спектр критичен потому, что сигнал в этом диапазоне распространяется на большие расстояния и проникает внутрь зданий — то есть пригоден для полноценной сотовой связи, а не только для спутникового покрытия в открытой местности.
Рынок прочитал это как появление четвертого федерального игрока в отрасли, где три компании десятилетиями делили абонентскую базу. В пятницу T-Mobile (TMUS) потеряла 13,3%, AT&T (T) — 9,8%, Verizon (VZ) — 8,8%, что для Verizon стало худшей сессией с 2002 года; совокупная капитализация трех операторов сократилась более чем на 50 млрд долл. за одну сессию. Масштаб реакции при этом опережает экономику сделки. Приобретенные 14 МГц — ограниченный ресурс: для надежного покрытия в плотной городской застройке SpaceX придется разворачивать наземную сеть, что требует нескольких лет и капитальных затрат, сопоставимых с инвестициями действующих операторов.
В сентябре рост потребительских цен ускорился до 0,35% м/м после снижения на 0,01% в августе и росте на 0,33% годом ранее. В годовом выражении темпы роста остались почти без изменений, составив 6,35% против 6,34% месяцем ранее. Накопленная инфляция с начала года достигла 5,04%.
Структура сентябрьского роста сместилась из продовольствия в услуги и непродовольственные товары. Услуги подорожали на 0,58% м/м после снижения на 0,54% в августе, непродовольственные товары — на 0,55% м/м против 0,54%, тогда как продовольственные цены за месяц не изменились. В топливном сегменте динамика разнонаправленная — бензин подорожал на 0,99% м/м после 0,76% месяцем ранее, дизельное топливо подешевело на 1,9% м/м после снижения на 4,6%.
Наиболее значимым показателем стала базовая инфляция, ускорившаяся до 0,49% м/м с 0,29% в августе и до 5,47% г/г с 5,37%. Это указывает на распространение эффекта удорожания топлива на более широкий круг товаров — то есть на переход от разового ценового шока к вторичным эффектам, которые монетарная политика обязана купировать.
Октябрьские недельные данные зафиксировали ожидаемый скачок. С 29 сентября по 5 октября потребительские цены выросли на 0,96% после 0,12% неделей ранее; с начала года накопленный рост составил 5,94% против 4,81% за аналогичный период прошлого года, а годовой показатель мог превысить 7%. Причина — ежегодная индексация тарифов, перенесенная в этом году с июля на октябрь: средний рост цен на регулируемые услуги превысил 13% против плановых оценок Минэкономразвития около 10%.
Прочие компоненты октябрьской недели подтверждают расширение ценового давления. В продовольственном сегменте постепенно исчезает дезинфляционный вклад плодоовощной продукции, тогда как рост цен в других категориях ускорился. Непродовольственная инфляция усилилась за счет медикаментов и электроники. Бензин подорожал на 0,3%, дизельное топливо подешевело на 0,1%. Снижение цен наблюдалось и в туризме.
К концу года инфляция может приблизиться к 7% г/г против ранее ожидаемых 6,5%. После прохождения тарифного эффекта рост цен в ближайшие недели стабилизируется, однако возврат к траектории, совместимой с целью регулятора, затруднен ускорением базового показателя.
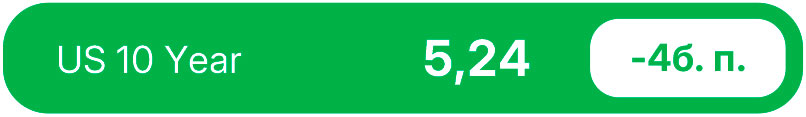
Опубликованный в среду протокол заседания FOMC 15–16 сентября, на котором ставка была повышена на 25 б. п., до 3,75–4,00%, подтвердил, что большинство участников считают уместным еще одно повышение до конца года. Сентябрьское решение поддержали все члены комитета, однако сроков следующего шага они не назвали, подчеркнув, что подходят к каждому заседанию непредвзято. Участники в целом оценили инфляционные риски как смещенные вверх, указав на подорожание энергоносителей, возможное повышение пошлин и инвестиции в ИИ, способные поднять спрос выше предложения. Почти все согласились, что риски для рынка труда снизились, а несколько членов комитета охарактеризовали текущую ставку как не сдерживающую или лишь умеренно сдерживающую.
Последняя формулировка принципиальна: если комитет не считает политику ограничительной при ставке 4%, то дальнейшее ужесточение не требует ухудшения инфляционных данных — достаточно их стабилизации на текущих уровнях. Рыночная реакция это отразила: после публикации протокола вероятность октябрьского повышения оценивалась примерно в 17–19%, тогда как к декабрю она достигает 84%, а до июля следующего года закладываются еще три шага.
Базовый сценарий — еще одно повышение на 25 б. п. до конца года, скорее в декабре, чем в октябре, при отсутствии смягчения в 2027 году. Учитывая степень обеспокоенности комитета инфляцией, он вряд ли отреагирует на один слабый отчет по занятости, тогда как инфляция в сентябре и октябре, вероятно, ускорится за счет цен на топливо, что даст основания действовать.
Резервный банк Индии (RBI) единогласно повысил ставку РЕПО на 25 б. п., до 5,50% — впервые с февраля 2023 года, — и сменил курс политики с нейтрального на «взвешенное ужесточение». Решение завершает разворот после четырех снижений совокупно на 125 б. п. в 2025 году и продолжительной паузы. Для глобального долгового рынка решение значимо как подтверждение тренда: Индия присоединилась к списку центральных банков, развернувших политику к ужесточению под давлением энергетических цен.
Прогноз по инфляции на 2026/2027 финансовый год повышен до 5,2% с 5,0%, прогноз роста ВВП — до 7,1% с 6,7%. Таким образом, регулятор трактует ускорение цен не как следствие перегрева спроса, требующего охлаждения экономики, а как результат внешнего ценового шока при сохранении устойчивого роста. Это объясняет выбор мягкой формулировки: глава RBI Санджай Малхотра назвал взвешенное ужесточение более умеренной формой и указал, что инфляция не является глубоко укоренившейся. Снижение ставок в ближайшей перспективе, по его мнению, исключено — дальнейшие действия ограничены повышением или паузой в зависимости от динамики базовой инфляции, широты ценового давления и вторичных эффектов. Ориентир управляющего — около 100 б. п. совокупного ужесточения за цикл, тогда как консенсус предполагает более сдержанную траекторию (50 б. п. за цикл).

Нефтяные котировки завершили неделю умеренным ростом при высокой внутринедельной волатильности. Brent прибавила 2,42% и закрылась на 104,72 долл. за баррель, WTI выросла на 0,81%, до 91,85 долл. Расхождение между бенчмарками продолжило расширяться: спред достиг 12,87 долл., а внутри недели превышал 15 долл. — Brent отражает риски морских поставок, тогда как WTI одновременно теряет и добычу, и спрос со стороны переработки на побережье Мексиканского залива.
Главным событием стало возобновление атак на танкеры. За неделю удары пришлись по девяти судам в Ормузском проливе и прилегающих водах, что поставило под угрозу наметившееся восстановление потоков. По данным Kpler, за неделю ко вторнику из пролива вышло около 9,5 млн баррелей в сутки — примерно на 30% ниже довоенного уровня.
Саудовская Аравия ведет переговоры с покупателями о включении в долгосрочные контракты отгрузок за пределами пролива на следующий год, формализуя схему, которую применяет в ходе войны, — это структурный сдвиг, снижающий зависимость королевства от Ормуза и одновременно закрепляющий премию за фрахт в цене на баррель.
Вторым фактором поддержки выступила погода. Ураган «Исайас», двигавшийся к северному побережью Мексиканского залива, вынудил производителей остановить около 1,3 млн баррелей в сутки, или 62,9% региональной добычи, к четвергу и свыше 70% к пятнице; остановлено также 57,35% добычи газа. BP эвакуировала персонал с платформ Na Kika и Thunder Horse, Shell и Chevron сократили операции. Выход урагана на побережье ожидался в ночь с пятницы на субботу в категории до третьей, что создавало риск и для перерабатывающей инфраструктуры с экспортными терминалами.
Против роста работали дипломатические сигналы и предложение нефтепродуктов. Дональд Трамп заявил в четверг о продуктивных переговорах с Тегераном и об отсутствии планов наносить удары до промежуточных выборов 3 ноября, что сняло часть геополитической премии. Министр иностранных дел Ирана Аббас Арагчи сообщил, что Тегеран изучает ответ Вашингтона на иранское предложение, предусматривающее открытие Ормузского пролива в течение семи дней. Одновременно Китай готовился возобновить экспорт нефтепродуктов после краткой приостановки на период Золотой недели, что увеличивает мировое предложение топлива. Санкционное давление при этом сохраняется: США ввели ограничения в отношении физических лиц, сетей и 17 судов, перевозящих иранскую нефть, нефтепродукты и нефтехимию.
Ближайшая перспектива определяется двумя развилками. Первая — судьба иранского предложения по проливу. Вторая — масштаб ущерба от урагана: восстановление добычи в Мексиканском заливе обычно занимает от нескольких дней до нескольких недель, но повреждение береговой переработки имело бы более длительный эффект и поддержало крек-спреды. Отдельный фактор — заявление Трампа о согласии Владимира Путина выпустить российские объемы дизельного топлива на мировой рынок, что при реализации ослабило бы наиболее напряженный сегмент.
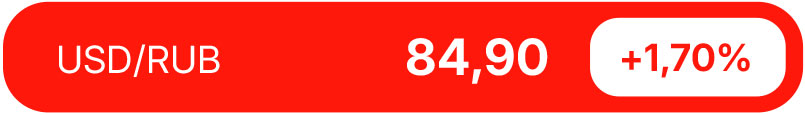
Сентябрьский «Обзор рисков финансовых рынков» Банка России зафиксировал заметный рост оборотов при незначительном изменении итогового баланса спроса и предложения. Продажи валюты нетто-продавцами из числа нефинансовых компаний выросли с 18,8 млрд долл. в августе до 23,7 млрд долл. в сентябре. Однако покупки нетто-покупателей — также нефинансовых компаний — увеличились сопоставимо, с 12,9 млрд до 17,3 млрд долл. по среднемесячному курсу. Чистое сальдо улучшилось, но изменение несущественно: выросли обе стороны операции, а не только предложение.
Отдельного внимания заслуживает вклад крупнейших экспортеров — всего 2,1 млрд долл. против 2,4 млрд месяцем ранее. Величина мала относительно совокупного оборота и, вероятно, объясняется структурой расчетов: продажи идут через посредников, тогда как сами компании получают уже рублевую выручку.
Население нарастило чистые покупки валюты до примерно 1,1 млрд долл. в сентябре с 0,9 млрд в августе. С начала года объем покупок составил 8,9 млрд долл., что сопоставимо с показателями 2025 года и ниже уровня 2024 года, то есть устойчивого разворота в сторону валютизации сбережений не произошло.
В октябре — ноябре приток экспортной выручки существенно вырастет на фоне высоких нефтяных котировок, однако действовать будут и встречные факторы. Первый — предновогодний спрос на импорт, традиционно усиливающийся в IV квартале. Второй — выпадение части экспортных поступлений. Третий, наиболее значимый количественно, — абсорбция прироста нефтяных доходов Минфином: с 7 октября по 6 ноября ведомство направляет на покупку валюты и золота 279,42 млрд руб., или 12,7 млрд руб. в день, что более чем в пять раз превышает объем предыдущего периода.
Директор по анализу финансовых рынков и макроэкономики
Руководитель группы макроэкономики и фондового рынка
Аналитик фондового рынка
Дисклеймер


Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb
«Asset Management Apps Rank» в 2025 году