Главное о рынке за неделю со 2 по 8 ноября 2026 года
- X5 рекомендовал дивиденды за девять месяцев при доходности 8,7%
- «Т-Технологии» объявили о намерении приобрести 100% акций ЦИАНа
- Nasdaq вошел в коррекцию после победы демократов на промежуточных выборах
- Инфляция сдерживается за счет стабилизации цен на топливо
- Допэмиссии Минфина
- Банк Англии повысил ставку до 4,00%
- Fitch понизило прогноз по рейтингу Франции до негативного
- Итоги выборов в США спровоцировали падение нефтяных котировок
- Минфин увеличит покупки валюты в ноябре
Акции
Российский рынок
Наблюдательный совет Х5 рекомендовал дивиденды по итогам 9 месяцев в размере 204 руб. на акцию. Закрытие реестра состоится 11 декабря 2026 года. Вышеозначенный размер предполагает доходность в размере 8,7%. В 2026 году X5 уже осуществил две выплаты дивидендов в сумме в 613 руб. на акцию при доходности в 23,5%.
Долговая нагрузка компании останется на уровне 1,3х по коэффициенту чистый долг / EBITDA, что соответствует середине целевого диапазона дивидендной политики в 1,2— 1,4х. Менеджмент уточнил годовой план по итогам III квартала, закладывая капитальные инвестиции в размере 4% выручки, что транслируется в экономию около 30 млрд руб., или 5% капитализации. Более осторожный подход к инвестициям в следующем году может оказать дополнительную поддержку дивидендам.
«Т-Технологии» подали в Банк России добровольное предложение акционерам ЦИАНа о выкупе до 100% их акций, но не менее 50%. Цена выкупа составит 993,05 руб. Объявленная цена выкупа была на 29,3% выше уровня закрытия основных торгов 5 ноября.
Цена предложения от «Т-Технологий» предполагает форвардный мультипликатор Р/Е ЦИАНа выше 12x при росте чистой прибыли на 30% г/г и мультипликатор EV/EBITDA выше 8х. Такая оценка выше относительно аналогов.
Условия сделки пока не закреплены, финальный объем выкупа будет зависеть от действий миноритарных акционеров. Финансирование сделки не предполагает, по сообщению «Т-Технологий», дополнительной эмиссии акций. Но компания может привлечь заемные средства, чтобы не использовать средства из капитала. При выкупе 100% акций объем сделки может составить около 69 млрд руб. (1% активов компании «ТТехнологии»).
По сообщению менеджмента «Т-Технологий», компания сохранит автономность в деятельности, бренд и текущую команду, продолжив работу в рамках стратегии Т, в том числе в ипотечном направлении. При этом в настоящее время «Т-Технологии» не концентрируются на ипотечном кредитовании, поэтому реализация синергии с ЦИАНом возможна на горизонте двух лет при условии дальнейшего снижения ставок по ипотеке.
Глобальные рынки
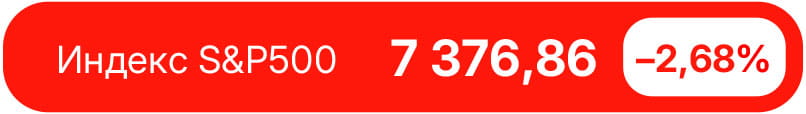
Рынок США завершил неделю худшим результатом с июня. S&P 500 потерял 2,68%, Nasdaq Composite снизился на 3,37%, зафиксировав четвертую подряд убыточную неделю и войдя в коррекцию — индекс завершил пятницу более чем на 10% ниже рекорда 6 октября. Dow Jones отделался снижением на 0,94%, Russell 2000 потерял 2,05%.
Динамика секторов отражает не широкий уход от риска, а точечную переоценку. Пять из одиннадцати секторов закрылись в плюсе: лидировали телекоммуникации с ростом на 4,9% и сектор циклических потребительских товаров с 2,7%. Худший результат показал сектор энергетики, потерявший 12,0% на фоне коррекции нефтяных котировок. Сектор ИТ завершил неделю в минусе на 6,9%, промышленность — на 2,8%.
Определяющим событием стали промежуточные выборы 3 ноября, по итогам которых демократическая партия получила контроль над обеими палатами Конгресса. 4 ноября реакция рынка была умеренной — под давлением были необлачные провайдеры, а индексы росли за счет снятия политической неопределенности и коррекции нефтяных котировок. 5 ноября опасения распространились на всю цепочку — от операторов дата-центров до производителей чипов памяти, поставщиков оборудования и электроэнергии. Nasdaq 100 снизился на 6,4%, индекс Philadelphia Semiconductor потерял 12%.
Демократы победили в том числе в ключевых для строительства дата-центров штатах — Техасе и Джорджии. Это усилило опасения, что строительство дата-центров столкнется с дополнительными ограничениями, в том числе на уровне штатов. Масштаб падения обусловлен позиционированием и высокой концентрацией в технологическом секторе. Вероятно, часть продаж связана с фиксацией прибылей хедж-фондами пол лучшим позициям, а высокая доля ИИ-компаний потянула на их распродаже S&P 500 и Nasdaq вниз.
Макроданные усилили давление на оценки. Октябрьский отчет по занятости, вышедший в пятницу, показал прирост количества рабочих мест на 165 тыс. при консенсусе 65 тыс. Количество новых рабочих мест за август и сентябрь были пересмотрены вверх — в совокупности на 84 тыс. Наибольший рост числа занятых был зафиксирован в сфере профессиональных и деловых услуг, здравоохранения и логистики, продолжилось восстановление занятости в производственном секторе. Уровень безработицы снизился с 4,2% до 4,1%, а уровень участия в рабочей силе немного вырос — с 61,8% до 61,9%. Опубликованные ранее данные JOLTS подтвердили силу рынка труда: число открытых вакансий в сентябре увеличилось на 333 тыс., до 7,52 млн, это превысило ожидания на уровне 7,1 млн.
Таким образом, устойчивость рынка труда лишает ФРС аргументов в пользу осторожной политики или смягчения монетарных условий при повышенной инфляции, поддерживаемой ростом цен на энергоносители. Индекс цен производителей за сентябрь вырос на 2,5% м/м и 11,1% г/г, хотя без учета энергоносителей прирост составил лишь 0,1% м/м.
На предстоящей неделе в фокусе внимания релиз индекса потребительских цен и отчеты CoreWeave (CRWV), Applied Materials (AMAT) и Cisco (CSCO).
Облигации
Российские облигации
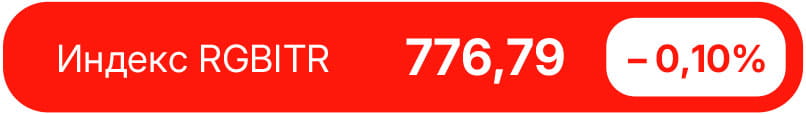
За период 27 октября — 2 ноября потребительские цены, по данным Росстата, снизились на 0,04% после роста на 0,08% неделей ранее. Исходя из недельных данных, рост цен по итогам октября составил 1,1% м/м, что выше темпов октября прошлого года (+0,5%) и отражает эффект переноса индексации тарифов с июля и низкой базы прошлого года. С начала года цены поднялись на 6,2% против 5,25% за аналогичный период предыдущего года.
Годовые темпы инфляции на конец октября опустились до 6,85%. Наиболее ощутимым стало замедление топливной инфляции — цены на бензин опустились на 2%, на дизельное топливо — на 0,1%. При этом рост цен на фрукты и овощи ускорился до 1,3%, другие категории продовольственных товаров тоже отражают повышенное ценовое давление. Позитивный сигнал в недельном релизе поддержал осторожные покупки ОФЗ в конце недели.
В пятницу ближе к закрытию основной сессии Минфин зарегистрировал дополнительные выпуски ОФЗ 26239 с погашением в июле 2031 года, ОФЗ 26218 — в сентябре 2031 года, ОФЗ 26221 — в марте 2031 года и ОФЗ 26233 — в июле 2035 года. Объем каждого выпуска составит до 200 млрд руб. по номинальной стоимости. Новый выпуск линкера ОФЗ 52006 с погашением в июне 2037 года будет доступен в объеме до 250 млрд руб. по номиналу без учета индексации. Ставка купона — 2,5% годовых, выплаты предусмотрены дважды в год.
Дополнительные выпуски зарегистрированы после того, как правительство разрешило Минфину увеличить внутренние заимствования в 2026 году на сумму до 1 трлн руб. сверх установленных ограничений. Соответствующее распоряжение от 3 ноября подписал премьер-министр Михаил Мишустин. Документ позволяет ведомству превышать верхний предел государственного внутреннего долга и программу внутренних заимствований на 2026 год. При этом разрешение не обязывает Минфин использовать весь дополнительный лимит.
Изначально программа государственных внутренних заимствований на 2026 год предусматривала размещение ОФЗ на 5,51 трлн руб. по номинальной стоимости. С учетом погашения бумаг на 1,34 трлн руб. чистое привлечение должно было составить 4,17 трлн руб. Предельный объем размещения ОФЗ был установлен на уровне 6,47 трлн руб.
Допэмиссия носит скорее технический характер и повышает гибкость ведомства на первичном рынке за счет расширения перечня бумаг для размещения. Для исполнения годового плана Минфину необходимо привлечь 1,96 трлн руб.
Мировые облигации
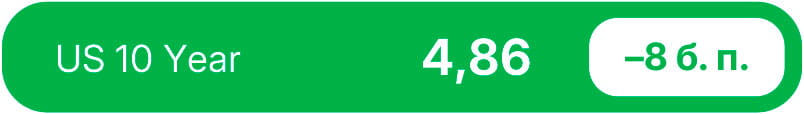
5 ноября Комитет по монетарной политике Банка Англии ожидаемо повысил базовую ставку на 25 базисных пунктов, до 4,00%. Это первое повышение ставки в текущем году: на сентябрьском заседании комитет сохранил ставку на уровне 3,75%.
Значимым оказался характер несогласия внутри комитета. Единственный голос против подала Кэтрин Манн, выступавшая за более существенное повышение — на 50 базисных пунктов, до 4,25%. Таким образом, оппозиция в комитете носит ястребиный характер: никто из членов не голосовал за сохранение ставки, и дискуссия велась о масштабе шага, а не о его необходимости. Для сравнения, на сентябрьском заседании трое членов голосовали против сохранения ставки, то есть за два месяца баланс мнений полностью сместился в сторону ужесточения.
В обосновании решения комитет указал на продолжительность и масштаб роста цен на энергоносители как на основной источник инфляционного давления. Решение помещает Банк Англии в общую группу регуляторов, перешедших к ужесточению под давлением энергетических цен: ФРС, ЕЦБ, Банк Японии и Резервный банк Австралии, который повысил ставку до 4,85% 3 ноября, движутся в том же направлении. Общая черта этих решений состоит в том, что источник инфляции лежит вне зоны влияния монетарной политики, и регуляторы вынуждены компенсировать его стоимостью денег.
4 ноября Fitch Ratings подтвердило долгосрочные рейтинги дефолта эмитента Франции на уровне A+, изменив прогноз со стабильного на негативный. В обосновании агентство перечислило три фактора ухудшения с момента августовского пересмотра: замедление экономического роста, удорожание заимствований и расширение бюджетного дефицита.
Условие дальнейшего понижения сформулировано прямо: им станет неспособность существенно улучшить траекторию государственного долга относительно текущего прогноза Fitch, согласно которому долг продолжит расти на протяжении следующих пяти лет.
В настоящее время два из трех ведущих агентств держат по Франции негативный прогноз: Moody’s 23 октября подтвердило рейтинг Aa3 с негативным прогнозом, Fitch удерживает A+ с негативным прогнозом, S&P сохраняет A+ со стабильным. При этом S&P понизило рейтинг Франции до A+ еще осенью 2025 года, а Scope Ratings снизило его в сентябре 2026 года, сославшись на устойчивое отклонение от фискальных целей и ограниченный прогресс реформ.
Фундаментальные показатели продолжают ухудшаться. Бюджетный дефицит оценивается около 5,4% ВВП в 2026 году, государственный долг приближается к 119% ВВП, а расходы на его обслуживание растут. Основным препятствием для консолидации остается политическая фрагментация парламента, затрудняющая принятие бюджета на 2027 год.
Сырье и валюты
Сырьевые активы

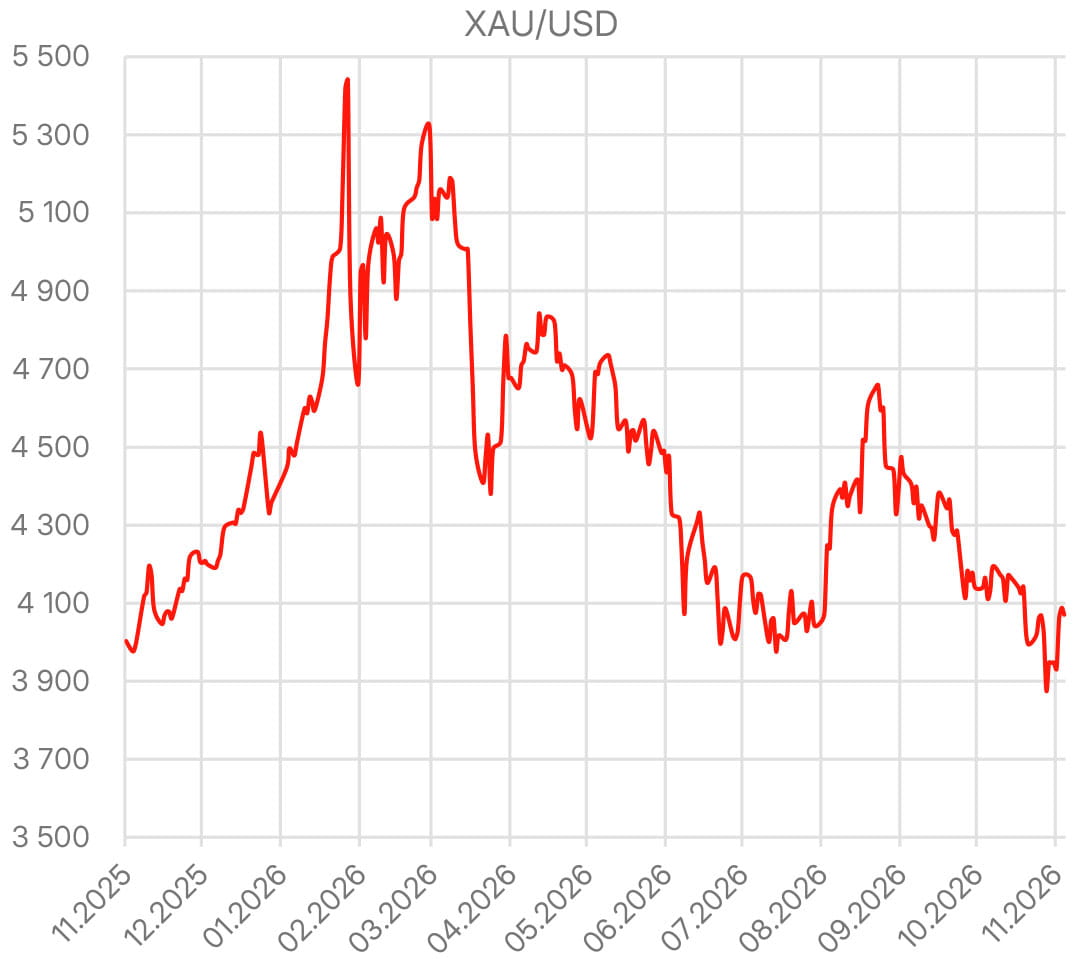
Нефтяные котировки прошли через одно из самых значительных недельных снижений в этом году. Недельные потери составили около 13% по обоим бенчмаркам. Стоимость Brent упала до 98,32 долл. за баррель, WTI подешевела до 90,83 долл. Спред Brent к WTI сжался примерно до 7,5 долл. с 13,52 долл. неделей ранее.
Причиной падения стали промежуточные выборы в США 3 ноября. Итоги выборов рынок интерпретировал как ослабление поддержки военной кампании против Ирана, поскольку новый расклад сил в Вашингтоне повышает вероятность дипломатического урегулирования. Кроме того, демократы смогут через Конгресс оказывать влияние на решения, для которых необходимо законодательное одобрение или финансирование, в том числе касающиеся оборонных расходов. В результате геополитическая премия в ценах снизилась, и 4 ноября Brent подешевела примерно на 8%.
Параллельно активизировались переговоры с Ираном при посредничестве Катара, и рынок начал учитывать в ценах вероятность соглашения и восстановления поставок энергоносителей из Персидского залива. Тем более что последние недели показали рост объемов экспорта нефти и нефтепродуктов из стран Залива до 19,2 млн баррелей в сутки, что соответствует 91% довоенного уровня. В последний раз столь высокий объем поставок наблюдался в период перемирия между США и Ираном в конце июня 2026 года.
Несмотря на увеличение прямого транзита нефти через Ормузский пролив до 1 млн баррелей в сутки, перевалка с судна на судно в Оманском заливе остается главной схемой транспортировки углеводородов в регионе.
Отдельным фактором выступает накопленное сокращение спроса. Появляются свидетельства того, что высокие цены на энергоносители снижают мировое потребление, что усиливает нисходящее давление независимо от геополитики. Розничные цены на бензин в США снизились за неделю на 0,3427 долл. за галлон, или примерно на 11%.
В конце недели котировки частично восстановили потери на фоне новых атак на танкеры в районе Ормузского пролива. Саудовская Аравия также предупредила о потенциальной опасности в районе нефтяного экспортного порта Янбу на Красном море на фоне продолжающихся атак хуситов.
Валюты
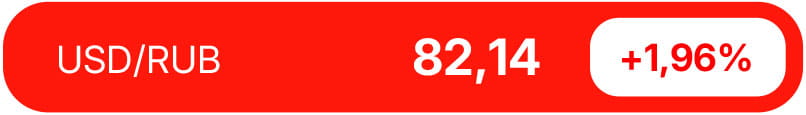
За последнюю неделю рубль ослаб на 2% почти до 12,3 за юань и был довольно волатильным. Против него сыграло падение цен на нефть после уверенной победы Демократической партии на выборах в Конгресс США и на фоне отсутствия эскалации на Ближнем Востоке.
Министерство финансов прогнозирует дополнительные нефтегазовые доходы бюджета в ноябре в размере 391,16 млрд руб. При этом по итогам октября нефтегазовые доходы оказались на 78,53 млрд руб. ниже ожидавшегося объема. Главная причина в том, что поступления налога на дополнительный доход были меньше прогнозных.
С учетом этого с 9 ноября по 4 декабря ведомство планирует приобрести валюту и золото на 312,63 млрд руб., или 15,6 млрд руб. в день.
Вкупе с продажами Банка России в рамках зеркалирования на 0,6 млрд руб. в день неттопокупки валюты вырастут до 15 млрд руб. в день против 12,1 млрд руб. месяцем ранее. Это не окажет влияния на курс рубля.
Выручка от продажи нефти поступает по более высоким ценам, это обеспечивает базу для продажи валюты под выплату налогов.
на основе данных из открытых источников, бирж, данных статистических агентств, монетарных регуляторов.
Директор по анализу финансовых рынков и макроэкономики
Руководитель группы макроэкономики и фондового рынка
Аналитик фондового рынка
Общество с ограниченной ответственностью «Управляющая компания «Альфа-Капитал». Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00028 от 22 сентября 1998 года выдана ФСФР России, без ограничения срока действия. Лицензия на осуществление деятельности по управлению ценными бумагами № 077-08158-001000 выдана ФСФР России 30 ноября 2004 года, без ограничения срока действия. Информация, содержащаяся в данном обзоре, предназначена исключительно для определенного и ограниченного круга лиц и не имеет целью рекламу, размещение или публичное предложение любых ценных бумаг, продуктов или услуг. Представленные в обзоре мнения учитывают ситуацию на дату предоставления информации. УК «Альфа-Капитал» не утверждает, что приведенная в обзоре информация или мнения верны или приведены полностью. Указанная информация не является исчерпывающей и подготовлена только в информационных целях, носит исключительно ознакомительный характер и может быть изменена УК «Альфа-Капитал» в любое время без предварительного уведомления. ООО УК «Альфа-Капитал» не рекомендует использовать обзор в качестве единственного источника информации при принятии инвестиционного решения и не дает гарантий или заверений в отношении финансовых результатов, полученных на основании использования указанной информации. Подробную информацию о деятельности ООО УК «Альфа-Капитал» вы можете получить по адресу: 123001, Москва, ул. Садовая-Кудринская, д. 32, стр. 1, телефоны 783-4-783, 8 (800) 200-28-28, а также на сайте ООО УК «Альфа-Капитал» www.alfacapital.ru.


Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb «Asset Management Apps Rank»
за 2026 год