Куда уходит прибыль?
Стабилизация ситуации
Судя по оперативным данным, ситуация в российской экономике начинает стабилизироваться. В ноябре индикатор бизнес-климата Банка России вырос до 1,1 пункта, второй месяц подряд находясь в положительной зоне. Рост индекса обусловлен как улучшением ожиданий, так и благоприятной оценкой текущей ситуации. О стабилизации свидетельствует и промышленный PMI, который находится вблизи 50 пунктов также второй месяц подряд.
Однако позитивные сдвиги в настроениях бизнеса пока не находят подтверждения в фактических показателях. Промышленное производство продолжает стагнировать: по итогам января—сентября оно выросло на 0,2% г/г. Не лучше обстоят дела и с финансами компаний. За январь—август сальдированный финансовый результат российских предприятий сократился на 11% г/г, продолжив снижение после падения на 11% в 2025 году.
Деловые настроения и прибыль компаний
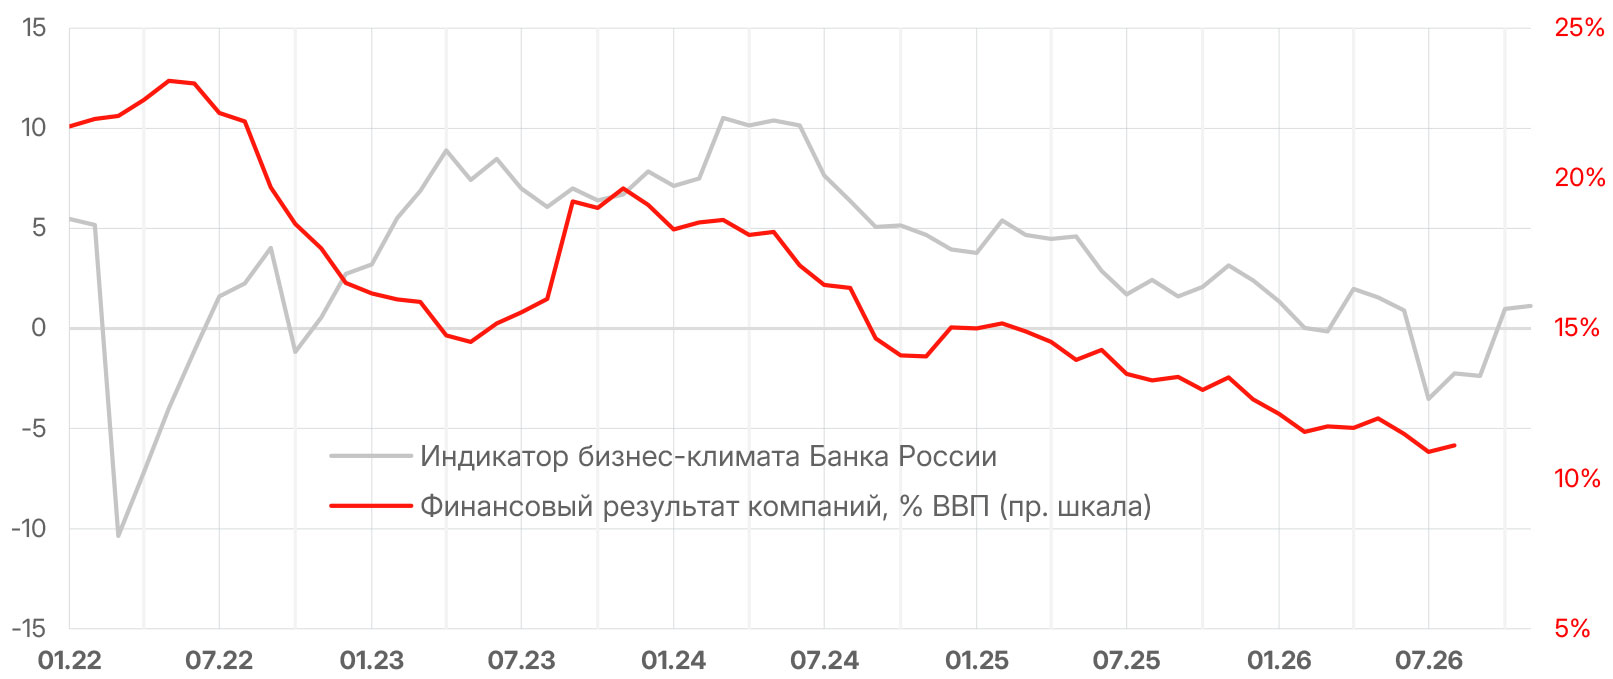
Иными словами, замедление экономики проявляется не в сокращении объемов производства, а в ухудшении финансового положения. Даже при относительно стабильном выпуске компании сталкиваются с давлением на прибыль со стороны растущих издержек и высокой стоимости заемного финансирования.
Так ли все плохо?
Совокупный финансовый результат компаний не всегда отражает реальное положение дел всего корпоративного сектора. Например, если исключить из последних данных результаты финансовой и страховой деятельности (важное примечание: в эту категорию не включаются результаты банковского сектора), то окажется, что с начала года агрегированный финансовый результат вырос на 0,2% г/г. Справедливо и обратное: при исключении из итоговых чисел даже одного прибыльного сектора ситуация может усугубиться. Так, падение финансовых результатов без учета производства кокса и нефтепродуктов достигает 16,5% г/г. Поэтому сокращение финансовых результатов не обязательно свидетельствует о сопоставимом ухудшении положения всего корпоративного сектора, как и восстановление прибыли за счет нескольких крупных отраслей еще не означает улучшения ситуации в экономике в целом.
Вклады отдельных отраслей в совокупный финансовый результат компаний, январь — август 2026 года к январю — августу 2025 года, %, %
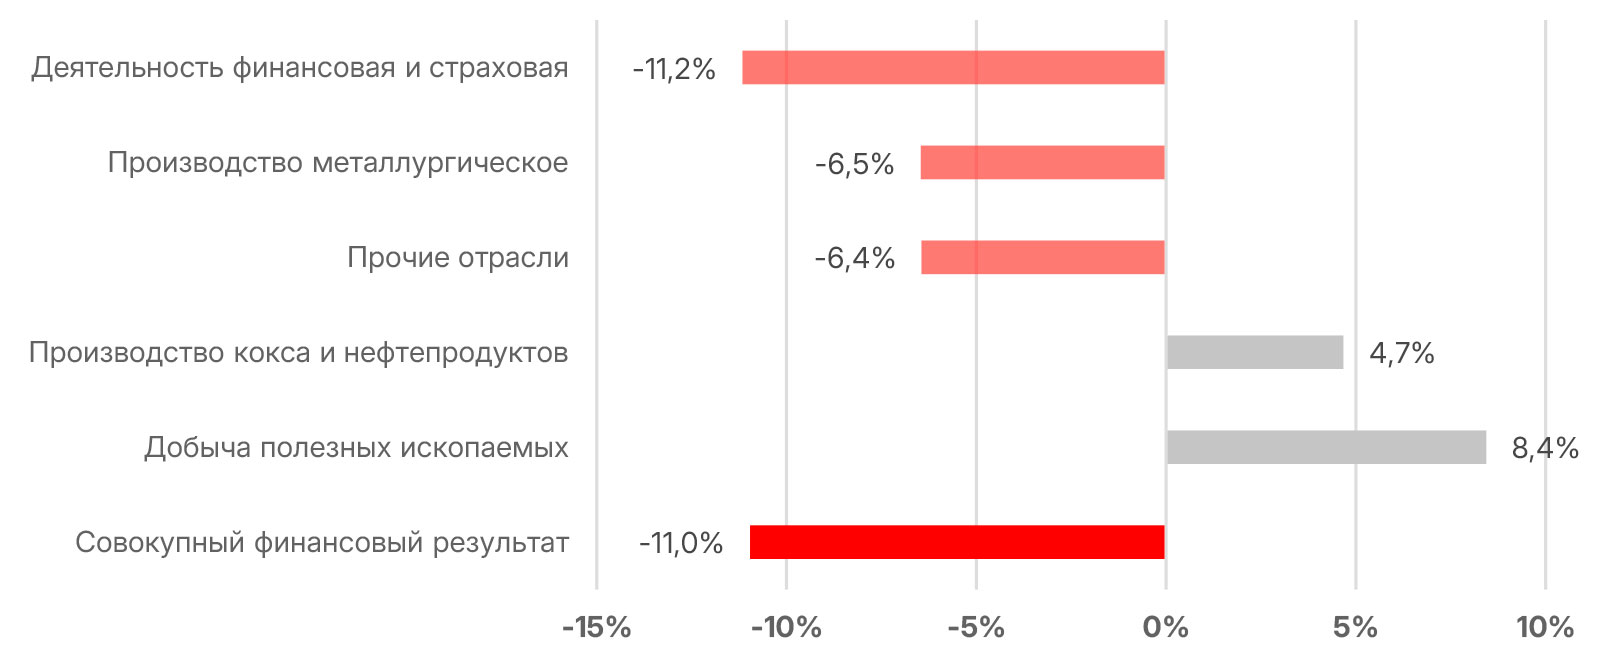
В целом же с начала года финансовый результат увеличился в 6 из 19 обследуемых видах экономической деятельности. Впрочем, даже увеличение финансового результата не всегда свидетельствует об устойчивости финансового положения компаний, поскольку может сопровождаться снижением рентабельности и ростом долговой нагрузки. Поэтому при оценке состояния корпоративного сектора важно учитывать не только прибыль, но и способность компаний продолжать ее генерировать и обслуживать свои обязательства.
Факторы снижения финансовых результатов
Одним из факторов давления на финансовый результат стал рост затрат на труд. С 2022 года номинальные зарплаты в РФ выросли на 92%, а реальные — на 32%. При этом рост зарплат опережает повышение производительности труда, увеличивая затраты компаний на единицу выпуска. Если возможности переложить эти расходы в отпускные цены ограничены, такое расхождение сжимает маржу и сокращает внутренние средства для инвестиций.
Второй фактор — увеличение процентной нагрузки вслед за повышением ключевой ставки. В 2К26 проценты за кредит составляли почти 40% EBIT (прибыли до налогообложения и процентов за кредит) — вдвое выше уровня 2024 года. Это означает, что значительная часть выручки компаний направляется на обслуживание кредитов, ограничивая возможности инвестиционных проектов. Поэтому даже умеренное снижение финансовых результатов может сопровождаться существенным ухудшением финансового запаса компаний.
Ключевая ставка и отношение процентов за кредит к EBIT
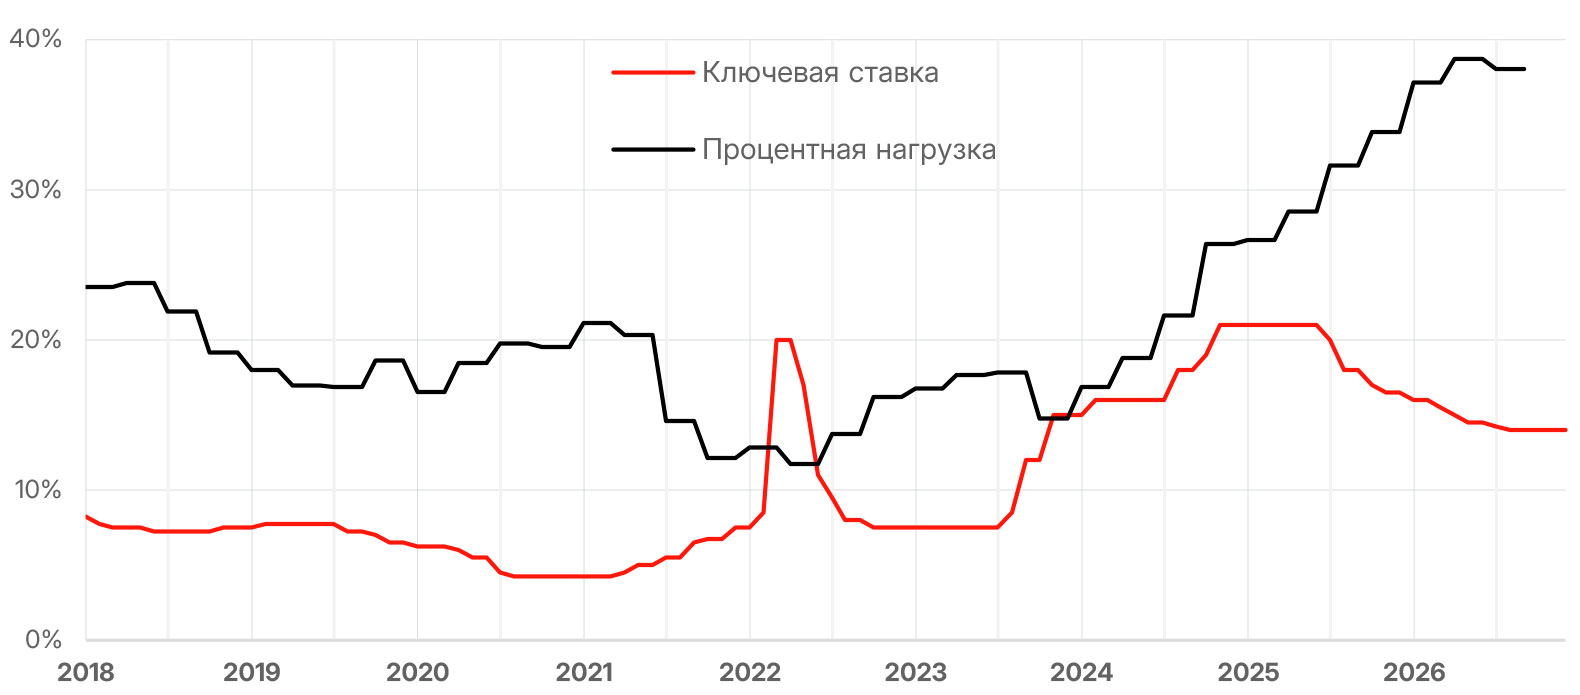
Оценить этот запас можно через коэффициент покрытия процентных платежей. Совокупное покрытие процентов снизилось с 4,6Х в 2К24 года до 3,2Х годом позже и 2,6Х в 2К26. За прошедшие 12 месяцев показатель ухудшился в 15 из 19 обследуемых видах деятельности. Следовательно, давление на финансы распространено значительно шире, чем можно предположить по распределению отраслевых прибылей: даже увеличение финансового результата не гарантирует, что возможности обслуживать долг и финансировать развитие увеличатся.
Коэффициент покрытия процентов за кредит
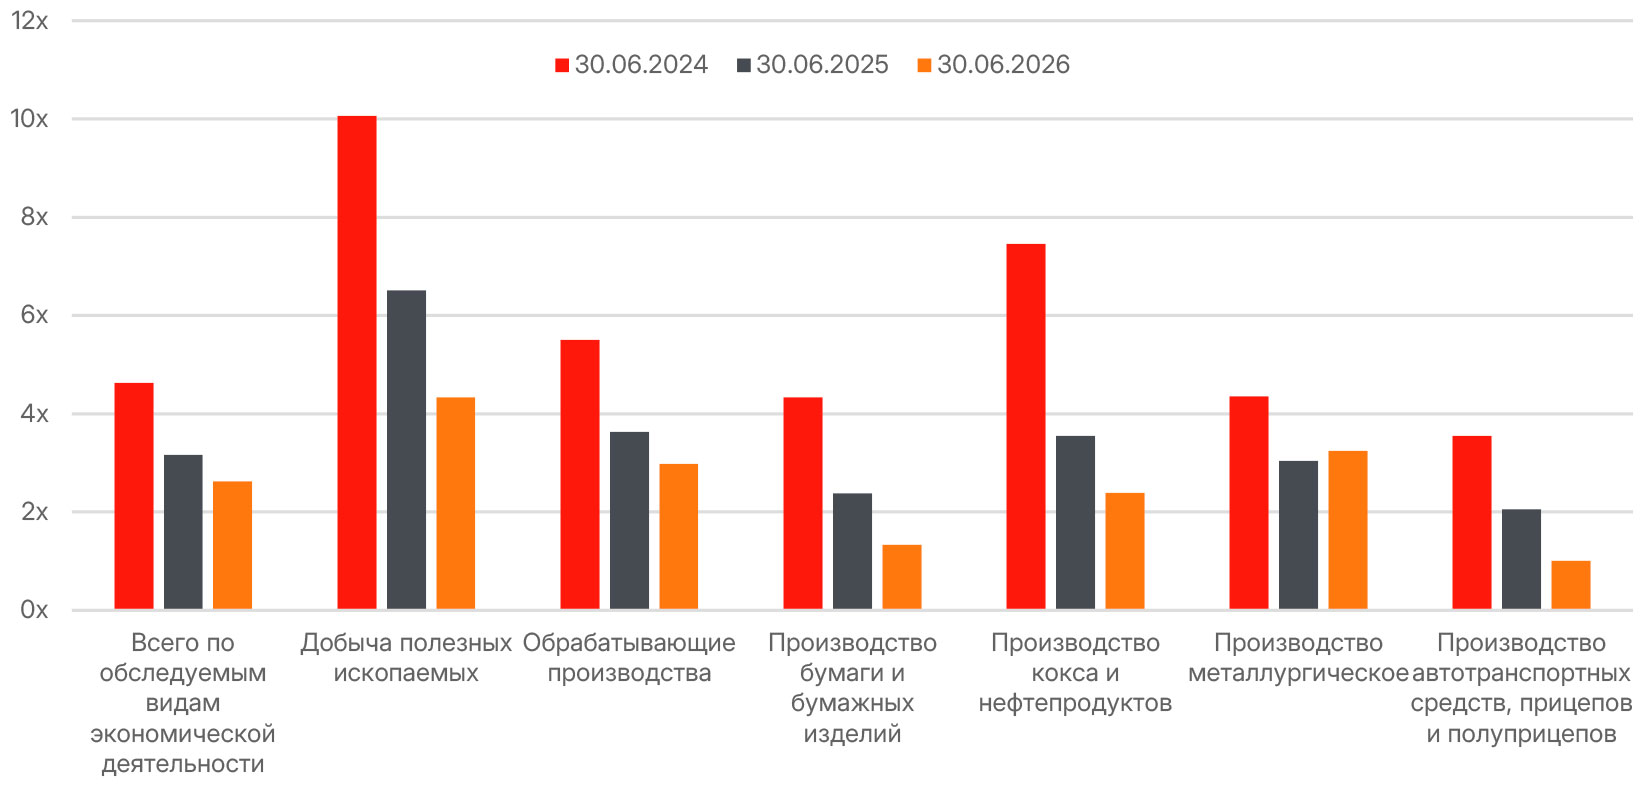
При этом отрасли теряют устойчивость с разной скоростью. В добыче полезных ископаемых покрытие процентов сократилось за год с 6,5х до 4,3х, сохранив сравнительно высокий уровень. В производстве бумаги — с 2,4х до 1,3х, а в автомобилестроении — с 2,1х почти до 1х. Ухудшение коэффициента покрытия имеет разные последствия для отраслей: для одних компаний это сокращение пространства для инвестиций, для других — приближение к ситуации, когда финансовый результат до процентных расходов едва покрывает сами проценты.
Рентабельность под давлением издержек
Растущие затраты привели к плавному снижению уровня рентабельности. По итогам 2022 года она составляла 14,6%, в 2023-м сократилась до 13,5%, а в 2024 году — до 12,7%. С 2025 года этот показатель стабилизировался в диапазоне 11— 12%, что соответствует уровню 2018–2019 годов. За стабильностью общего показателя снова скрываются различия между отраслями: в 1П26 по сравнению с 2024 годом рентабельность снизилась в 14 из 19 обследуемых видах деятельности.
Такая же ситуация и при более детальном взгляде на отдельные секторы. Так, рентабельность обрабатывающей промышленности снизилась с 14,7% в 2024 году до 12,9% в 1П26. И это снижение затронуло 19 из 24 подотраслей обрабатывающей промышленности. Среди наиболее заметных — снижение рентабельности производства бумаги и бумажных изделий с 19,6% до 8,5%.
Уровень рентабельности проданных товаров, продукции, работ
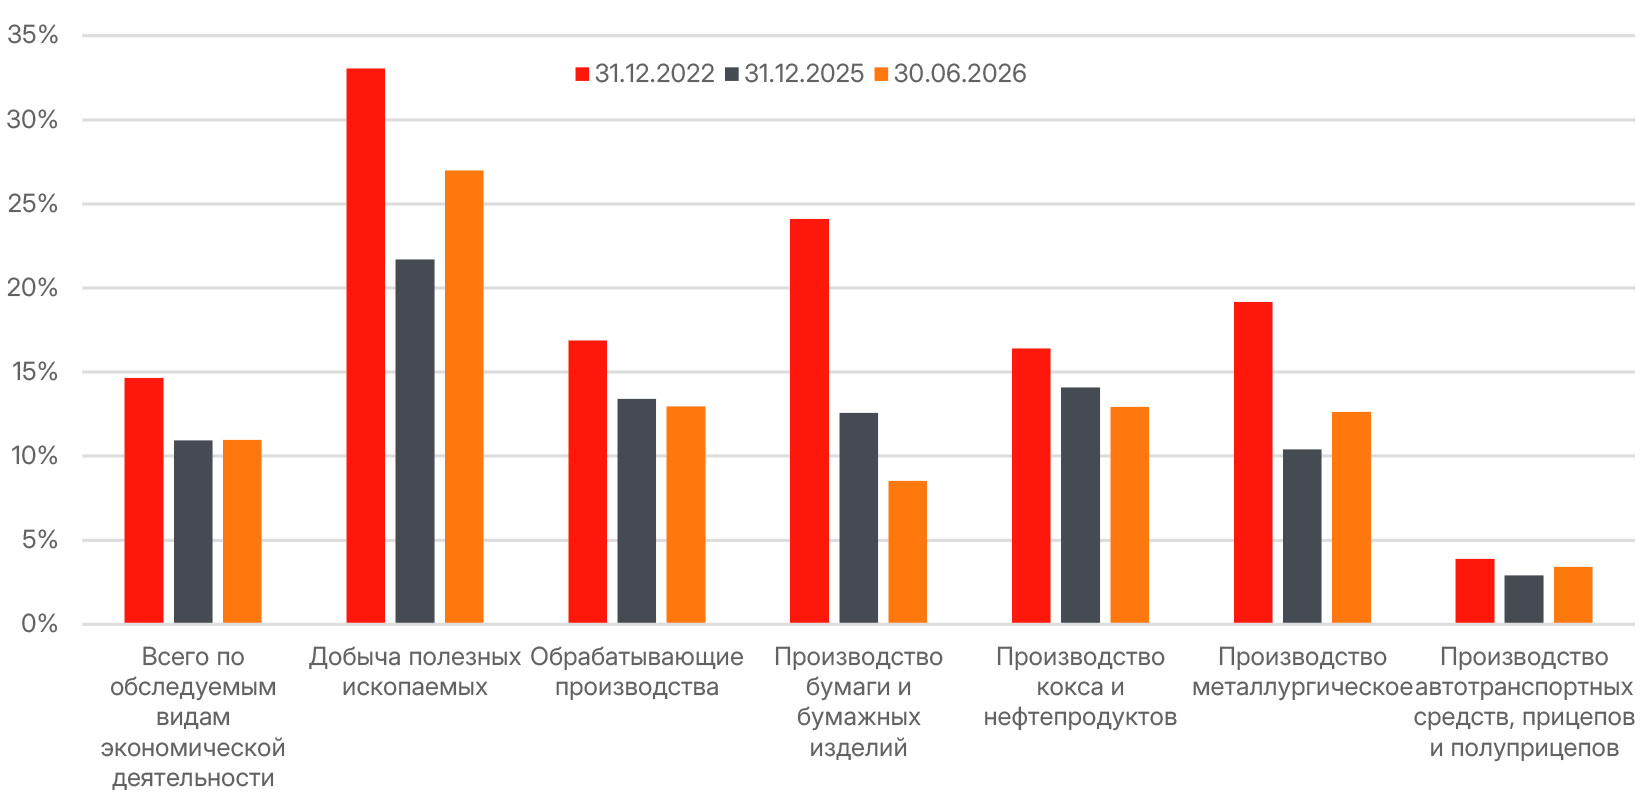
Снижение рентабельности в большинстве отраслей свидетельствует о том, что рост издержек все сложнее компенсировать за счет повышения отпускных цен. На фоне замедления внутреннего спроса возможности компаний перекладывать дополнительные расходы на потребителей остаются ограниченными, тогда как затраты на оплату труда и обслуживание долга продолжают влиять на финансовые результаты. При этом положительная динамика в отдельных крупных отраслях поддерживает совокупный показатель рентабельности, несмотря на его снижение в большинстве видов деятельности. В таких условиях даже стабилизация экономической активности не обязательно приведет к быстрому восстановлению корпоративных прибылей.
Выводы и рекомендации
1. Совокупный финансовый результат компаний — это макроэкономический показатель. Финансовое состояние отдельных компаний может существенно отличаться как в лучшую, так и в худшую сторону от представленных выше метрик. В этой связи все большую значимость приобретает тщательный анализ и отбор активов.
2. Акции. Стабилизация экономической активности не означает автоматического роста корпоративных прибылей. При сохранении высоких расходов на оплату труда и обслуживание долга даже рост производства может не приводить к улучшению финансовых результатов компаний. Катализатором роста рынка акций станет увеличение доли прибыли за счет снижения доли этих расходов, что, впрочем, может выглядеть как проблемы в экономике (снижение зарплат и ВВП, рост инфляции).
3. Облигации. Снижение коэффициента покрытия процентов повышает значимость кредитного анализа эмитентов. В зоне риска — облигации второго и третьего эшелонов.
4. ОФЗ. Сохранение текущих тенденций создает предпосылки для дальнейшего снижения ключевой ставки. Тем не менее сохраняется неопределенность вокруг инфляции и инфляционных ожиданий и реакции на них со стороны ЦБ РФ, а также дефицита бюджета (как следствие — предложение ОФЗ на первичном рынке).
«Общество с ограниченной ответственностью «Управляющая компания «Альфа-Капитал». Лицензия профессионального участника рынка ценных бумаг на осуществление деятельности по управлению ценными бумагами № 077-08158-001000 от 30 ноября 2004 года выдана ФСФР России. Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00028 от 22 сентября 1998 года выдана ФСФР России. Подробную информацию о деятельности ООО УК «Альфа-Капитал» вы можете получить по адресу: 123001, Москва, ул. Садовая-Кудринская, д. 32, стр. 1, телефоны (495) 783- 4-783, 8 (800) 200-28-28, а также на сайте ООО УК «Альфа-Капитал» в сети Интернет по адресу www.alfacapital.ru. Указанная информация не является исчерпывающей и подготовлена только в информационных целях и носит исключительно ознакомительный характер. Информация не содержит описания всех рисков, присущих инвестированию на рынке ценных бумаг, равно как в информации не принимаются во внимание личные инвестиционные цели, финансовые условия или нужды каждого конкретного инвестора. Информация не является какоголибо рода офертой, не подразумевалась в качестве оферты или приглашения делать оферты, не является прогнозом событий, инвестиционным анализом или профессиональным советом, не имеет целью рекламу, размещение или публичное предложение любых ценных бумаг, продуктов или услуг. Настоящий материал не является призывом к отказу от приобретения услуг/продуктов финансовых организаций, банков, прочих организаций и учреждений и не преследует цели формирования негативной деловой репутации финансовых организаций, банков, прочих организаций и учреждений и их продуктов. Любые оценки и/или сведения, касающиеся деятельности финансовых организаций, банков, прочих организаций и учреждений, выражают субъективную оценку ситуации в соответствии с информацией, легально полученной и доступной на время подготовки настоящего материала. Не является индивидуальной инвестиционной рекомендацией. Упоминаемые финансовые инструменты могут не подходить соответствующему клиенту».


Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb «Asset Management Apps Rank»
за 2026 год