Как работает диверсификация активов в доверительном управлении
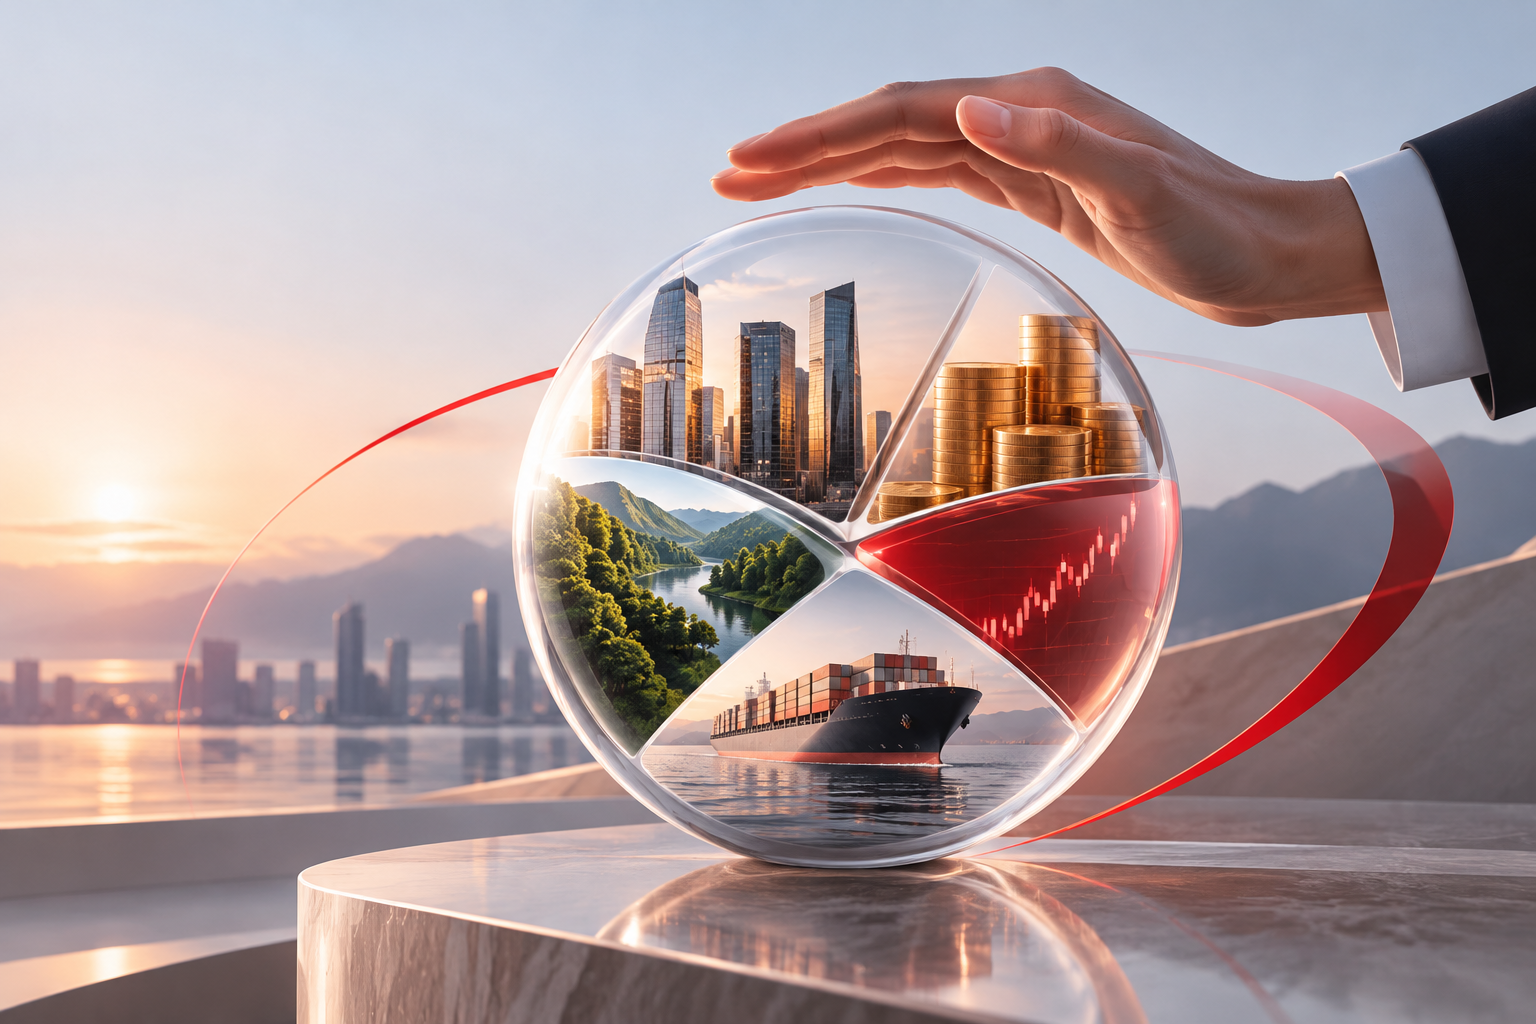
Не держать все средства в одном инструменте — один из ключевых принципов управления инвестиционным портфелем.
Диверсификация инвестиционного портфеля — это распределение вложений по разным классам активов, отраслям и рынкам. Такой подход может помочь снизить риски и приумножить потенциальный доход даже в периоды рыночной турбулентности.
Что такое диверсификация
Диверсификация в инвестициях — это стратегия распределения капитала между различными финансовыми инструментами так, чтобы снижение стоимости одного актива не приводило к существенным потерям всего портфеля.
Пример: инвестор вложил все средства в акции одной компании. Если у нее возникнут трудности, под угрозой окажется весь капитал. Если же портфель состоит из акций нескольких компаний разных отраслей, облигаций и других инструментов, потери по одной позиции могут компенсироваться доходностью остальных.
Уточним термины
Прежде чем разбирать механизм, определим ключевые понятия.
| Термин | Значение |
|---|---|
| Диверсификация активов | Распределение вложений между разными классами инструментов для снижения совокупного риска |
| Диверсификация дохода | Распределение вложений между разными классами инструментов для снижения совокупного риска |
| Диверсификация вкладов | Размещение средств в разных банках или на разных депозитах, а не только в одном |
| Доверительное управление (ДУ) | Передача активов профессиональному управляющему, который распоряжается ими в интересах клиента по заранее оговоренной стратегии |
Шаг 1. Диверсифицировать портфель по классу активов
Первый уровень — распределение вложений между разными классами активов, которые по-разному ведут себя в зависимости от экономической ситуации. Например, если акции падают, облигации нередко могут сохранить стоимость, а золото может подорожать.
Основные классы активов:
- Акции — потенциально высокая прибыль, но и более высокий риск
- Облигации — потенциальный доход в виде купонных выплат
- Инструменты денежного рынка, например, операции обратного РЕПО (сделки продажи ценных бумаг с обязательством обратного выкупа), — краткосрочные и консервативные инвестиции
- Товарные активы (металлы, сырье) — дополнительный способ распределить риски
- Недвижимость — долгосрочный актив с возможным рентным доходом
Шаг 2. Диверсифицировать по отраслям
Внутри одного класса активов важно не концентрироваться в одной отрасли. Диверсификация акций между секторами экономики снижает чувствительность портфеля к отраслевым кризисам.
Например, в период роста ключевой ставки финансовый сектор может испытывать давление, тогда как компании потребительского рынка или металлургии ведут себя иначе.
Сбалансированный портфель обычно включает в себя бумаги нескольких несвязанных секторов.
Шаг 3. Диверсифицировать по странам
Географическая диверсификация вложений снижает зависимость портфеля от событий в одной стране.
Прямой доступ к зарубежным рынкам для российского инвестора в текущих условиях ограничен. Частично восполнить географическую и валютную составляющую портфеля можно косвенно. Например, через замещающие облигации — квазивалютные бумаги, доходность которых привязана к курсу иностранной валюты, или через акции компаний-экспортеров: их выручка и финансовые результаты зависят от мировых рынков и цен на сырье. Тем не менее по-прежнему особую роль играет распределение вложений внутри отечественного рынка.
Из каких инструментов можно собрать инвестиционный портфель
Инвестиционный портфель может включать в себя разные инструменты:
- Акции российских публичных компаний
- Облигации — федеральные (ОФЗ, облигации федерального займа) и корпоративные
- Паи паевых инвестиционных фондов (ПИФ) — готовые портфели, собранные профессионалами
- Инструменты денежного рынка — операции обратного РЕПО и аналогичные
- Драгоценные металлы — золото, платина, палладий
- Недвижимость — через специализированные фонды
Как собрать диверсифицированный инвестиционный портфель
Диверсифицированные активы подбираются с учетом нескольких факторов: инвестиционного горизонта, отношения к риску и своих предпочтений. Единого рецепта нет, но есть общий принцип:
- Консервативный портфель: преобладают облигации и инструменты денежного рынка
- Сбалансированный портфель: примерно равные доли акций и облигаций
- Портфель с повышенным риском: большая доля акций, возможны товарные и альтернативные активы
На что обратить внимание при выборе активов
При формировании портфеля важно учитывать:
- Корреляцию — насколько активы движутся в одном направлении. Чем ниже корреляция, тем больше это снижает совокупный риск портфеля
- Ликвидность — возможность продать актив без существенных потерь в цене
- Соотношение риска и потенциальной доходности инструмента
- Временной горизонт — краткосрочные и долгосрочные задачи требуют разных инструментов
Правила диверсификации инвестиций
Несколько принципов, которых придерживаются многие профессиональные управляющие:
- Не концентрировать значительную долю портфеля (например, более 10–15%) в одном активе — это распространенная практика
- Включать инструменты с разной природой потенциального дохода: купоны, дивиденды, прирост стоимости
- Регулярно пересматривать состав портфеля
- Избегать чрезмерного распыления — слишком большое число позиций усложняет управление
Ни одна инвестиционная идея не дает 100%-ной гарантии
Важно понимать:
- Диверсификация дохода снижает риски, но не устраняет их полностью
- Диверсификация прибыли между разными источниками делает портфель устойчивее, однако при системных кризисах может снижаться стоимость почти всех классов активов одновременно
Задача такого подхода — сделать возможные потери более управляемыми.
Самостоятельные инвестиции требуют постоянного внимания
Самостоятельное управление портфелем требует времени, знаний и дисциплины. Инвестору приходится:
- Следить за состоянием экономики и отдельных компаний
- Своевременно реагировать на изменения рынка
- Регулярно анализировать структуру портфеля
- Принимать решения, опираясь на анализ, а не на эмоции
Именно поэтому многие рассматривают профессиональное управление как способ не тратить время на постоянный мониторинг рынка.
Как сформировать инвестиционный портфель: консервативная и динамичная части
Классический подход к построению портфеля предполагает деление на две части.
| Часть портфеля | Задача | Примеры инструментов |
|---|---|---|
| Консервативная | Приоритет на формирование капитала, минимизация риска | Облигации, инструменты денежного рынка, депозиты |
| Динамичная | Более высокий потенциал роста капитала и прибыли | Акции, фонды, товарные активы |
Соотношение между частями зависит от целей и горизонта инвестирования.
Альтернатива: ПИФы или доверительное управление
Для тех, кто не готов самостоятельно управлять портфелем, есть два основных инструмента.
Паевые инвестиционные фонды (ПИФы) — готовые диверсифицированные портфели под управлением профессионалов. Инвестор покупает паи и получает потенциальный доход пропорционально своей доле.
Доверительное управление (ДУ) — управляющий формирует и ведет портфель под цели клиента индивидуально.
Оба варианта позволяют распределить вложения без необходимости самостоятельно отслеживать рынок.
Главное различие: ПИФ — стандартизированный продукт для широкого круга инвесторов, ДУ — индивидуальный портфель под конкретные цели и сумму.
В доверительном управлении такое распределение настраивается под конкретного клиента: управляющий комбинирует разные базовые классы активов, ориентируясь на инвестиционный профиль клиента, в отличие от ПИФа, где состав портфеля фиксирован правилами фонда и одинаков для всех пайщиков.
Как «Альфа-Капитал» помогает с диверсификацией портфеля
Один из способов увидеть принцип диверсификации на практике — рассмотреть стратегии доверительного управления УК «Альфа-Капитал», рассчитанные на разные стили инвестирования и разные базовые классы активов:
- Консервативные: «Альфа Денежный рынок 2», «Альфа Облигации с переменным купоном»
- Умеренные: «Альфа Российские облигации 2», «Альфа Управляемые валютные облигации», «Альфа Золото 2»
- Динамичные: «Альфа Российские акции 2», «Альфа Квант».
УК «Альфа Капитал» предлагает своим клиентам широкую линейку продуктов под различные предпочтения, инвестиционные цели и горизонт планирования.
Частые вопросы
Зачем нужна диверсификация инвестиционного портфеля?
Чтобы снизить зависимость результата от поведения одного актива или одного рынка. При снижении стоимости одного инструмента другие могут частично компенсировать потери.
Какие классы активов используются при диверсификации портфеля?
Акции, облигации, инструменты денежного рынка, товарные активы (металлы), недвижимость. Выбор зависит от целей и горизонта.
Чем диверсификация акций отличается от диверсификации облигаций?
Оба подхода снижают риск, но работают разными инструментами:
- Один подход — распределение между компаниями разных отраслей
- Диверсификация облигаций — между эмитентами с разным кредитным качеством, сроками погашения и типами купонов
Как диверсификация снижает риски инвестора?
За счет того, что разные активы реагируют на рыночные события по-разному. Снижение стоимости одних часто может компенсироваться сохранением или ростом других.
Что такое диверсификация доходов и как она связана с инвестициями?
Это формирование прибыли из нескольких независимых источников: дивидендов, купонов, прироста стоимости активов. Такой подход снижает зависимость от одного вида дохода.
Как управляющая компания выбирает инструменты для диверсификации?
Анализируются потенциальная доходность, риск, ликвидность, корреляция активов между собой и соответствие инвестиционной стратегии фонда или портфеля.
Может ли диверсификация полностью исключить риск потери дохода?
Нет. Снижается только несистемный риск, а системные кризисы затрагивают большинство активов. Цель — сделать возможный риск более управляемым.
Чем диверсификация вкладов отличается от диверсификации в ДУ?
- Это размещение средств в нескольких банках или на разных депозитах
- Диверсификация в ДУ предполагает профессиональный подбор инструментов с учетом рыночной ситуации и целей инвестора
Как диверсифицированные активы ведут себя при падении рынка?
По-разному: некоторые снижаются меньше рынка, другие могут расти — например, золото или отдельные выпуски облигаций. Именно в этом и состоит смысл диверсификационной стратегии: сгладить общую просадку портфеля.
Общество с ограниченной ответственностью «Управляющая компания «Альфа-Капитал». Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21 000 1 00028 от 22 сентября 1998 г., выдана ФСФР России, без ограничения срока действия. Лицензия на осуществление деятельности по управлению ценными бумагами № 077 08158 001000 выдана ФСФР России 30 ноября 2004 г., без ограничения срока действия. Представленные в Материале мнения учитывают ситуацию на дату предоставления информации. ООО УК «Альфа-Капитал» не рекомендует использовать Материал в качестве единственного источника информации при принятии инвестиционного решения и не дает гарантий или заверений в отношении финансовых результатов, полученных на основании использования указанной информации. Материал не является призывом к отказу от приобретения услуг/продуктов иных финансовых организаций, банков и прочих организаций и учреждений и не преследует цели формирования негативной деловой репутации иных финансовых организаций, банков и прочих организаций и учреждений и их продуктов. Любые оценки и/или сведения, касающиеся деятельности иных финансовых организаций, банков и прочих организаций и учреждений, выражают субъективную оценку ситуации в соответствии с информацией, легально полученной и доступной на дату подготовки настоящего сообщения. Подробную информацию о деятельности ООО УК «Альфа-Капитал» вы можете получить по адресу: 123001, Москва, ул. Садовая-Кудринская, д. 32, стр. 1, телефоны +7 (495) 783-4-783, 8 (800) 200 28 28, а также на сайте ООО УК «Альфа-Капитал» www.аlfacapital.ru. Не является индивидуальной инвестиционной рекомендацией и побуждением к приобретению определенных ценных бумаг и заключению определенных договоров, в том числе являющихся производными финансовыми инструментами.


Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb
«Asset Management Apps Rank» в 2025 году
