Куда можно инвестировать 4 000 000 рублей: варианты инвестиций, риски и возможные сценарии
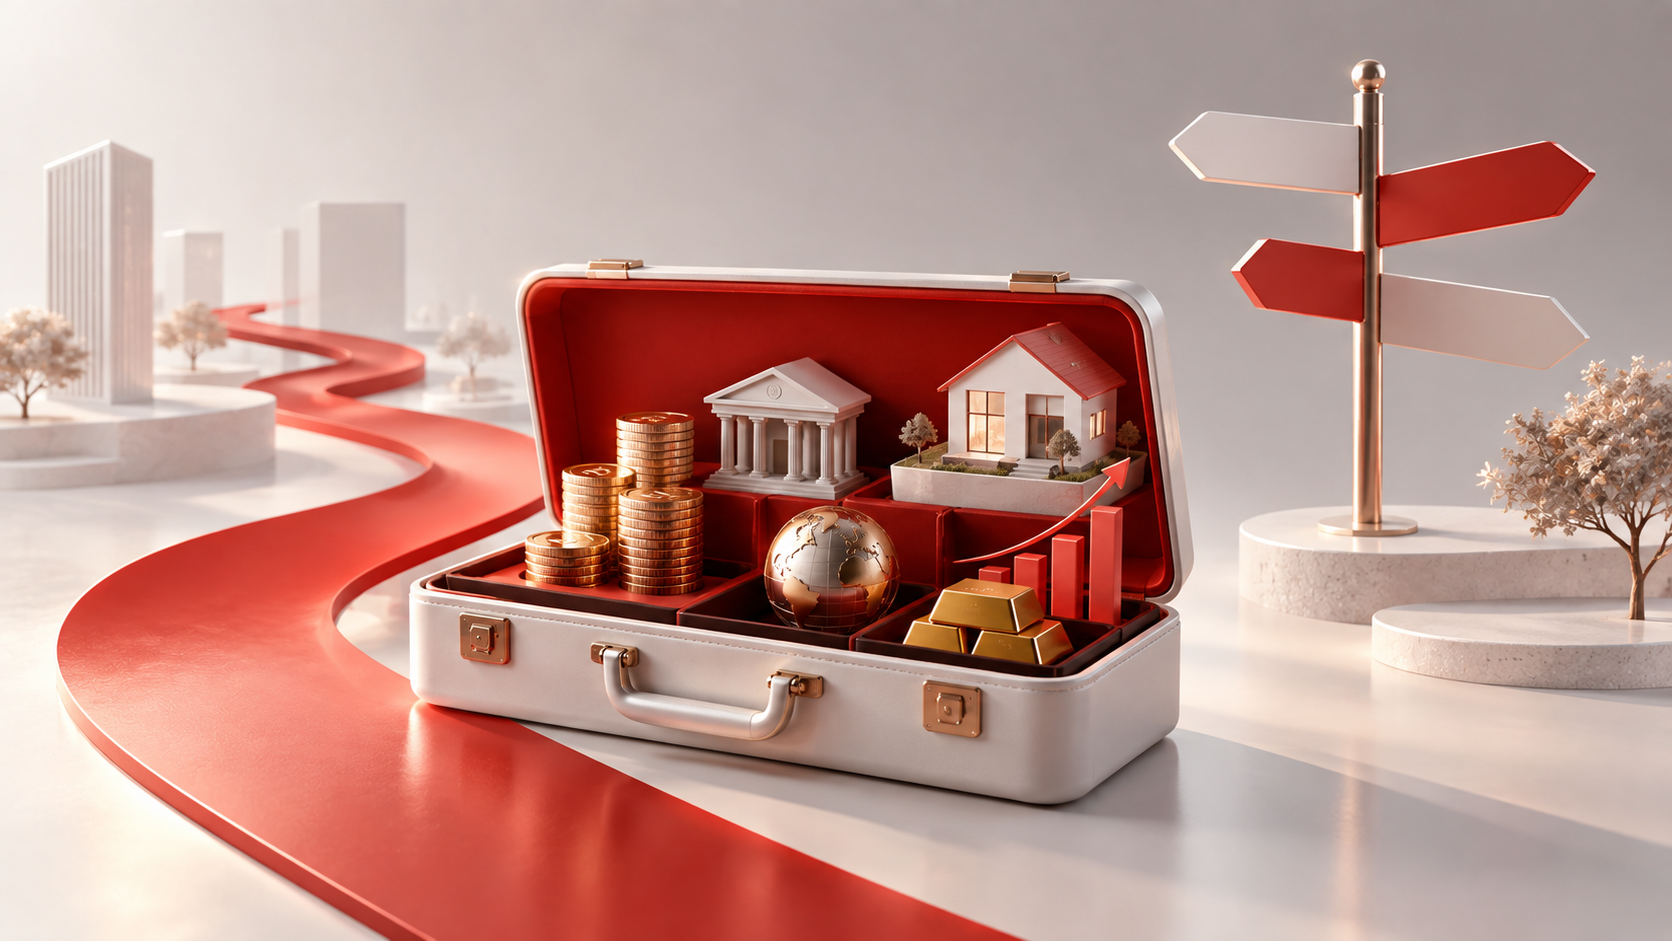
Четыре миллиона рублей — сумма, при которой ошибка в распределении может стать ощутимой: к примеру, упущенные 10% потенциальной доходности — это 400 000 рублей. Поэтому вопрос «куда инвестировать 4 миллиона рублей» инвесторы, как правило, решают не по списку модных идей, а по понятной структуре: сначала финансовые задачи и планируемый срок инвестирования, потом выбор инструментов, а далее распределение.
Ниже — последовательный разбор: что учесть до инвестиций, какие инструменты существуют, как они соотносятся между собой и как из них можно собрать три сценария под разные задачи. Если формулировать вопрос цифрами, он звучит так: какие есть варианты инвестировать 4 000 000 рублей так, чтобы капитал работал, а не лежал без структуры.
Что важно учесть перед инвестициями на 4 000 000 рублей
Перед тем как распределять деньги, полезно ответить на несколько вопросов. Они определяют не только то, куда вложить 4 000 000 рублей, но и в каком соотношении, на какой планируемый срок и с каким запасом ликвидности.
- Инвестиционная цель. Задачи «сформировать капитал» и «получать потенциальный регулярный доход» предполагают разные подходы к формированию портфеля. В первом случае акцент может быть связан с изменением стоимости активов, во втором — с потенциальным денежным потоком, например, купонами, дивидендами или арендными платежами.
- Ориентировочный горизонт инвестирования. Планируемый срок может влиять на выбор инструментов и необходимый уровень ликвидности. При относительно коротком горизонте особенно важно учитывать возможность оперативного доступа к средствам. При более длительном горизонте круг рассматриваемых инструментов может быть шире и включать в себя в том числе менее ликвидные активы, например недвижимость.
- Финансовая подушка. Прежде чем инвестировать всю сумму, стоит убедиться, что за пределами 4 000 000 рублей есть резерв примерно на 3–6 месяцев текущих расходов. Отдельный финансовый резерв может снизить вероятность необходимости продавать инвестиционные активы раньше запланированного срока из-за срочной потребности в деньгах.
- Готовность к просадкам. Рынок периодически снижается. Допустимый для инвестора уровень колебаний стоимости портфеля — один из факторов, который учитывается при выборе соотношения инструментов с разным уровнем риска.
Во что можно вложить 4 000 000 рублей
ОФЗ, корпоративные облигации, вклады и накопительные счета
Облигации федерального займа (ОФЗ) — это долговые бумаги, которые выпускает государство: инвестор получает потенциальный купонный доход и возврат номинала в конце срока. Корпоративные облигации устроены похожим образом, но их выпускают компании — потенциальная доходность обычно выше, но есть и риск дефолта эмитента.
Банковские вклады и накопительные счета могут быть проще в управлении, но обычно являются менее гибкими: досрочное расторжение вклада часто означает потерю процентов, а ставка по накопительному счету может меняться в любой момент. Оба инструмента застрахованы государством в пределах 1 400 000 рублей на человека в одном банке, включая проценты, при сумме в 4 000 000 рублей это значит, что часть подушки при желании можно держать в разных банках.
Этот блок инструментов — основа консервативной части портфеля. На сумму 4 000 000 рублей он может снижать общую волатильность инвестиций.
Для тех, кто предпочитает работать с облигациями через профессиональное управление, могут подойти паевые фонды облигационной направленности — например, ОПИФ «Альфа-Капитал Облигации Плюс», ориентированный на корпоративные бумаги.
от 100 ₽
Низкий риск
Альфа-Капитал Облигации Плюс
Инвестиции в облигации крупнейших компаний российского рынка
Для ликвидной части портфеля можно рассмотреть БПИФ «Альфа-Капитал Денежный рынок»: ставки денежного рынка следуют за ключевой ставкой, а купить и продать пай можно в течение торговой сессии.
AKMM
Акции, фонды акций и БПИФы
Акции дают право на долю в бизнесе, потенциальный рост ее стоимости и возможные дивиденды. На длинных горизонтах акции исторически показывают более высокую доходность, чем облигации, но и волатильность у них выше: в отдельные периоды рынок может снижаться на 20–40%.
На сумму 4 000 000 рублей акции уместны как часть портфеля, а не как единственный инструмент. Самостоятельный подбор бумаг требует времени и экспертизы, поэтому альтернативой с меньшим порогом вовлеченности становятся готовые фонды акций:
- ОПИФ «Альфа-Капитал Ликвидные акции» формирует портфель из бумаг крупнейших российских компаний
- БПИФ «Альфа-Капитал Управляемые акции с выплатой дохода» ориентирован на российский рынок акций и распределяет потенциальный доход между пайщиками
AKIE
Средний риск
Альфа-Капитал Управляемые акции с выплатой дохода
Биржевой фонд с выплатой дохода на счет инвестора
- Для тех, кто хочет сразу получить сочетание акций и облигаций в одном продукте, а не собирать пропорцию вручную, есть ОПИФ «Альфа-Капитал Баланс»
Золото как компонент для диверсификации
В периоды повышенной рыночной волатильности золото может демонстрировать более устойчивую динамику по сравнению с акциями. При этом оно не формирует текущий денежный поток в виде купонов или дивидендов, поэтому обычно рассматривается как инструмент диверсификации.
Купить золото проще всего через биржевые фонды, без покупки и хранения слитков: БПИФ «Альфа-Капитал Золото» инвестирует в физический металл на товарном рынке Московской биржи.
AKGD
А для тех, кто интересуется более широким набором металлов, может подойти БПИФ «Альфа-Капитал Платина — Палладий».
AKPP
Жилая и коммерческая недвижимость
Недвижимость — один из самых понятных активов для российского инвестора, но здесь важно разделять два разных сегмента.
Жилая недвижимость. Ликвидная квартира в крупном городе, прежде всего в Москве и Санкт-Петербурге, как правило, стоит намного больше 4 000 000 рублей, поэтому без ипотеки такую покупку многие не могут себе позволить, а обслуживание кредита часто съедает значительную часть потенциального арендного дохода.
Коммерческая недвижимость — понятие широкое: сюда относятся офисы, торговые площади, склады, гостиницы и другие форматы. Дальше подробнее остановимся на складском сегменте.
Прямая покупка склада стоит иногда сотни миллионов рублей — 4 000 000 рублей для этого недостаточно. Доступны два коллективных формата: купить паи ЗПИФа (закрытого паевого инвестиционного фонда) недвижимости через брокерский счет, если его паи обращаются на торгах, где фонд сам покупает объекты и распределяет потенциальный доход (при его наличии) между пайщиками, либо воспользоваться доверительным управлением (ДУ) — заключить договор с управляющей компанией, которая инвестирует средства по стратегии, в том числе в паи такого фонда.
Например, стратегия доверительного управления «Альфа Складская недвижимость 3.0» дает доступ к портфелю складской недвижимости без покупки объекта целиком: управление объектами и подбор арендаторов остаются на стороне управляющей компании. При сумме 4 млн рублей это один из немногих доступных вариантов входа именно в сегмент коммерческой недвижимости.
Краудинвестинг и другие высокорисковые идеи
Краудинвестинг (совместное финансирование бизнес-проектов через специализированные платформы) и похожие инструменты могут предлагать высокую заявленную доходность, но и риски здесь заметно выше: дефолт заемщика, отсутствие ликвидности, невысокая прозрачность отдельных проектов.
При сумме 4 000 000 рублей такие инструменты — не основа портфеля, а опциональное дополнение: их стоит рассматривать не более чем на 10% общего капитала и только при глубоком понимании конкретного инструмента.
Сравнение вариантов для инвестиций на сумму 4 000 000 рублей
| Инструмент | Примерный уровень риска | Ликвидность | Примерный горизонт |
|---|---|---|---|
| Вклад / накопительный счет | Низкий | Низкая (вклад) / Высокая (накопительный счет) | От 1 месяца |
| ОФЗ / корпоративные облигации | Низкий – средний | Средняя | 1–5 лет |
| ПИФы облигаций | Низкий – средний | Высокая | 1–3 года |
| Акции / ПИФы акций | Высокий | Высокая | 3–10 лет |
| Золото | Средний | Высокая | 3–10 лет |
| Складская недвижимость (ЗПИФ, ДУ) | Средний | Низкая – средняя | ДУ — 5 лет; биржевой ЗПИФ — гибче |
| Жилая недвижимость (прямая покупка) | Средний | Низкая | 5–15 лет |
| Краудинвестинг | Высокий | Низкая | 1–3 года |
Три возможных сценария распределения капитала
Доли даны примерными диапазонами — это усредненные ориентиры, а не готовое решение.
Примеры для портфеля. Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты, упомянутые в ней, могут не соответствовать инвестиционному профилю и инвестиционным целям (ожиданиям) инвестора. Определение соответствия финансового инструмента интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является задачей инвестора. ООО УК «Альфа-Капитал» не несет ответственности за возможные убытки в случае инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Сценарий 1. «Консервативный»
Стратегия ориентирована на сдержанную волатильность и контроль значимых просадок. Ориентировочный горизонт инвестирования: от 1 года.
| Пример инструмента | Возможная доля | Пример суммы | Комментарий |
|---|---|---|---|
| Облигации: ОФЗ, корпоративные бумаги или ОПИФ «Альфа-Капитал Облигации Плюс» | 45–55% | 1 800 000 – 2 200 000 ₽ | Прямая покупка ОФЗ — без комиссии за управление; фонд, в свою очередь, позволяет делегировать выбор бумаг профессиональной команде |
| БПИФ «Альфа-Капитал Денежный рынок» (часть суммы можно направить в БПИФ «Альфа-Капитал Денежный рынок Юани» для валютной диверсификации) | 25–35% | 1 000 000 – 1 400 000 ₽ | Инструмент для краткосрочного размещения ликвидной части портфеля |
| Золото; БПИФ «Альфа-Капитал Золото» | 5–15% | 200 000 – 600 000 ₽ | Диверсификация, снижение зависимости от долгового рынка |
| Недвижимость через ЗПИФ, например, «Альфа Складская коллекция 2» | 5–15% | 200 000 – 600 000 ₽ | Пай торгуется на бирже — можно продать раньше срока работы фонда, не дожидаясь его закрытия |
Логика: основной капитал — в консервативных долговых инструментах, ликвидный резерв всегда под рукой, небольшая доля в недвижимости и/или драгметаллах — для диверсификации. Альтернатива самостоятельной сборке — готовая стратегия доверительного управления в УК.
Сценарий 2. «Сбалансированный»
Стратегия ориентирована на относительную устойчивость капитала. Почти все инструменты здесь ликвидны — ориентировочный горизонт в 5 лет касается только доли в складской недвижимости (ДУ); при более коротком горизонте эту долю можно просто уменьшить.
| Пример инструмента | Доля | Пример суммы | Комментарий |
|---|---|---|---|
| Складская недвижимость, например стратегия «Альфа Складская недвижимость 3.0» | 20–30% | 800 000 – 1 200 000 ₽ | Потенциал арендного дохода, слабая связь с динамикой акций |
| Облигации (рублевые): ОФЗ, корпоративные бумаги или ОПИФ/БПИФ облигаций | 10–20% | 400 000 – 800 000 ₽ | Потенциал купонного дохода |
| БПИФ «Альфа-Капитал Управляемые валютные облигации» | 10–15% | 400 000 – 600 000 ₽ | Диверсификация по валюте и снижение зависимости динамики портфеля от рубля |
| Акции, ПИФы акций или ОПИФ «Альфа-Капитал Баланс» на обе позиции | 20–30% | 800 000 – 1 200 000 ₽ | Потенциал роста капитала на долгосрочном горизонте |
| Золото и металлы платиновой группы | 5–15% | 200 000 – 600 000 ₽ | Диверсификация за пределами акций и облигаций |
| БПИФ «Альфа-Капитал Денежный рынок» (часть суммы можно направить в БПИФ «Альфа-Капитал Денежный рынок Юани» для валютной диверсификации) | 10–15% | 400 000 – 600 000 ₽ | Быстрый доступ к части капитала |
Логика: равное внимание к потенциально растущим активам, с выделенной валютной составляющей — валютные облигации снижают зависимость портфеля от курса рубля, а часть ликвидного резерва можно дополнительно направить в юаневый БПИФ. Складская недвижимость занимает весомую позицию как источник потенциального арендного дохода, слабо связанного с динамикой фондового рынка.
Сценарий 3. «С возможностью регулярных выплат»
Стратегия ориентирована на максимизацию потенциальных регулярных выплат. Ориентировочный инвестиционный горизонт: от 5 лет.
| Пример инструмента | Доля | Пример суммы | Комментарий |
|---|---|---|---|
| Складская недвижимость | 20–30% | 800 000 – 1 200 000 ₽ | Потенциал арендного дохода |
| Облигации с выплатой дохода (рублевые); ОПИФ «Альфа-Капитал Облигации Плюс» | 15–20% | 600 000 – 800 000 ₽ | Потенциал регулярных купонных выплат |
| Валютные облигации с выплатой купона; ОПИФ «Альфа-Капитал Валютные облигации с выплатой дохода» | 15–25% | 600 000 – 1 000 000 ₽ | Распределение между пайщиками поступающих в фонд купонов |
| БПИФ «Альфа-Капитал Управляемые акции с выплатой дохода» | 20–30% | 800 000 – 1 200 000 ₽ | Часть потенциального роста капитала плюс распределение дохода пайщикам, не завязана на процентную ставку так же жестко, как недвижимость и облигации |
| Золото | 5–15% | 200 000 – 600 000 ₽ | Противовес волатильности более рискованной части портфеля |
Логика: портфель собран вокруг инструментов, ориентированных на денежный поток: недвижимость, рублевые и валютные облигации с выплатой купонов, потенциально дивидендные акции. Доля недвижимости снижена в пользу акций, чтобы зависеть не только от одного фактора — ключевой ставки, а валютная часть облигаций дополнительно снижает курсовой риск.
Комиссии, налоги и инфляция: что влияет на реальную доходность
Три фактора, которые инвесторы нередко недооценивают.
Комиссии управляющего. Фонды и стратегии доверительного управления берут вознаграждение за управление, а в отдельных фондах надбавки при покупке и скидки при погашении паев — все это снижает итоговую потенциальную доходность и стоит учитывать при оценке результата.
Налоги. Потенциальный доход от инвестиций по операциям с ценными бумагами облагается НДФЛ по двухступенчатой шкале, отдельной от зарплатной: 13% с дохода до 2,4 млн рублей в год, 15% с суммы превышения. Налог обычно удерживает брокер или УК как налоговый агент — отдельно декларировать потенциальный доход не нужно.
Инфляция. Реальная доходность равна номинальной за вычетом инфляции: например, при 10% годовых и инфляции 8% реальный прирост капитала — 2%. Поэтому ориентира «не ниже инфляции» часто недостаточно для долгосрочного роста капитала.
ИИС и налоговый вычет на сумме 4 млн рублей. Индивидуальный инвестиционный счет (ИИС) — брокерский счет с налоговыми льготами; с 2024 года новые счета открываются в формате ИИС-3, который объединяет вычет на взносы и освобождение от налога на прибыль по итогам срока владения. Минимальный срок для льгот — 5 лет для счетов, открытых в 2024–2026 годах, далее он будет расти на год ежегодно с 2027-го, пока не достигнет 10 лет. Вычет на взнос — до 400 000 рублей в год по всем ИИС инвестора вместе взятым: при ставке НДФЛ 13% это до 52 000 рублей возврата, при более высокой ставке — больше; освобождение от налога на прибыль действует в пределах 30 млн рублей после истечения минимального срока владения. Досрочное закрытие счета означает потерю льгот и возврат уже полученного вычета, поэтому на ИИС разумно направлять ту часть из 4 млн рублей, которая точно не понадобится в ближайшие годы, — например, консервативную или сбалансированную долю портфеля.
Частые ошибки инвестора
Крупный капитал не всегда прощает типичные просчеты.
- Инвестировать все в один инструмент. Концентрация может усилить и потенциальный доход, и потери. Диверсификация — инструмент хеджирования возможного риска.
- Игнорировать ликвидность. Заморозить 4 000 000 рублей в низколиквидном активе и одновременно столкнуться с непредвиденными расходами — распространенная ситуация. Ликвидный резерв обычно формируют отдельно от инвестиционного портфеля.
- Недооценивать горизонт. Продажа активов при первой просадке — частая причина потерь у частных инвесторов. Если горизонт короткий, инструмент выбирают соответствующий.
- Откладывать решение в ожидании «правильного момента». Время на рынке исторически важнее, чем попытки точно угадать момент входа.
- Забывать про налоговую оптимизацию. Использование ИИС и льготы долгосрочного владения — возможность улучшить итоговый результат за счет налоговых преимуществ при соблюдении установленных условий.
Популярные вопросы (FAQ)
Можно ли на 4 млн рублей собрать диверсифицированный портфель без недвижимости?
Да, это возможно. Облигации, акции, золото и инструменты денежного рынка позволяют собрать портфель без недвижимости. Но отсутствие в портфеле фондов недвижимости или драгметаллов может сделать такой портфель более зависимым от динамики финансовых рынков в целом.
Что лучше для такой суммы: облигации, акции или фонды?
Универсального ответа нет — все зависит от инвестиционной цели и планируемого горизонта. Для более понятного долгового механизма обычно делают акцент на облигации, для возможности долгосрочного роста — на акции.
Фонды (ПИФы, БПИФы) дают доступ к профессиональному управлению и диверсификации при любой из этих стратегий.
Сколько ликвидности оставить, если нужен доступ к части капитала?
Распространенный ориентир — 15–20% инвестируемой суммы держать в легкодоступных инструментах: накопительный счет, БПИФ денежного рынка. Это около 600 000 – 800 000 рублей от 4 миллионов.
Есть ли смысл вкладывать часть суммы в недвижимость?
Недвижимость может рассматриваться как один из классов активов в инвестиционном портфеле. Помимо прямой покупки объекта, доступ к этому рынку возможен через коллективные инструменты, например, паи ЗПИФа недвижимости или стратегии доверительного управления.
Какие ошибки чаще всего совершают инвесторы с крупной суммой?
Концентрация в одном инструменте, игнорирование ликвидности, преждевременные продажи при просадках и отказ от налоговой оптимизации — подробнее об этом в блоке «Ошибки» выше.
Вывод
Ошибка в 10% от 4 млн рублей — это 400 000 рублей. Именно поэтому решение, куда инвестировать 4 миллиона рублей, строят не поиском одного «лучшего» инструмента, а через структуру: сначала инвестиционная цель и планируемый горизонт, потом выбор инструментов, затем распределение.
Складская недвижимость в этом контексте заслуживает отдельного внимания: это один из немногих способов при сумме 4 000 000 рублей участвовать в коммерческой недвижимости через профессионально управляемые фонды, без операционной нагрузки и с потенциальным арендным доходом. Облигации, золото и акции через ПИФы и БПИФы могут сформировать остальной каркас портфеля, обеспечивая ликвидность и диверсификацию.
УК «Альфа-Капитал» предлагает линейку инструментов для возможного формирования капитала на сумму 4 000 000 рублей — от консервативных облигационных фондов до стратегий в складской недвижимости — с профессиональным сопровождением на каждом этапе.
Источники
- Налоговый кодекс РФ, статья 224 — ставки НДФЛ, включая двухступенчатую шкалу для доходов от инвестиций.
- Налоговый кодекс РФ, статья 219.1 — инвестиционные налоговые вычеты, в том числе по ИИС и льгота долгосрочного владения.
- Федеральный закон от 22.04.1996 № 39-ФЗ «О рынке ценных бумаг» — регулирование индивидуальных инвестиционных счетов, включая ИИС-3.
- Федеральный закон от 29.11.2001 № 156-ФЗ «Об инвестиционных фондах» — регулирование паевых инвестиционных фондов и порядок надбавок/скидок при выдаче и погашении паев.
- Положение Банка России № 482-П «О единых требованиях к правилам осуществления деятельности по управлению ценными бумагами…» — определяет порядок расчета индивидуального риск-профиля клиента (не заменяется индикативными риск-метками в статье).
Материал подготовлен в августе 2026 года.
СТОИМОСТЬ ИНВЕСТИЦИОННЫХ ПАЕВ МОЖЕТ УВЕЛИЧИВАТЬСЯ И УМЕНЬШАТЬСЯ, РЕЗУЛЬТАТЫ ИНВЕСТИРОВАНИЯ В ПРОШЛОМ НЕ ОПРЕДЕЛЯЮТ ДОХОДОВ В БУДУЩЕМ, ГОСУДАРСТВО НЕ ГАРАНТИРУЕТ ДОХОДНОСТЬ ИНВЕСТИЦИЙ В ИНВЕСТИЦИОННЫЕ ФОНДЫ. ПРЕЖДЕ ЧЕМ ПРИОБРЕСТИ ИНВЕСТИЦИОННЫЙ ПАЙ, СЛЕДУЕТ ВНИМАТЕЛЬНО ОЗНАКОМИТЬСЯ С ПРАВИЛАМИ ДОВЕРИТЕЛЬНОГО УПРАВЛЕНИЯ ПАЕВЫМ ИНВЕСТИЦИОННЫМ ФОНДОМ.
ОПИФ рыночных финансовых инструментов «Альфа-Капитал Ликвидные акции». Правила доверительного управления № 0387-78483850 зарегистрированы ФСФР России 18.08.2005.
ОПИФ рыночных финансовых инструментов «Альфа-Капитал Облигации Плюс». Правила доверительного управления № 0095-59893492 зарегистрированы ФКЦБ России 21.03.2003.
ОПИФ рыночных финансовых инструментов «Альфа-Капитал Баланс». Правила доверительного управления № 0500-94103344 зарегистрированы ФСФР России 13.04.2006.
БПИФ рыночных финансовых инструментов «Альфа-Капитал Золото». Правила доверительного управления № 4713 зарегистрированы Банком России 25.11.2021.
БПИФ рыночных финансовых инструментов «Альфа-Капитал Платина — Палладий». Правила доверительного управления № 6838 зарегистрированы Банком России 03.02.2025.
БПИФ рыночных финансовых инструментов «Альфа-Капитал Денежный рынок Юани». Правила доверительного управления № 7781 зарегистрированы Банком России 07.05.2026.
БПИФ рыночных финансовых инструментов «Управляемые Акции с выплатой дохода». Правила доверительного управления № 6467 зарегистрированы Банком России 09.09.2024.
БПИФ рыночных финансовых инструментов «Альфа-Капитал Денежный рынок». Правила доверительного управления № 5012 зарегистрированы Банком России 27.06.2022.
БПИФ рыночных финансовых инструментов «Альфа-Капитал Управляемые валютные облигации». Правила доверительного управления № 6996 зарегистрированы Банком России 21.04.2025.
ОПИФ рыночных финансовых инструментов «Альфа-Капитал Валютные облигации с выплатой дохода». Правила доверительного управления № 6267 зарегистрированы Банком России 20.06.2024.
ЗПИФ недвижимости «Альфа-Капитал Складская коллекция 2». Правила доверительного управления № 6461 зарегистрированы Банком России 05.09.2024.
Общество с ограниченной ответственностью «Управляющая компания «Альфа-Капитал». Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21 000 1 00028 от 22 сентября 1998 г., выдана ФСФР России, без ограничения срока действия. Лицензия на осуществление деятельности по управлению ценными бумагами № 077 08158 001000 выдана ФСФР России 30 ноября 2004 г., без ограничения срока действия. Представленные в Материале мнения учитывают ситуацию на дату предоставления информации. ООО УК «Альфа-Капитал» не рекомендует использовать Материал в качестве единственного источника информации при принятии инвестиционного решения и не дает гарантий или заверений в отношении финансовых результатов, полученных на основании использования указанной информации. Материал не является призывом к отказу от приобретения услуг/продуктов иных финансовых организаций, банков и прочих организаций и учреждений и не преследует цели формирования негативной деловой репутации иных финансовых организаций, банков и прочих организаций и учреждений и их продуктов. Любые оценки и/или сведения, касающиеся деятельности иных финансовых организаций, банков и прочих организаций и учреждений, выражают субъективную оценку ситуации в соответствии с информацией, легально полученной и доступной на дату подготовки настоящего сообщения. Подробную информацию о деятельности ООО УК «Альфа-Капитал» вы можете получить по адресу: 123001, Москва, ул. Садовая-Кудринская, д. 32, стр. 1, телефоны +7 (495) 783-4-783, 8 (800) 200 28 28, а также на сайте ООО УК «Альфа-Капитал» www.аlfacapital.ru. Не является индивидуальной инвестиционной рекомендацией и побуждением к приобретению определенных ценных бумаг и заключению определенных договоров, в том числе являющихся производными финансовыми инструментами.


Лучшее мобильное приложение среди управляющих компаний
По версии рейтинга Markswebb
«Asset Management Apps Rank» в 2025 году
